Валютные операции и курсовые разницы в управленческом учёте
Валютный счёт добавляет к учёту три вопроса: по какому курсу пересчитывать, откуда берётся прибыль и убыток от движения курса и кто должен их считать. Документ отвечает на все три и отдельно разбирает, что свóдно делает автоматически, а что остаётся человеку. Для собственников и финансистов компаний с валютными счетами, импортом и расчётами в юанях, евро или дирхамах.
1. Как рассчитываются суммы валютных операций
Валютный счёт усложняет учёт в трёх местах. Сумму надо во что-то пересчитать, курс меняется каждый день, и от этого изменения возникает прибыль или убыток, которых никто не планировал.
свóдно закрывает все три:
- курсы ЦБ РФ загружаются автоматически каждый день, справочник заводить не нужно;
- каждая операция хранит две суммы, в валюте счёта и в валюте учёта, а курс запоминается на дату операции и потом не меняется;
- влияние курса на деньги выводится отдельной строкой в отчёте о движении денег, курсовая разница по долгам попадает в прочие доходы или расходы.
Человеку остаётся четыре действия, они собраны в разделе «Что делать вам».
2. Две суммы у каждой операции
Валюта учёта — та, в которой считаются все ваши отчёты. Она одна на всю систему и выбирается в настройках учёта: у российских компаний это рубль, и дальше по тексту примеры идут в рублях. Валюта счёта — та, в которой реально лежат деньги. Каждая валютная операция несёт обе суммы плюс курс, по которому одна получена из другой.
| Что хранится | Пример |
|---|---|
| Сумма в валюте счёта | 12 000 ¥ |
| Курс на дату операции | 12,2546 ₽ за 1 ¥ |
| Сумма в валюте учёта | 147 055,20 ₽ |
Курс фиксируется навсегда. Пересчитывать сохранённую операцию задним числом нельзя, иначе прошлогодний отчёт менялся бы каждый раз, когда обновляется справочник курсов. Отчёт, который меняется сам, доверия не заслуживает.
Складывают в отчёте валюту учёта, а сверяют с банком валюту счёта. Поэтому в виджете остатков валютный счёт показан дважды: сверху сумма в его валюте, под ней эквивалент в валюте учёта. Банк знает про юани, а не про их рублёвую оценку, и выписка сойдётся только с верхней цифрой.
Ещё одна мелочь, которая всплывает в сверке: ЦБ публикует курс не всегда за единицу. Тенге и иена идут за 100, лира и рупия за 10. свóдно делит на кратность в момент расчёта, и это не педантизм: округление «курса за одну единицу» на платеже в 10 миллионов иен уводит сумму на сотни рублей.
3. Откуда берётся курс
Источники идут по приоритету.
- Курс вашей учётной системы. Если операция приехала из 1С и в проводке есть обе суммы, валютная и рублёвая, курс берётся оттуда. Это реальный курс банка на день платежа, он точнее справочного.
- Официальный курс на дату операции. Для рублёвого учёта это ЦБ РФ, для остальных валют учёта берётся национальный банк той же страны. Справочник пополняется каждое утро, в 09:15 по Москве. На выходной или праздник курса не публикуют, поэтому берётся последний установленный до этой даты, ровно как предписывает ПБУ 3/2006.
Если курса нет вовсе, свóдно откажется сохранить операцию и скажет об этом прямо в форме. Записать валютную сумму как рублёвую было бы намного хуже: цифра выглядела бы законной и разошлась бы с реальностью молча.
Отдельный случай: часть конфигураций 1С отдаёт сумму документа уже в рублях, так устроена УНФ. Такие операции свóдно помечает и повторно не умножает на курс. Иначе касса раздулась бы в разы на ровном месте.
У той же УНФ есть вторая особенность, поважнее: переоценку валютной кассы она проводит движением денег, неотличимым от платежа. Что с этим делать, разобрано в разделе «Переоценка приехала из 1С отдельными операциями».
4. Где это видно в интерфейсе
| Экран | Что показывает |
|---|---|
| Остатки денег, кнопка в шапке | Остаток валютного счёта в его валюте, под ним эквивалент в валюте учёта. Общая сумма по всем счетам складывается в валюте учёта. |
| Операции, форма новой операции | Поле «Сумма» подписано валютой выбранного счёта. Под ним появляется эквивалент в валюте учёта и курс на выбранную дату, ещё до сохранения. |
| ДДС | Строка «Влияние изменения курса на остаток ДС» отдельно от денежных потоков. Без неё отчёт не сошёлся бы: остаток на конец не равен остатку на начало плюс потоки. |
| ОПиУ | Курсовые разницы по расчётам сидят в прочих доходах и прочих расходах. |
| Закрытие, блок «Переоценка валют» | Остаток в валюте, книжная оценка, оценка по курсу ЦБ, сам курс и размер переоценки. Рядом кнопка прогона и история прогонов со сторно. Блок не показывается, если валютных остатков нет. |
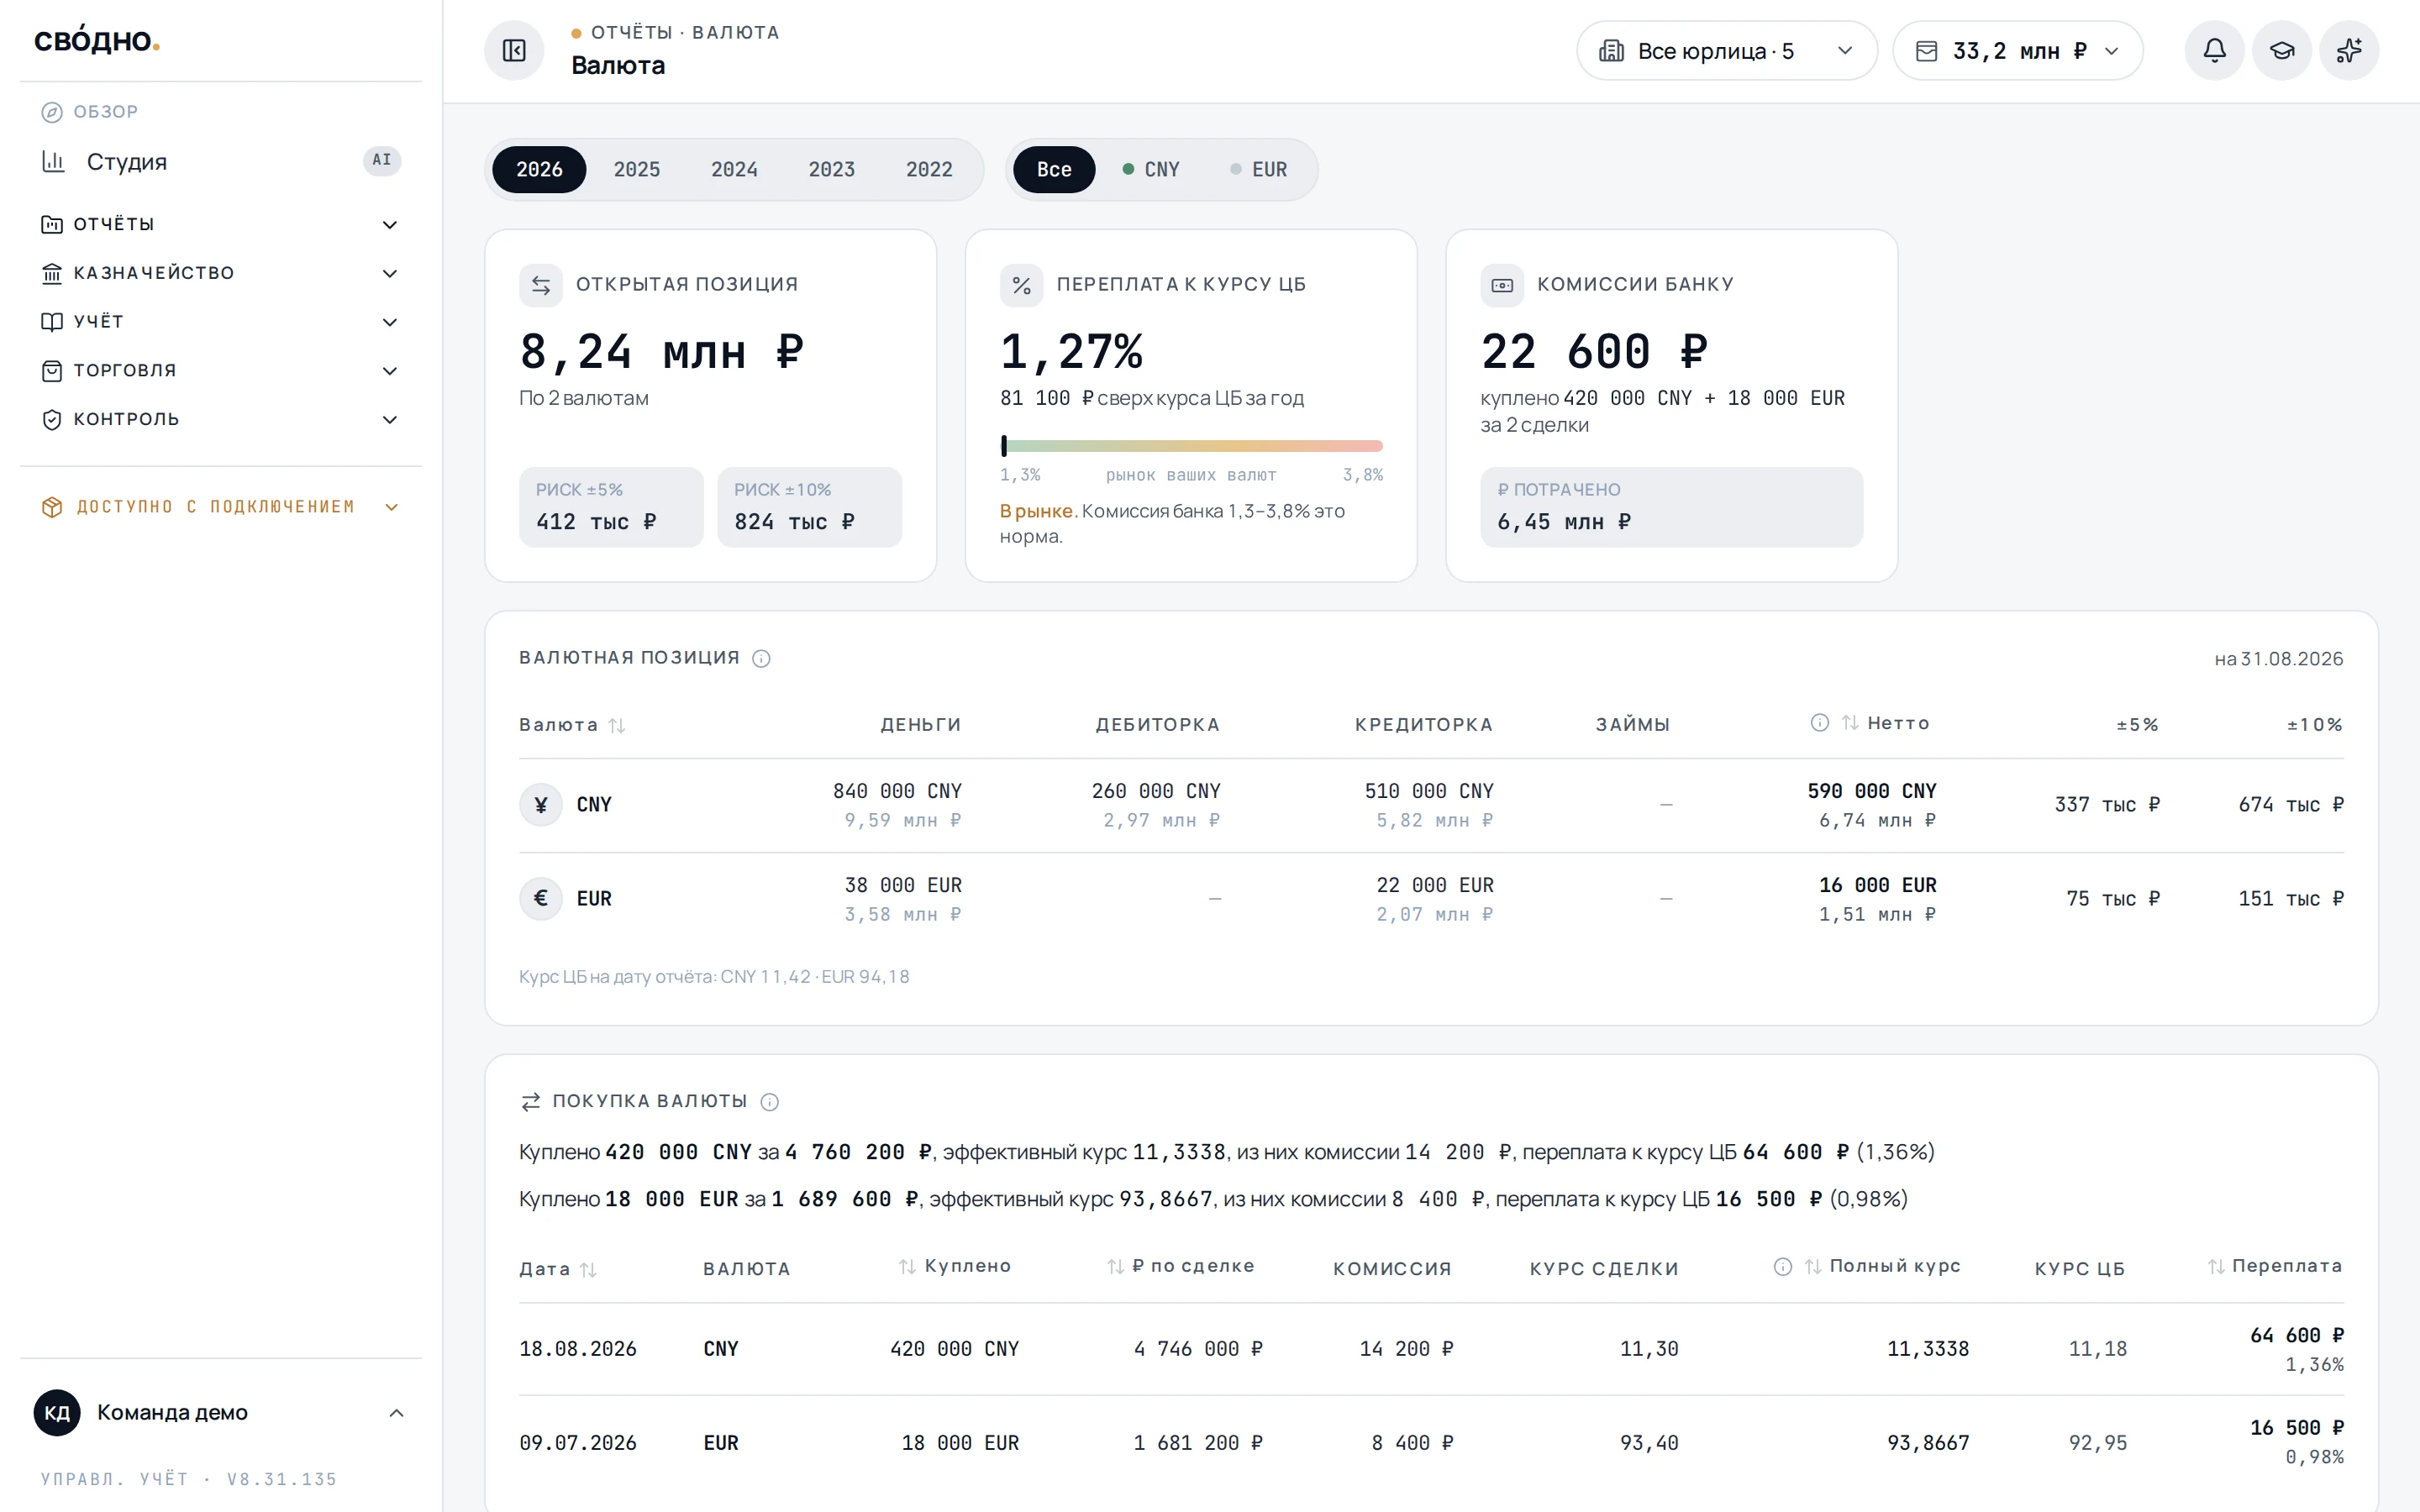
| Раздел «Валюта» в меню | Валютная позиция по каждой валюте, реальный курс покупки и себестоимость импортных поставок с учётом курсовой разницы. Раздел входит в Финдир Pack. |
5. Что делать вам
Четыре действия, из них три разовые.
- Проверьте валюту счёта. Настройки, дальше «Организации» и карточка счёта. Счета из 1С приносят валюту с собой, заводить руками ничего не нужно, но проверить стоит. Учтите: смена валюты у существующего счёта двигает и прошлые периоды, счёт целиком уходит из рублёвого периметра отчёта о движении денег.
- Вводите суммы в валюте счёта. По юаневому счёту вводите юани, а не их рублёвую оценку. Пересчёт свóдно берёт на себя и показывает результат ещё до сохранения.
- Покупку и продажу валюты заводите двумя операциями. Списание рублей и поступление валюты, обе со статьёй «Покупка и продажа валюты». Разницу между курсом банка и курсом ЦБ вместе с комиссией отправляйте на статью «Комиссия и курсовая разница при обмене валюты». Обычный перевод между счетами в разных валютах свóдно не примет и подскажет то же самое: у обмена две суммы и свой курс сделки, одной суммой его не описать.
- Решите, кто делает переоценку в конце месяца, вы в свóдно или бухгалтерия в 1С. Подробности в разделе «Переоценка в конце месяца».
6. Почему покупка валюты не считается денежным потоком
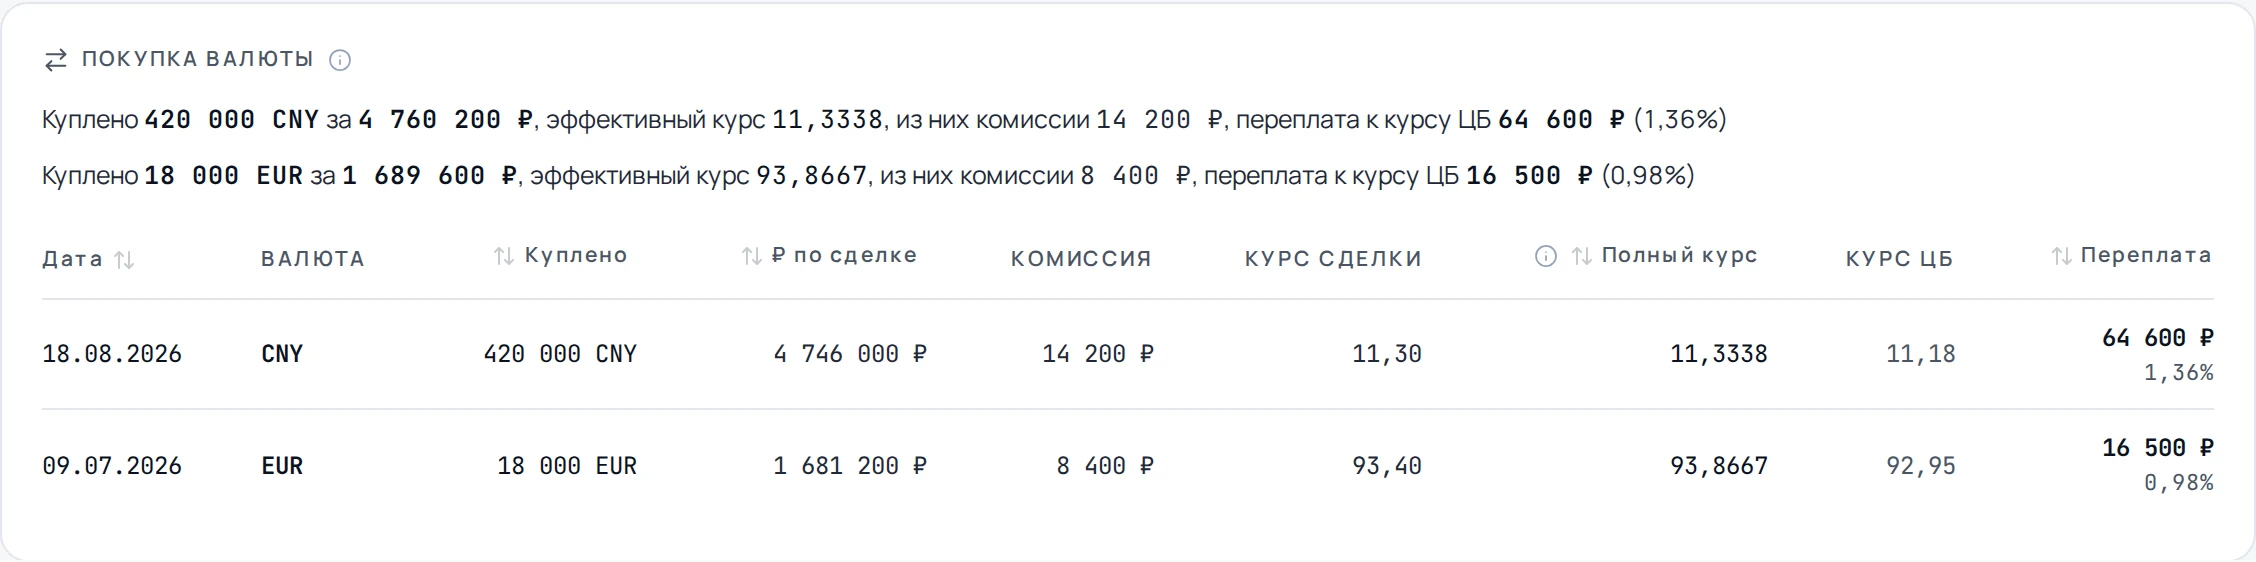
Это самое частое возражение к отчёту: «мы купили валюту на 5 миллионов, где они в ДДС».
По ПБУ 23/2011 п.6 «г» (то же самое в IAS 7 §7) покупка и продажа валюты вообще не относится к денежным потокам организации, ни к текущим, ни к инвестиционным, ни к финансовым. Деньги остались деньгами, изменилась только деноминация. Финансовая деятельность, по п.11, это про привлечение и возврат капитала и займов, обмен валюты туда не относится.
Денежный поток в этой сделке ровно один: потери или выгоды от неё, то есть банковский спред и комиссия. П.13 велит относить такое к текущей деятельности, поэтому в свóдно тело сделки идёт «не ДДС», а спред и комиссия становятся обычным операционным расходом.
7. Две курсовые разницы, которые нельзя смешивать
Курсовая разница возникает в двух разных местах, и считается она по-разному. Это не тонкость методологии, а причина, по которой в отчётах две отдельные цифры.
| Деньги | Расчёты | |
|---|---|---|
| Что переоценивается | Остатки на валютных счетах и в валютных кассах | Долги поставщикам и долги покупателей, займы, подотчётные суммы |
| Как показано | Строка «Влияние изменения курса на остаток ДС» в ДДС, вне денежных потоков | Прочие доходы или прочие расходы в ОПиУ |
| Основание | ФСБУ 4/2023, строка «Влияние изменения курса иностранной валюты», обязательна с отчётности за 2025 год. То же в IAS 7.28 | ПБУ 3/2006 п.7: пересчёт на отчётную дату |
Что не переоценивается. Выданные и полученные авансы остаются в той рублёвой оценке, которая была на день оплаты, и курс их больше не трогает (ПБУ 3/2006 п.9 и п.10). Причина простая: аванс это не денежное требование, назад вы ждёте товар, а не валюту. Туда же относятся запасы и основные средства, купленные за валюту.
Практический вывод для собственника: если поставщику заплачен аванс в юанях, а юань вырос, прибыли от этого не возникает. Она возникнет по неоплаченной поставке, где долг ещё живой.
8. Переоценка в конце месяца: 1С или свóдно
Переоценку валютных долгов на отчётную дату делает либо ваша бухгалтерия в 1С регламентной операцией, либо свóдно. Оба сразу за один и тот же месяц делать нельзя, разница задвоится.
Как выбрать:
- месяц закрывает бухгалтерия в 1С, переоценка приедет оттуда вместе с остальными проводками, в свóдно прогонять не нужно;
- управленческий контур идёт впереди бухгалтерского или месяц в 1С закрывать не будут, тогда прогон в свóдно даёт корректную картину сразу.
Прогон живёт в разделе «Закрытие», блок «Переоценка валют», кнопка «Провести переоценку». Он обратим: история прогонов хранится, сторно убирает строки из журнала, после чего период можно пересчитать заново. Если вы прогнали переоценку у себя, а через неделю та же переоценка приехала из 1С, сторнируйте свой прогон, иначе курсовая разница за месяц удвоится.
В закрытом периоде ни прогон, ни сторно не проходят: закрытый месяц на то и закрыт.
9. Переоценка приехала из 1С отдельными операциями
В 1С:Бухгалтерии и ERP переоценка идёт проводками, и в свóдно она попадает отдельно от платежей. А вот 1С:УНФ проводит её движением по кассе: в регистре денег появляется строка на сумму разницы, по всем признакам такая же, как обычный платёж. Отличить её нечем, поэтому свóдно засчитывает разницу за движение денег, и чистый денежный поток начинает врать.
Как это выглядит в отчёте: в ДДС появляется блок «Вне разделов» со статьями вроде «Курсовая разница» или «Переоценка валютных средств», а сам ЧДП уходит в плюс или в минус на сумму, которую никто не платил и не получал.
Лечится пометкой на статье.
- Откройте «Настройки → Настройки учёта → Статьи и классификации» и найдите статью, по которой приходит переоценка.
- Поставьте галку «Переоценка валюты, а не движение денег».
- Сохраните.
Суммы по этой статье уйдут из чистого денежного потока в строку «Влияние изменения курса на остаток ДС». Цифра ЧДП изменится, и это правильный результат: движения денег там не было. Остаток на конец периода не сдвинется ни на копейку, он сходился и раньше.
Такие статьи помечаются только вручную. В УНФ они лежат в одной предопределённой группе с перемещениями между кассами и изъятиями собственника, и надёжного признака, кроме смысла статьи, там нет. Угадывать по названию мы не стали: рано или поздно такое правило выкинет из отчёта реальный платёж, а заметят это в лучшем случае через квартал. Одна галка, поставленная человеком, честнее.
10. Границы: чего свóдно пока не делает
- Валюта учёта одна на всю систему, но её можно выбрать. Вариантов двенадцать: рубль и валюты стран со своим справочником курсов (Казахстан, Беларусь, Кыргызстан, Узбекистан, Армения, Грузия), а также доллар, евро, юань, дирхам и лира по кросс-курсу через рубль. У последних пяти официальным курсом чьей-либо страны это не является, и годится оно для группы, которая просто ведёт управленческий учёт в долларах или юанях. Меняет валюту владелец или администратор в настройках учёта. Уже записанные операции при смене не пересчитываются: сохранённый курс операции остаётся таким, каким был.
- В отчётах по дебиторке и кредиторке долг показан в валюте учёта, без разреза по валютам самого обязательства. Переоценка при этом считается корректно, речь только о представлении.
- Свой курс сделки вручную не задаётся. Берётся либо курс из вашей 1С, либо курс ЦБ. Если валюта куплена по курсу банка, разница попадает на статью комиссии и курсовой разницы, отдельным курсом её вводить не нужно.
- Первую переоценку запускает человек. После первого применённого прогона переоценка запускается при каждом мягком закрытии месяца, перед остальными процедурами. Отдельно от закрытия, по расписанию, она не ходит: такой прогон рано или поздно столкнулся бы с переоценкой из 1С за тот же месяц.
- Статьи переоценки из УНФ помечаются руками, по одной. Списка «пометить всё» нет: таких статей у компании единицы.
Если вам нужна какая-то из этих возможностей, напишите в поддержку. Приоритет доработок мы расставляем по реальным запросам клиентов, а не по длине списка функций.
Частые вопросы
Откуда свóдно берёт курс валюты?
Если операция приехала из 1С и в проводке есть и валютная, и рублёвая сумма, курс берётся оттуда: это реальный курс банка на день платежа. В остальных случаях используется курс ЦБ РФ на дату операции. Справочник курсов пополняется автоматически каждый день, заводить его руками не нужно.
Мы купили валюту на 5 миллионов, почему этого нет в ДДС?
Покупка и продажа валюты не считается денежным потоком организации: по ПБУ 23/2011 п.6 «г» деньги остались деньгами, изменилась только их деноминация. В отчёте видна не сама сделка, а её результат: спред банка и комиссия. Они относятся к текущей деятельности.
Можно ли ввести свой курс сделки вручную?
Нет. свóдно берёт либо курс из вашей учётной системы, либо курс ЦБ на дату операции. Если валюта куплена по курсу банка, разница с курсом ЦБ отражается статьёй «Комиссия и курсовая разница при обмене валюты», отдельного поля для курса сделки заводить не нужно.
Почему нельзя просто перевести деньги с рублёвого счёта на юаневый?
Потому что это не перевод, а покупка валюты: списывается одна сумма, приходит другая, между ними курс сделки. Одной суммой такую операцию не описать, поэтому свóдно попросит завести её двумя операциями со статьёй «Покупка и продажа валюты».
Нужно ли прогонять переоценку в свóдно, если месяц закрывает бухгалтер в 1С?
Не нужно. Переоценка приедет из 1С вместе с остальными проводками. Если сделать её ещё и в свóдно, курсовая разница за месяц удвоится. Прогон в свóдно нужен, когда управленческий контур идёт впереди бухгалтерского или месяц в 1С закрывать не планируют.
В ДДС появился блок «Вне разделов», а в нём курсовые разницы. Что это?
Так проявляется переоценка из 1С:УНФ: она приходит движением по кассе и засчитывается в денежный поток, хотя деньги никуда не двигались. Откройте карточку этой статьи в настройках учёта и поставьте галку «Переоценка валюты, а не движение денег». Суммы уйдут в строку «Влияние изменения курса на остаток ДС», цифра ЧДП изменится, и это верный результат.
Переоценивается ли валютный аванс поставщику?
Нет. Выданные и полученные авансы остаются в рублёвой оценке на день оплаты, курс их больше не меняет (ПБУ 3/2006 п.9 и п.10). Назад по авансу вы ждёте товар, а не валюту, поэтому курсовой прибыли или убытка здесь не возникает.
Что будет, если на дату операции нет курса?
свóдно не сохранит операцию и скажет об этом прямо в форме. Записать валютную сумму как рублёвую было бы намного опаснее: цифра выглядела бы законной, а расхождение с реальностью всплыло бы только на сверке.
Остаток на валютном счёте не сходится с банковской выпиской, что проверить?
Сверяйте в валюте счёта, а не в валюте учёта. В виджете остатков верхняя цифра показана в валюте счёта, именно она должна совпасть с банком. Нижняя цифра это эквивалент в валюте учёта, он зависит от курса и с выпиской не сравнивается.
Почему вместо остатков появилось сообщение о курсе?
При загрузке выписки по счёту в иностранной валюте свóдно сразу записывает у каждой строки сумму в валюте учёта по курсу на дату операции. Если у строки ненулевая сумма, а курса на эту дату не нашлось, она остаётся без суммы в валюте учёта. Остатки по банковским счетам считаются одним расчётом по всем строкам. Подставлять курс наугад или показывать часть суммы свóдно не станет: цифра выглядела бы итоговой, хотя была бы неполной. Поэтому расчёт остатков, сводка и ДДС, где участвует такая строка, могут вместо итогов показать сообщение: у строки в иностранной валюте нет суммы в валюте учёта, нужна проверенная повторная загрузка истории выписки. Хватит одной такой строки на одном счёте, чтобы расчёт целиком не отобразился. Пока курсы и история не исправлены, итогов может не быть. Сохранённые данные других счетов при этом не меняются.
Что делать, если появилось такое сообщение?
1. Напишите в поддержку и укажите счёт и период. Мы проверим, есть ли курс валюты счёта на даты операций. Откуда берётся курс, описано в основной части гайда. 2. Когда курс есть, запустим повторную загрузку истории выписки по этому счёту и периоду. Она заполняет только недостающие суммы в валюте учёта. После неё проверим, что суммы появились у всех строк. 3. Строки с уже записанной суммой повторная загрузка не трогает: они остаются по тому курсу, по которому были приняты.
Почему сумма строки не изменилась после исправления курса?
Сумма в валюте учёта записывается один раз, при загрузке, и потом не меняется, даже если курс в справочнике поправили. Новый курс применяется только к строкам, у которых этой суммы ещё нет.
Нужен ли курс для строк в валюте учёта?
Нет. Если строка уже выражена в валюте учёта компании (это не всегда рубль), её собственная сумма и есть эквивалент. Курс нужен только строкам в иностранной валюте.
Ещё в рубрике «Методология»
Остались вопросы?
Напишите в поддержку: ответим письмом или созвонимся и настроим вместе.