Как в свóдно строятся ОПиУ и Баланс
Документ объясняет, откуда в ОПиУ и Балансе свóдно берётся каждая цифра и почему построение устроено именно так. Это не инструкция «куда нажать», а методология: один журнал проводок, из которого оба отчёта строятся с гарантированной сходимостью. Для финансистов, финдиректоров и интеграторов, которым нужна логика, а не только результат.
Версия 2.1 от 22.08.2026. Документ отвечает на вопрос «откуда берётся цифра» и на вопрос «почему именно так». Интерфейс здесь не описывается: на какую кнопку нажать, рассказывают отдельные гайды.
Это ядро продукта: отчёты, движки и экраны настройки реализуют описанное здесь и не имеют права ему противоречить. Это норма, а не отчёт о готовности каждой функции: там, где продукт считать по правилу ещё не умеет, он обязан назвать ограничение вслух, а не посчитать по-своему и промолчать. Методология развёрнута от управленческой логики, а не от плана счетов: специфика источников собрана в части VII, а методологические ориентиры в части X.
Часть I. Принципы
1. Управленческий учёт первичен, бухгалтерия это источник данных
Мы строим управленческую отчётность. Бухгалтерский учёт клиента для нас это самый богатый и самый дисциплинированный источник фактов, но не законодатель метода.
Различие не декларативное, из него следует всё:
| Бухгалтерский учёт | Наш управленческий | |
|---|---|---|
| Для кого | государство, банк, аудитор | собственник и директор |
| Чем определён | законом и стандартом | решением собственника |
| Что оптимизирует | защищаемость перед проверкой | точность картины для решения |
| Кто владеет правилом | регулятор | клиент, при нашем дефолте |
Поэтому в ядре не встречается ни одного правила вида «так требует ПБУ». Встречается «так устроена экономика операции». Там, где норма всё-таки упомянута (часть VII), она отвечает на вопрос «что означает вот эта запись в 1С», а не на вопрос «как нам считать».
Обратная крайность так же вредна. Отказ от бухгалтерии как источника означал бы ручной ввод всего, а это не работает: клиент не станет дублировать тысячи документов. Мы забираем факты оттуда, где они уже есть, и переосмысливаем их сами.
2. Элементы отчётности
Всё, что попадает в отчёты, это один из пяти элементов. Определения даны через экономику, потому что план счетов у разных клиентов разный, а иногда его нет вовсе.
| Элемент | Определение | Признак |
|---|---|---|
| Актив | ресурс под контролем компании, от которого ждут выгоду | имущество, права требования, деньги |
| Обязательство | обязанность отдать ресурс | долги поставщикам, зарплата, налоги, займы |
| Капитал | активы минус обязательства | не считается напрямую, выводится |
| Доход | рост капитала, не связанный со взносом собственника | выручка, прочие доходы |
| Расход | уменьшение капитала, не связанное с изъятием собственника | себестоимость, операционные расходы |
Из определений следует правило:
Операция, где обе стороны балансовые, расходом не является: какая бы аналитика на ней ни висела. Зачёт аванса меняет один долг на другой. Оприходование товара превращает долг в актив. Входной НДС создаёт право требования к бюджету. Капитал не меняется ни в одном случае, значит расхода нет.
3. Два независимых вопроса
Отсюда главное устройство классификации. Про каждую запись журнала мы спрашиваем дважды, и ответы не заменяют друг друга:
- Что произошло экономически это какие элементы затронуты. Отвечает: это расход, доход, движение внутри активов, движение внутри обязательств, операция с капиталом.
- К какой строке отчёта это относится это управленческая аналитика. Отвечает: аренда, реклама, сырьё, направление «Производство», подразделение, проект.
Первый вопрос решает, попадёт ли сумма в ОПиУ. Второй отвечает, в какую строку. Смешение этих вопросов и есть источник дефекта из §2: аналитика ответила за природу операции.
Обратный случай столь же реален: природа операции говорит «расход», а аналитики нет вовсе. Это нормально и не повод прятать сумму (§7).
4. Пять принципов
1. Двойная запись. Каждый факт отражается сбалансированным комплектом строк. Не потому, что так принято в бухгалтерии, а потому что это единственный известный способ получить отчёт о прибыли и отчёт об имуществе, которые сходятся между собой по построению, а не по итогам сверки.
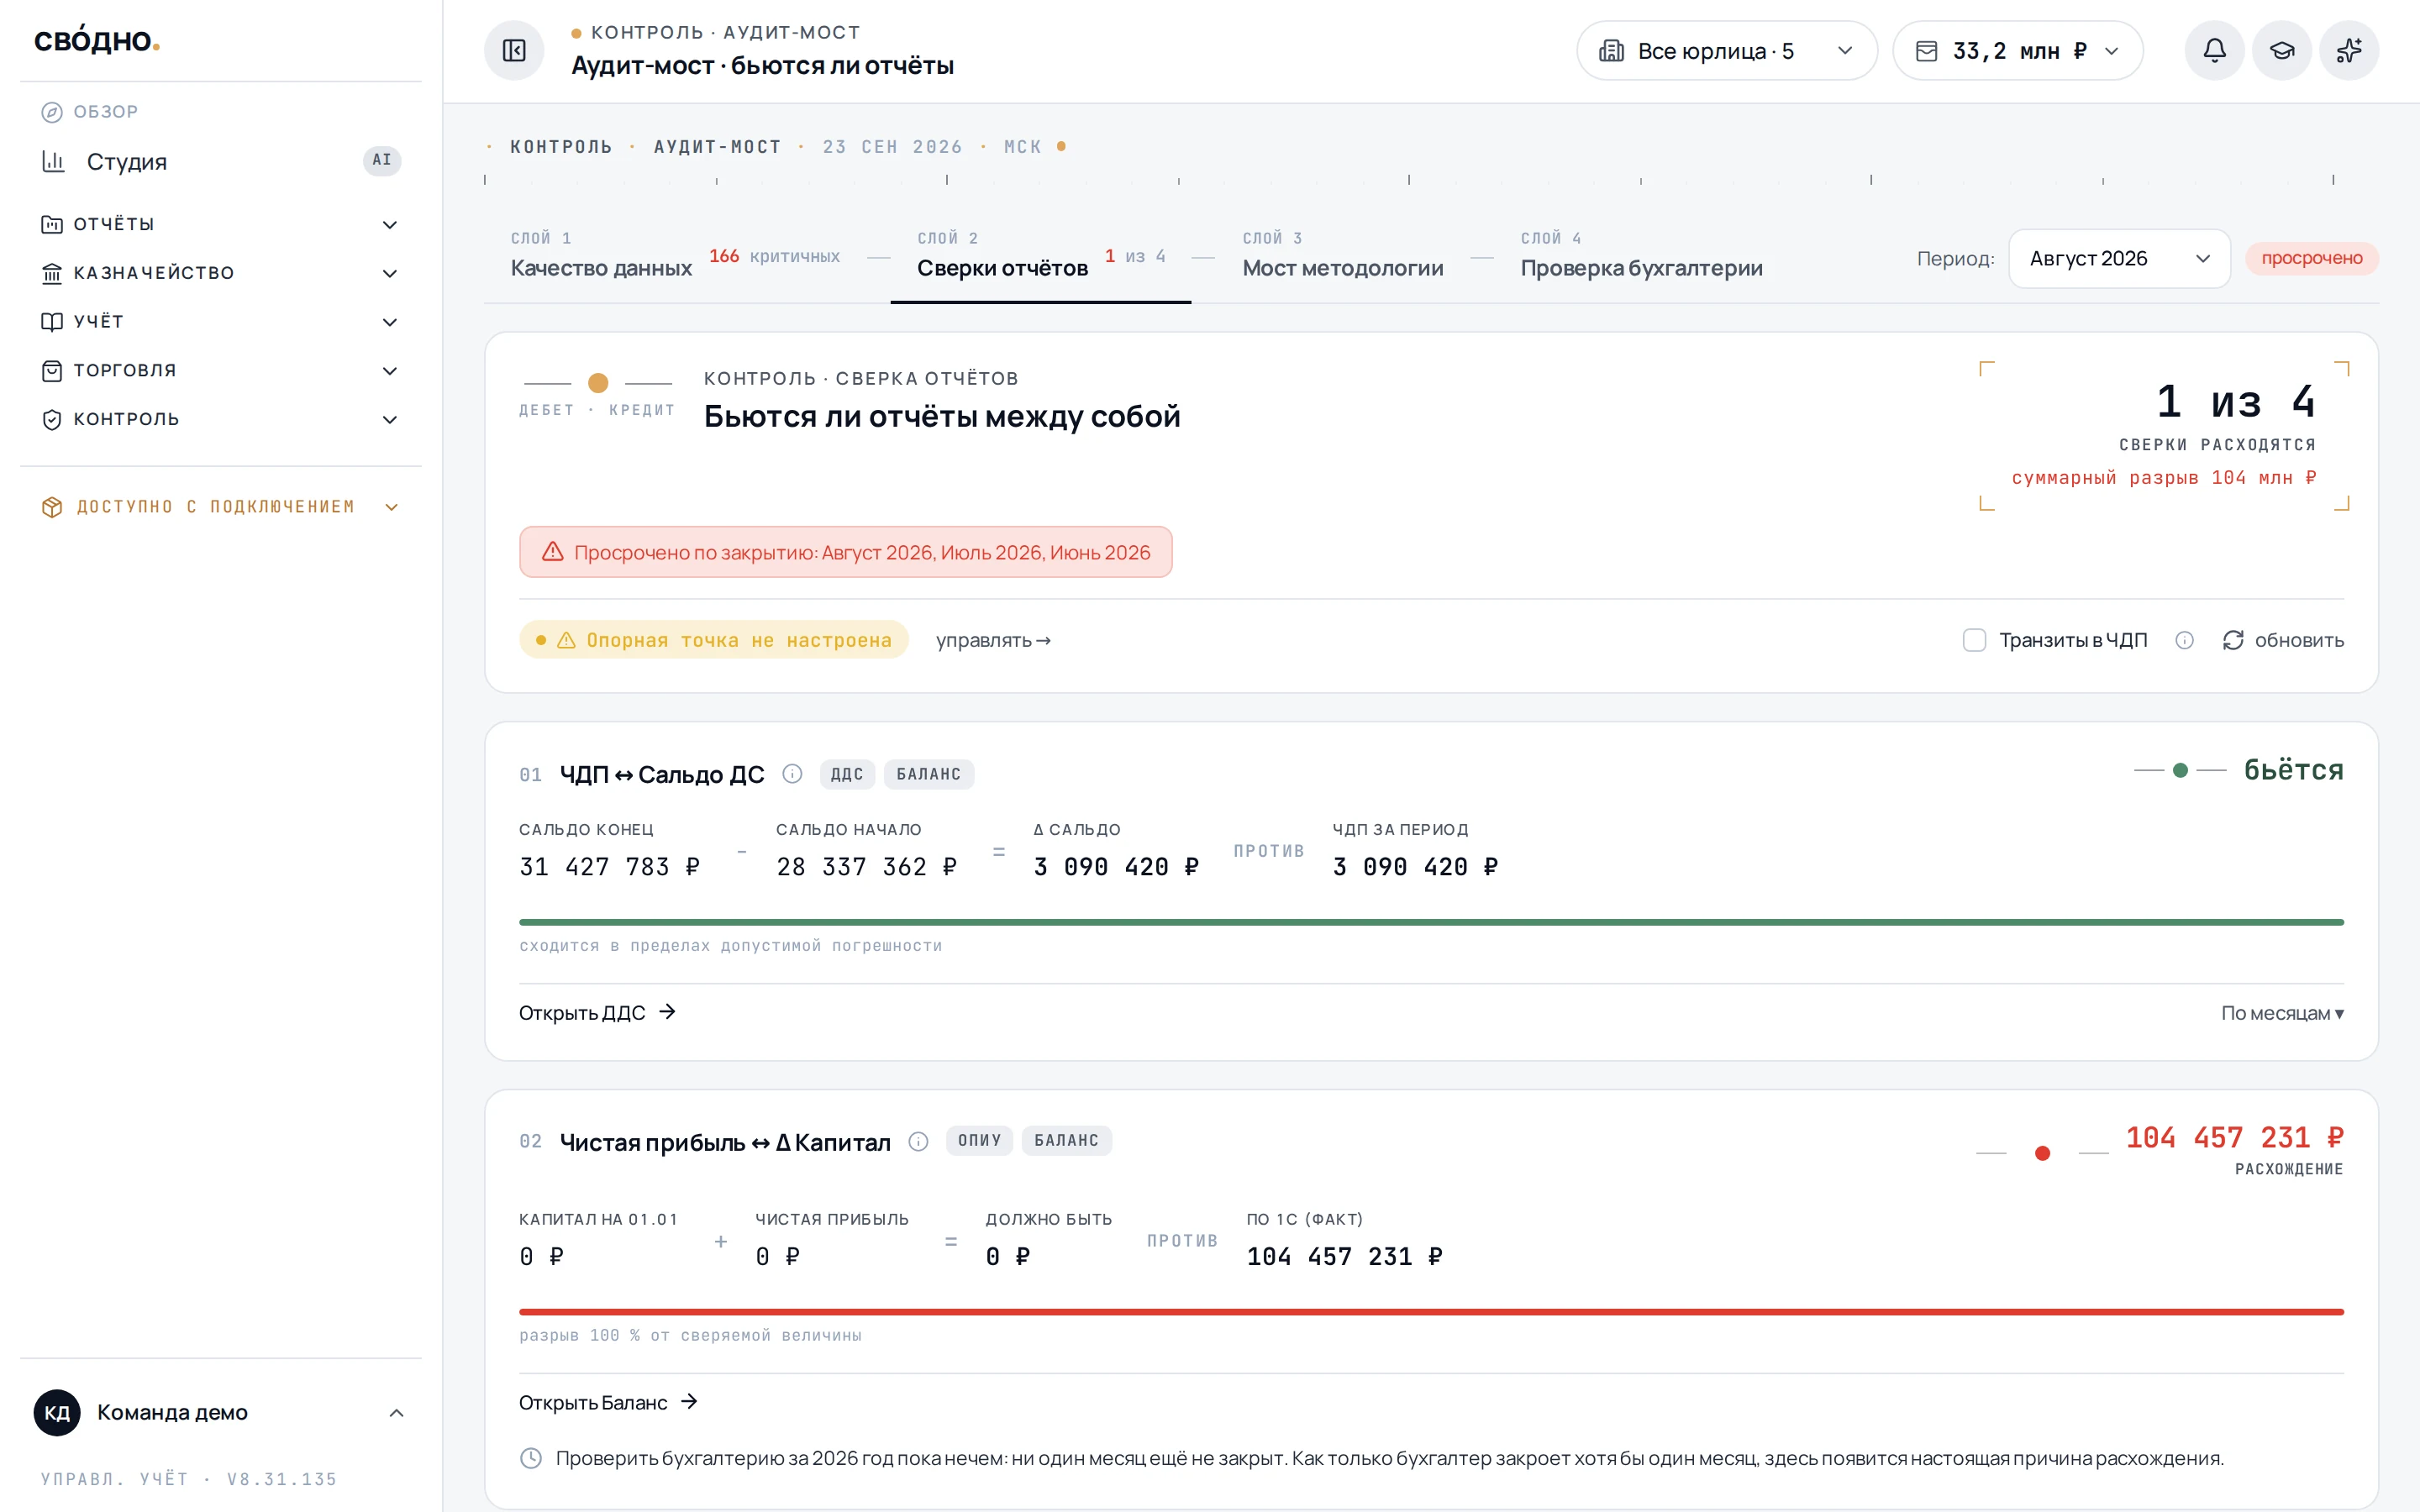
2. Начисление. Доход и расход признаются в момент экономического события, а не движения денег. Кассовая картина у клиента уже есть и называется ДДС; подменять ею прибыль мы не будем (§16).
3. Один факт: одно признание. Факт может прийти из двух систем, из системы и от человека, из первички и из закрытия месяца. В отчёт он попадает ровно один раз. Механика в §14.
4. Полнота. Из журнала не может выпасть ничего. Сумма, которую не удалось классифицировать, показывается как неклассифицированная, а не исчезает. Молчаливое исчезновение денег: худший из возможных дефектов, потому что отчёт при нём остаётся внутренне связным.
5. Аудируемость. Любая цифра разворачивается до первичных записей. Каждая проводка, созданная нами, несёт ссылку на источник и на правило, которое её породило. Цифра, происхождение которой нельзя показать, в отчёте не появляется.
Часть II. Модель
5. Журнал
ОПиУ строится по реестру проводок. В него стекаются данные учётной системы, ручной ввод и записи движков признания.
У баланса отдельный выбор источника. Он может считаться по реестру с опорной точкой или по снимкам остатков из 1С. Поэтому ОПиУ и Баланс технически не всегда читают одну таблицу, а их сходимость проверяется отдельной сверкой.
Требование относится к отчётам о результате и о состоянии. Отчёт о движении денег читает денежный реестр операций, и это названная граница, а не отступление: см. §38. В тождество «капитал = активы − обязательства» ДДС не входит, его сходимость проверяется своими средствами: разложение чистого денежного потока на классы без остатка и совпадение расчётного остатка с остатком счетов.
Единица записи это комплект строк, а не пара. Один документ порождает сбалансированный комплект: реализация это выручка, НДС и себестоимость одновременно. Комплект живёт под общим ключом, снимается и пересоздаётся атомарно. Независимые строки расходятся молча: удалили одну, и баланс поехал.
Кто налил, механически безразлично. Что считать правдой, решают правки журнала (§14).
6. Три даты
Одной даты не хватает, и это не педантизм: на разнице этих дат живут все вопросы «почему прибыль есть, а денег нет».
| Дата | Что означает | Кто читает |
|---|---|---|
| денег | когда двинулись деньги | ДДС |
| признания | когда возник доход или расход | ОПиУ, Баланс |
| документа | дата и номер первичного документа | сверка с источником, сроки в дебиторке, аудиторский след |
Дата признания это не «дата проводки в 1С» и не «дата загрузки». Она определяется событием и уровнем признания (§10). Для растянутого признания дат становится N, по одной на период.
7. Классификация: лестница, из которой нельзя выпасть
Сначала природа операции (§3), потом строка отчёта. Природу нельзя изменить статьёй или правилом разноски. Строка отчёта ищется по ступеням, первая сработавшая выигрывает:
| Ступень | Признак | Когда работает |
|---|---|---|
| 1 | утверждённое переопределение записи | человек явно исправил конкретный факт с основанием |
| 2 | правило клиента | ограниченный случай по организации, номенклатуре, контрагенту, договору, подразделению или документу |
| 3 | статья начисления на записи | клиент или доверенный источник разметил данные управленческой статьёй |
| 4 | карта экономических ролей источника | более точной разметки нет, но известны счета, корреспонденции или типы событий |
| 5 | не классифицировано | не сработало ничего |
Последняя ступень обязательна и видима. «Не распознали» означает строку «не классифицировано» в отчёте, а не отсутствие суммы. Иначе прибыль завышается ровно на потерянный расход, инвариант §17 ломается, и ломается молча.
Статья начисления не обязательна. Клиент без сплошной разметки получает полный отчёт по карте экономических ролей: просто с более грубой аналитикой. Это штатный режим, пока доля и сумма неразмеченного видны.
У каждого правила есть организация, область данных, дата начала и окончания, приоритет, основание, автор и версия. Более частное правило выигрывает у общего только внутри своей области. Совпавшие правила одинаковой специфичности не выбираются случайно: запись становится конфликтной и требует решения. Перед изменением показываются затронутые записи и отчёт «до → после».
Чем классифицирована запись: хранится. Тогда «не классифицировано» это счётчик на экране, а не догадка, и видно, дозрел ли клиент до разметки статьями или ему достаточно счетов.
8. Аналитика
Статья это не единственный разрез и не обязательный. Управленческие вопросы задаются по осям:
| Ось | Откуда берётся | Обязательность |
|---|---|---|
| организация | всегда | обязательна |
| статья начисления | разметка клиента или источник | необязательна |
| направление, подразделение | субконто источника, правило, ручная разметка | необязательна |
| контрагент, договор | источник | для расчётов обязательна |
| заказ, объект, номенклатура | источник | для производства и запасов обязательна |
Доступность оси определяется источником, а не нашим желанием. Отчёт по недоступной оси не строится приблизительно: он сообщает долю покрытия. Если обязательная для расчёта ось не покрыта, соответствующий отчёт или расчёт блокируется; например, себестоимость заказа нельзя считать позаказно без связи затрат с заказом.
9. Опорная точка и состояния периода
Опорная точка это остатки на дату начала учёта в системе. Без неё баланс стартует с нуля и показывает капитал, которого не было. Опора едина для баланса и ОПиУ: инвариант §17 проверяется только после неё, до опоры сравнивать нечего.
У периода есть состояние, и оно видно в отчёте, а не в переписке с бухгалтерией. Различать надо четыре вещи, которые сегодня выглядят одинаково:
| Состояние | Что значит | Что показываем |
|---|---|---|
| событий не было | в периоде не было операций | ноль |
| данные неполны | источник ещё не отдал период | помечаем неполноту, показываем что есть |
| показана оценка | недостающее достроено нами (§13) | цифра со статусом оценки |
| период закрыт | сверки пройдены, снимок снят | цифра окончательная |
Ноль и «данных нет» это разные состояния, и путать их нельзя ни в отчёте, ни в интерфейсе. Пустая ячейка читается как ноль, а ноль означает «событий не было». Именно из этого различия растёт §13.
При закрытии сохраняется отдельный снимок отчётов, а журнал блокируется для обычных ручных записей и правок. Живые отчёты при этом могут измениться после новых данных. Блок сравнения показывает разницу между текущим расчётом и снимком закрытия.
Автоматическое сторно начисления служит исключением из замка. Когда из 1С приходит подтверждающий факт, встречная проводка ставится в период этого факта, даже если он уже заблокирован. Снимок закрытия не переписывается, поэтому изменение остаётся видимым в сравнении.
Часть III. Когда возникает расход
10. Уровень признания
Самый путаный вопрос методологии, и в нём её суть.
Один расход физически проходит по журналу дважды: первичной записью (пришёл акт, списаны материалы) и записью закрытия (затраты списаны на результат). В отчёт он обязан попасть ровно один раз. Вопрос ставится не «какую из двух игнорировать», а иначе: в какой момент ресурс считается потреблённым. Ответов три, и они не про счета, а про экономику.
A. Потребление в момент затраты
Ресурс потребляется сразу. Расход возникает на первичной записи, закрытие игнорируется.
Годится всему, что не оседает в запасах: аренда, административная зарплата, связь, консультанты, реклама. Для компании без производства и склада это верно по всем видам затрат сразу, и настраивать нечего.
B. Потребление в момент продажи, считаем мы
Затрата копится (материалы ушли в производство, товар лежит на складе), а потреблённой становится при продаже. Первичная запись в ОПиУ не идёт; вместо неё наш движок порождает запись признания со своей датой, наследуя аналитику источника и ссылку на него.
Годится позаказному производству и торговле, то есть везде, где мы можем ответить на вопрос «что именно из накопленного продано». Дата признания может следовать из документа реализации, этапа заказа или иного подтверждаемого события потребления.
Почему нельзя обойтись первичкой: затрата на миллион расходом ещё не стала, часть осядет в незавершённом производстве, часть на складе. Расход возникает вместе с себестоимостью проданного.
C. Потребление считает учётная система клиента
Читаем закрытие из системы клиента: оно и есть источник себестоимости.
Нужно там, где ответ на вопрос «что из накопленного продано» знает только тот, кто ведёт складской и производственный учёт. Классика это производство на склад: половина накопленного уходит в готовую продукцию, а продаётся со склада, включая произведённое в прошлых периодах. Многопередельное производство добавляет к этому переделы, где полуфабрикат возвращается в производство.
Уровень C законен. Он нужен, когда складской или производственный контур источника располагает данными о выпуске, переделах и партиях, которых нет у нашего движка. Самостоятельный приблизительный расчёт в такой ситуации хуже подтверждённого результата источника.
Вытеснять надо не уровень C, а неявный уровень C: когда система читает чужое закрытие потому, что политика не задана, а не потому, что так решили. Первое это дефект настройки, второе это осознанный выбор, у которого записано основание.
11. Правила выбора уровня
1. Уровень задаётся на пару «организация и вид затрат». Не на клиента: у одного юрлица производственные затраты могут стоять на B, а административные на A. Не на группу: у производственной компании и торгового дома в одной группе уровни разные по существу операций.
2. Из уровня следует всё остальное. Включили B по виду затрат: закрытие источника по нему исключается автоматически. Независимая ручка «игнорировать закрытие» запрещена: она создаёт комбинацию политики, при которой расход удваивается или исчезает.
3. Уровень общий для ОПиУ и Баланса. Это инвариант, а не пара согласованных настроек (§17). Расход по первичке в ОПиУ и одновременно остаток незавершённого производства в балансе это двойной счёт, а не законное расхождение.
4. Выбор предлагает система, подтверждает человек. Спрашивать клиента «какой у вас уровень признания» бессмысленно: он не обязан знать этих слов. Признаки берутся из данных: есть ли остаток на производственных счетах, закрываются ли они помесячно, есть ли выпуск готовой продукции, какой лаг между затратой и реализацией. Система показывает вывод и основание, человек соглашается или правит.
5. Молчаливого дефолта у производственных затрат нет. Если у организации есть производственные счета с оборотами, но политика по ним не задана и закрытия источника нет, система обязана показать находку, а не ноль. Универсальная карта не должна молча назначать им расходный уровень: затрата может попасть в расход дважды. Тишина недопустима: пустая себестоимость при живом производстве это находка того же класса, что и разбалансированный баланс.
6. Смена уровня это явный шаг со сверкой «до и после». Никогда не миграцией, никогда не сменой дефолта: цифры действующих отчётов меняются, и пользователь обязан увидеть, как именно.
12. Растянутое признание
Событие не всегда даёт расход одного месяца. Страховка на год, лицензия, подписка, оплаченная авансом: экономически это расход каждого из двенадцати месяцев. С доходом зеркально.
Механика та же, что в §10, только вместо одного признания получается график из N. Первичная запись в ОПиУ не идёт, движок порождает N записей признания, сумма графика равна сумме первички по построению. Правка графика отзывает непризнанный остаток, закрытые периоды не трогает.
Контракт графика: сумма, дата начала, число периодов, метод, счёт накопления и счёт признания. Метод «по факту потребления» требует источника факта: актов, счётчиков, объёма услуг; пока источника нет, доступны только календарные методы, и об этом говорится прямо.
Когда график ведёт бухгалтерия клиента, к нам приходит готовый результат: помесячные записи признания. Это тот же уровень C, применённый к растянутому расходу, и относиться к нему надо так же: читаем чужой результат осознанно, а первичную запись в отчёт не пускаем.
13. Закрытие периода
Закрытие перестаёт быть «получением цифры от бухгалтера» и становится операцией над журналом: перевести накопленное в финансовый результат. Кто её выполнил, регламент учётной системы или наш движок, механически безразлично, на выходе записи в одном реестре.
Порядок шагов обязателен, каждый следующий опирается на предыдущий:
- данные загружены и полны, разрывов нет;
- оценочные начисления введены (§33);
- графики признания отработали;
- признание затрат отработало;
- распределения, если применимы;
- переоценка валюты;
- сверки: ОПиУ, Баланс, ДДС;
- снимок отчётности, период закрывается.
После шага 8 действует единая матрица:
| Событие после закрытия | Где отражается | Что происходит со снимком |
|---|---|---|
| поздний документ, заменяющий оценку | первый открытый период; ссылка на исходный период | не меняется |
| исправление ошибки прошлого периода | первый открытый период либо явное переоткрытие | меняется только после переутверждения |
| смена политики | перспективно с утверждённой даты; ретроспектива отдельным проектом | не меняется молча |
| сторно собственной оценки движка | первый открытый период, в закрытый не ставится никогда (§9) | не меняется |
| изменение представления без изменения фактов | новая версия отчёта и bridge | исходный снимок хранится |
Пустая ячейка это тоже оценка, причём худшая. Незакрытый период показывается оценкой со статусом, а не пустотой, и вот почему.
Закрытие месяца в бухгалтерии малого клиента приходит на десятый-двадцать пятый день. Продукт, который молчит три недели из четырёх, инструментом управления не является. Молчание при этом не нейтрально: пользователь всё равно достроит цифру в голове, только без нашего контроля и без пометки. Неявная оценка «ноль» это самая грубая из возможных.
Международная практика говорит то же самое прямо: промежуточная отчётность предполагает больше оценок, чем годовая, а не меньше данных (IAS 34 §41, §23), и делается «в интересах своевременности» (IAS 34 §6). Механизм уточнения там же: прошлые периоды не переписываются, изменение оценки идёт через текущий период с раскрытием характера и величины (IAS 34 §35–36, §26).
Поэтому правило такое:
| Что показываем | Условие |
|---|---|
| факт | данные пришли |
| оценка | данных нет, но база для расчёта есть (прошлый период, договор, норма) |
| нет данных | оценить не из чего |
И два условия, без которых оценка превращается во враньё:
- Статус стоит на строке, а не на отчёте. Не «данные не готовы» поверх всего ОПиУ, а признак у каждой суммы: факт, оценка, нет данных. Оценка, неотличимая от факта, хуже пустоты.
- Уточнение оставляет след. Когда оценка заменяется фактом, видна дельта: что было, что стало, когда и почему. Без журнала уточнений оценка не защитима ни перед клиентом, ни в сделке.
Область запрета. Отчёт, уходящий в банк, инвестору или в расчёт дивидендов и бонусов, строится только по закрытому периоду. В этом и состоит различие быстрого и полного закрытия: не «оценки плохие», а «оценки не для всех адресатов».
Часть IV. Отчёты
14. Правки журнала
Правка это способ сказать, что считать правдой, когда источники спорят или источник неверен. Три вида: исключение с заменой, переопределение и разбиение. Первичка не мутируется; поверх неё живёт версионируемый слой корректировок, снимаемый целиком.
Правка действует на факт, а не на отчёт. Из этого различия следует всё остальное. Одна проводка несёт два факта сразу: Дт 90.02 ← Кт 41.01 это и расход в ОПиУ, и выбытие товара из запасов. Когда источник задваивает только один из них, исключать надо ровно его, а вторая нога остаётся: снять обе значит починить прибыль и сломать баланс.
Поэтому область действия правки определяется тем, какая нога факта затронута, а не «в каком отчёте сумму не видно». Формулировка через отчёт описывает тот же механизм и потому опасна: она разрешает спрятать сумму из одного отчёта, не тронув факт, а это уже не учёт, а редактирование картинки.
Односторонняя правка законна ровно тогда, когда исключённая нога заменена фактом равной суммы. Замена ищется в данных, а не в названии правила. Разница между исключённым и заменившим это не допустимая погрешность, а в точности остаток инварианта §17, и она обязана раскладываться поимённо.
Зеркальная пара правок, разводящая ОПиУ и Баланс на разные популяции записей, запрещена. Одно правило вырезает данные источника из ОПиУ, второе вырезает управленческую книгу клиента из баланса: и отчёты перестают быть двумя проекциями одного журнала, оставаясь при этом внешне правдоподобными. Это не настройка, а две несопоставимые книги под одной крышей: инвариант §17 в такой конфигурации не сходится ни при какой опорной точке, и починить его сменой опоры нельзя.
Presentation-only корректировка это не учётная правка. Она допустима только в отдельном слое альтернативного показателя (§15, §40), не меняет фактический ОПиУ, Баланс, капитал и закрытый снимок и всегда имеет мост к факту.
Правка принимается, если одновременно выполнено:
- у исключённого факта есть найденная в данных замена либо явное основание, почему замены нет;
- сумма замены сверена с исключённой, а непокрытый остаток назван и попадает в §17;
- нужная строка появилась в отчёте, а не только сошёлся итог: сумма умеет сойтись за счёт встречной ошибки;
- инварианты ОПиУ, Баланса и ДДС не ухудшились;
- сохранены автор, утверждающий, основание, исходная и новая версии;
- предпросмотр показывает влияние по всем периодам и организациям.
Выключение правила это не откат, а вторая правка. Оно возвращает всё, что правило скрывало, включая то, что расходом не является, и проходит тот же предпросмотр и ту же приёмку. Правило, маскировавшее ошибку разметки, снимается вместе с ней, а не раньше неё.
Флаг «вне ОПиУ» на статье это та же правка, только сильнее: он выключает всю цепочку классификации. Требования те же: сумма, выбывшая по флагу, показывается отдельной цифрой, а статья с флагом обязана иметь явный адрес в балансе. Способом массового исправления природы операций флаг не является: природу правит §3, а не фильтр.
Правило не достаёт до записей собственного движка без явного и осознанного условия. Признание затрат, сторно оценки, элиминации это наши факты, а не данные источника; правило, написанное против дубля источника, снимет их вместе с дублём и унесёт расход целиком, потому что первички под ними уже нет.
15. Слой нормализаций
Управленческая прибыль отличается от бухгалтерской не только методом признания, но и нормализациями: зарплата собственника выше рынка, его личные расходы через компанию, внутригрупповые сделки по нерыночным ценам, разовые события. У малого бизнеса это самая денежная корректировка, и объявлять её дефектом бессмысленно.
Нормализация это отдельный слой поверх фактов, а не правка первички. Формат вывода: как есть → корректировка → нормализовано, каждая строка с суммой, категорией, периодом и обоснованием.
Нормализованная прибыль это альтернативный показатель, а не факт журнала. Она не меняет Баланс и управленческий капитал, не участвует в инварианте §17 и не используется для дивидендов, бонусов, ковенант или внешней передачи без отдельного утверждения. Рядом всегда показываются фактический показатель и полный bridge.
Правила, без которых нормализация превращается в приукрашивание:
- Симметрия. Корректируем и расходы, и доходы. Снять разовый расход и оставить разовый доход того же периода это введение в заблуждение, а не нормализация.
- Постоянство между периодами. Корректировка, применённая в этом периоде и не применённая в прошлом, делает сравнение бессмысленным.
- «Разовое» это факт, а не ярлык. То, что случалось раньше или вероятно случится в ближайшие два года, разовым не считается. Реструктуризация и обесценение это классические ложные «разовые».
- Доля под наблюдением. Когда корректировки устойчиво составляют существенную часть прибыли, они перестали исправлять картину и начали её рисовать.
16. ОПиУ и Баланс
ОПиУ это обороты доходов и расходов за период, сгруппированные по управленческим строкам. Баланс это сальдо активов и обязательств на дату плюс капитал.
Одно событие попадает в оба отчёта разными сторонами. Прибыль и деньги расходятся именно поэтому: так устроен метод начисления, ошибки здесь нет.
Баланс отличается от ОПиУ тремя вещами: считается накопительно, стартует от опорной точки и включает записи закрытия, которые ОПиУ выбрасывает. При уровне признания B эти записи порождает наш движок, при C они приходят из источника, при A затратные счета закрываются в том же периоде.
Счёт без строки исчезает из баланса молча. Не «попадает в прочее», а именно исчезает: актив и пассив расходятся ровно на его сальдо. Поэтому карта строится от фактического плана счетов клиента, а не от типового: любой счёт с ненулевым сальдо обязан иметь строку либо явную пометку «в баланс не берём». Ненайденный счёт останавливает построение, а не разбалансирует его тихо.
Капитал считается управленчески:
капитал на дату = капитал на опорной дате
                + управленческая прибыль за период с опоры
                + взносы собственника − изъятия
                + изменения капитала, минующие ОПиУ (§17)
17. Инвариант и его законные исключения
**Прибыль ОПиУ за период плюс изменения капитала, минующие ОПиУ, равна приросту управленческого
капитала за тот же период.**
Это тождество двойной записи, а не пара согласованных настроек. Не сошлось, значит расход признан в одном отчёте и не отражён в другом.
Короткая формулировка «прибыль равна приросту капитала, кроме операций с собственником» неполна. Часть изменений капитала законно проходит мимо отчёта о прибыли, и если их туда затащить, отчёт соврёт; если не учесть в инварианте, он будет падать на ровном месте. Закрытый перечень v2.1 того, что двигает капитал мимо ОПиУ:
| Что | Почему мимо ОПиУ |
|---|---|
| взносы и изъятия собственника, дивиденды | операция с владельцем, не результат работы |
| курсовые разницы от пересчёта деятельности в другой валюте | не результат периода, а эффект пересчёта |
| переоценка основных средств и нематериальных активов | изменение оценки актива, не заработок |
| исправление ошибок прошлых периодов | относится к прошлому, идёт в накопленную прибыль |
| ретроспективное применение смены метода | то же основание |
| изменение доли собственника без потери контроля в acquisition-режиме | операция с владельцем, а не результат периода |
Всё остальное, что меняет капитал, обязано пройти через ОПиУ. Новая категория прямого изменения капитала не добавляется настройкой клиента: она требует новой версии ядра и обновления инварианта.
Остаток инварианта раскладывается поимённо, строки «прочее» в нём нет. Слагаемых ровно три класса: обходы капитала из таблицы выше, непокрытые односторонние исключения §14 (нога снята, замена не найдена или не равна по сумме) и дефекты полноты журнала. Пока остаток не разложен, он не «маленький» и не «объяснимый»: он неизвестный. Этим инвариант отличается от сверки §19: там расхождение законно, если названо, здесь оно законно, только если равно нулю после раскладки.
18. Две проверки, и путать их нельзя
| Что сравниваем | Норма | Кто объясняет |
|---|---|---|
| наш ОПиУ ↔ наш Баланс | строго ноль | никто, это дефект настройки |
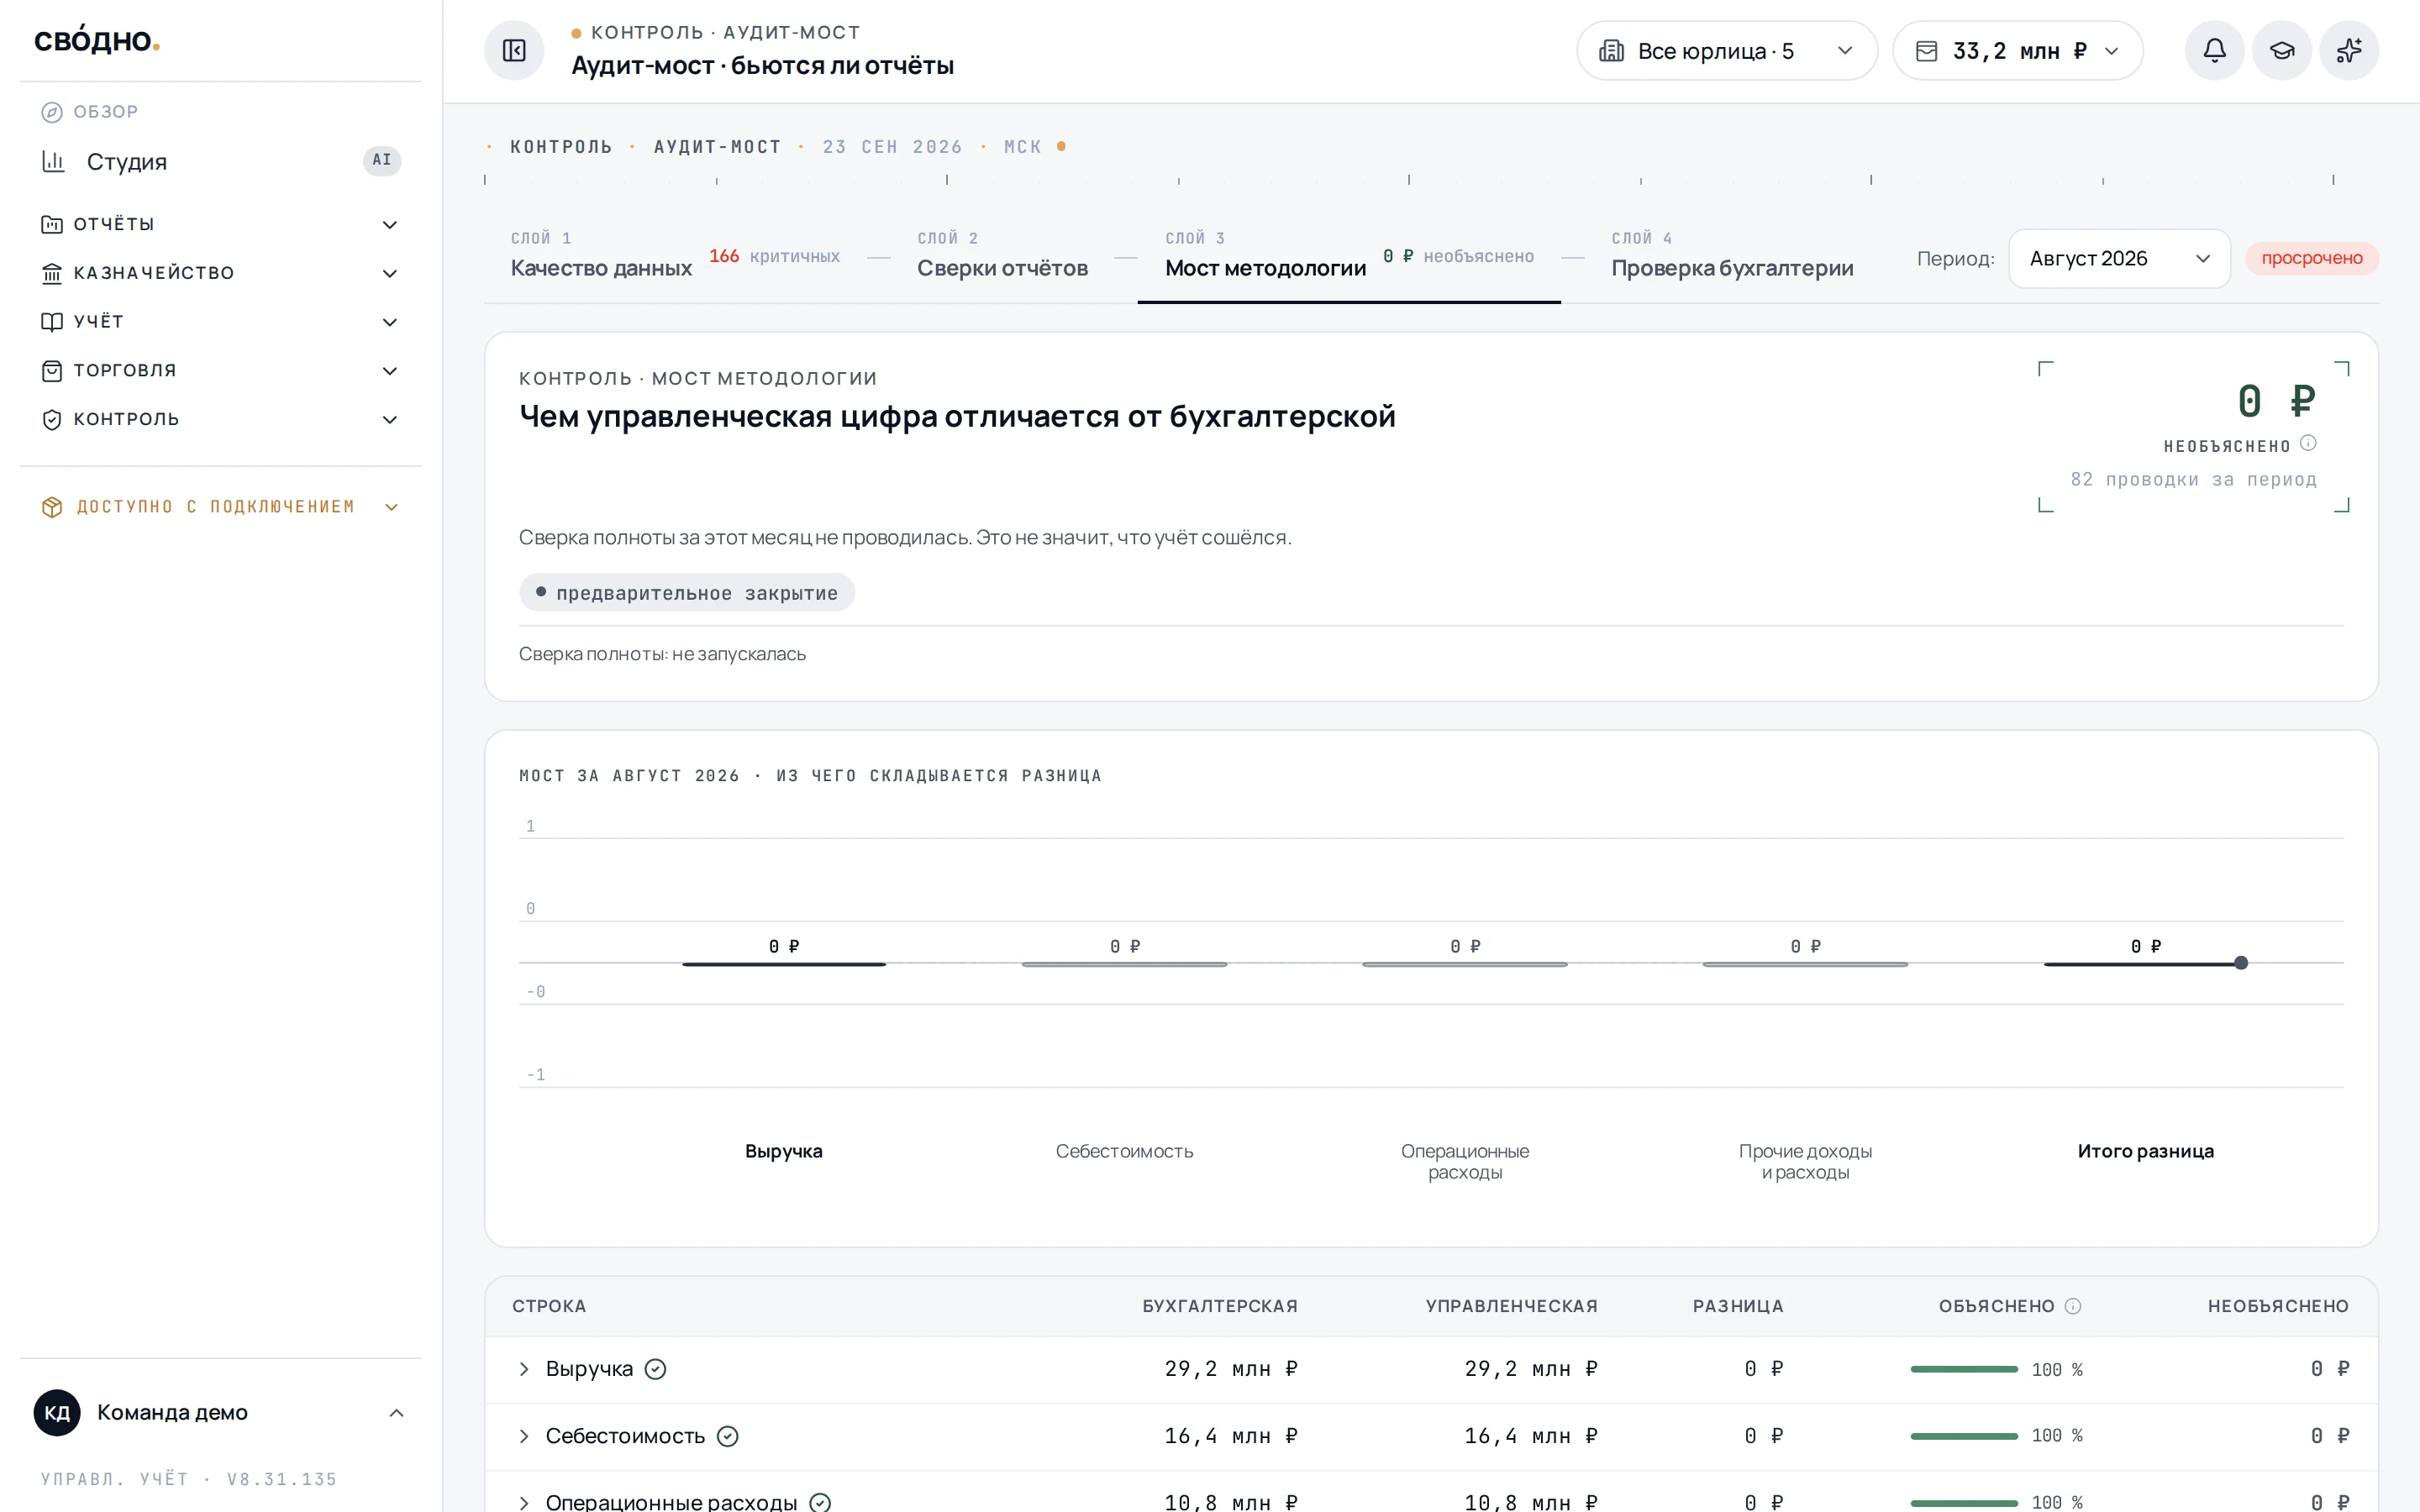
| наш результат ↔ бухгалтерский результат клиента | любая величина | сверка, построчно |
Первая это инвариант §17. Вторая это отдельный отчёт, и он обязателен, а не приятен.
19. Сверка с учётом клиента
Управленческая цифра становится защитимой не тогда, когда совпадает с бухгалтерской, а когда каждое расхождение названо. Так устроены все три международных свода правил, регулирующих управленческие показатели: сегментная отчётность требует показывать ту меру, которой пользуется руководство, и приводить сверку с отчётностью; европейские и американские правила альтернативных показателей требуют не совпадения, а построчной расшифровки каждой корректировки.
Формат:
результат по данным учёта клиента
  ± уровень признания (мы не капитализируем НЗП / признаём другой датой)
  ± нормализации (§15)
  ± текущий и отложенный налог согласно политике (§41)
  ± элиминация внутригрупповых операций
  = управленческий результат
Три требования, каждое из практики:
- Каждая существенная строка расхождения названа и описана. Строка «прочее» в сверке недопустима: необъяснённый остаток это дефект, даже маленький.
- Сверка строится за все сравниваемые периоды, а не только за текущий.
- Управленческие показатели не носят имён бухгалтерских. «Выручка», «прибыль», «валовая прибыль» в управленческом отчёте означают наши определения, и подпись обязана это показывать, иначе цифру прочитают как бухгалтерскую.
Практический критерий: расхождение, разложенное построчно, нормально. Необъяснённый остаток это дефект. Сверка, которая позволяет себе «законные» расхождения без разбора, краснеет всегда, и её перестают читать.
Часть V. Группа юрлиц
20. Консолидация
До первой консолидации утверждается регистр периметра: организация, основание включения, владелец/контроль, доля, метод, дата начала и окончания участия, функциональная валюта. Плоский флаг «член группы» недостаточен: он не объясняет вход или выход компании в середине периода.
Политика прямо выбирает режим:
- combined это объединение компаний под общим контролем без расчёта goodwill и доли неконтролирующих собственников;
- combined с долями это то же объединение, но структура содержит владение одной компании другой, а у части дочерних есть посторонние собственники;
- acquisition это консолидация материнской и дочерних компаний с элиминацией инвестиции против капитала по справедливой стоимости, goodwill и долей меньшинства.
Средний режим это не «acquisition попроще», и разница не в объёме работы. Как только в периметре появляется владение одной компании другой, элиминация инвестиции против капитала дочерней компании обязательна: вложение сидит в активах материнской, а капитал дочерней в пассивах группы, и без снятия пары капитал группы задваивается. Это не опция режима, а условие его существования.
Что средний режим при этом не делает: не переоценивает чистые активы дочерней компании на дату приобретения, не считает и не тестирует goodwill. Превышение цены приобретения над долей в капитале показывается отдельной строкой и остаётся в ней: не амортизируется, не обесценивается, в результат периода не попадает.
Доля неконтролирующих собственников в среднем режиме определяется пропорцией от результата и капитала дочерней компании. Этого достаточно, чтобы ответить на вопрос собственника «сколько заработала группа и сколько из этого моё», и недостаточно для отчётности по международным стандартам: ограничение называется прямо, а не подразумевается.
Называть combined-отчётность acquisition-консолидацией нельзя, и средний режим тоже ею не является. Если структура требует полного режима, а данных или механики нет, группа получает ограничение, а не приблизительную цифру.
Порядок сборки:
- каждое юрлицо признаёт расход по своему уровню и даёт свой результат;
- политики и отчётные периоды приводятся к единой базе группы;
- показатели переводятся из функциональной валюты юрлица в валюту представления группы (§31);
- остатки и обороты складываются;
- внутригрупповые обороты, расчёты и денежные потоки элиминируются парами;
- снимается нереализованная прибыль в активах (§22);
- для acquisition-режима выполняются корректировки капитала, goodwill и долей меньшинства;
- признаётся налоговый эффект консолидационных корректировок согласно выбранной политике (§41).
Инвариант §17 проверяется на каждом юрлице отдельно, а потом на группе. Иначе ошибка одной компании прячется в сумме остальных.
Элиминирующие записи живут в отдельном групповом журнале, а не в формулах отчёта. Запись содержит обе организации, пару исходных фактов, правило, период, валюту, автора/движок и статус сверки. Она не меняет книги отдельных юрлиц, но является единственным источником консолидированных отчётов о результате и о состоянии.
21. Единство политики в группе
Уровень признания задаётся на пару «организация и вид затрат», и это не противоречит единой политике группы, пока различие объясняется существом операций: производственная компания потребляет ресурс при выпуске или продаже, торговый дом сразу.
Единство ломает другое: два юрлица с одинаковым характером операций на разных уровнях. Тогда консолидированный отчёт перестаёт быть сопоставим сам с собой, а сумма означает разное в разных слагаемых. Такая настройка либо запрещается, либо обязана попасть в сверку отдельной строкой, но не остаётся незамеченной.
Признак «одинаковый характер операций» выводится из данных и ошибается системно, поэтому он предупреждает, а не блокирует. Подробности о ненадёжности признаков: §26.
Политика группы хранит канонический справочник статей и экономических ролей. Локальное отличие юрлица допустимо только с основанием, сроком действия и bridge к групповой политике.
22. Нереализованная наценка в остатке
Продажа внутри группы это два документа: продажа у одного юрлица, покупка у другого. Отсюда соблазнительная мысль элиминировать оба целиком, и наценка в запасах не возникнет вовсе. Мысль верна ровно в одном случае: когда к отчётной дате ничего из купленного внутри группы периметр не покинуло.
Арифметика. А купила снаружи за 100 и продала своей Б за 120. Б продаёт наружу с наценкой.
| Что успел Б | Правильно | «Удалить оба документа» |
|---|---|---|
| ничего не продал | прибыль 0, запасы 100 | 0 и 100, сходится |
| продал половину | прибыль 25, запасы 50 | прибыль 15, запасы 40 |
| продал всё | прибыль 50, запасы 0 | прибыль 30, запасы −20 |
Ошибка равна наценке, умноженной на долю, ушедшую наружу: метод тем хуже, чем лучше группа торгует, а у транзитной компании со складом на нуле съедает всю наценку и загоняет запасы в минус.
Инвариант этого не поймает. В строке «продал половину» прибыль занижена на 10 и запасы занижены на 10: актив равен пассиву, инвариант §17 держится. Картина внутренне непротиворечива и при этом неверна. Ровно тот класс дефектов, который врёт молча.
Поэтому шага два, и они разные:
- элиминируются обороты и взаимные расчёты, причём парами. Половинчатый вариант, где сняли обороты и оставили движение запасов, даёт у покупателя остаток по внутригрупповой цене;
- отдельно снимается наценка в остатке.
Формула зависит от того, что понимать под наценкой, и здесь легко ошибиться.
| Что известно | Прибыль в остатке |
|---|---|
наценка к себестоимости (прибыль / себестоимость), у нас M | остаток × M / (1 + M) |
| маржа от выручки (прибыль / цена продажи) | остаток × маржа |
Числовой пример: купили за 100, продали своим за 125. Наценка к себестоимости 25%, маржа от выручки 20%: одна и та же сделка, две разные цифры. На остатке 125 правильная элиминация даёт 125 × 0,25 / 1,25 = 25; подстановка маржи в формулу наценки: 125 × 0,2 / 1,2 = 20,8. Ошибка в пятую часть суммы, и она молчаливая. В нашей формуле M: наценка к себестоимости, и это должно быть написано рядом с формулой всегда.
Где документного подхода достаточно: услуги, аренда, проценты по займам. Наценке негде осесть, актива не возникает. Исключение: получатель капитализировал услугу в стоимость актива.
Правило применяется не только к запасам. Внутригрупповая прибыль снимается также из основных средств, НМА, незавершённого строительства и капитализированных услуг. После элиминации корректируются амортизация/списание; прибыль восстанавливается по мере продажи актива наружу, потребления или выбытия.
Точный расчёт требует партий, количеств и переходящего остатка; их может не быть. Тогда работает нижняя планка, и она обязательна: верхняя оценка это внутригрупповой оборот по ценам продажи, умноженный на наценку продавца и на долю непроданного, и считается она из данных, которые есть всегда. Она намеренно выше точной: M больше, чем M / (1 + M), и тем самым не занижает неснятую прибыль. Право не считать точно есть, права молчать нет. Консолидация с неснятой внутригрупповой прибылью полной не называется, а её оценка стоит отдельной строкой рядом с результатом группы.
Это и есть граница между двумя режимами §20: объединение компаний под общим контролем может жить с оценённой сверху внутригрупповой прибылью, а консолидация методом приобретения нет.
Порог существенности это настройка, а не константа. Отраслевого ориентира именно для нереализованной прибыли не существует; общие ориентиры существенности дают порядок величины (доли процента от выручки). Порог задаётся на клиента, и от него же зависит, показывать ли строку сверки отдельно и когда предупреждать о неклассифицированном (§7).
Часть VI. Себестоимость
23. Что попадает в запас, а что в расход периода
Вопрос, на котором расходятся бухгалтерский и управленческий взгляд.
- Полная (absorption) себестоимость: в запас идут прямые затраты и систематически распределённые производственные накладные, необходимые для приведения запаса в текущее состояние и место.
- Прямая (переменная) себестоимость: в запас идут только переменные затраты, постоянные производственные накладные признаются расходом периода. Так предпочитают управленческие отчёты.
«Полная» не означает «все расходы цеха любой ценой». Аномальные потери, сверхнормативный простой, нерациональная недозагрузка, хранение, не необходимое для процесса, административные и сбытовые расходы не капитализируются. Постоянные производственные накладные распределяются исходя из нормальной мощности; нераспределённый из-за низкой загрузки остаток это расход периода.
Причина предпочтения не в простоте. При полной себестоимости прибыль растёт от простого наращивания производства на склад: постоянные накладные уезжают в запас и не попадают в расход. Директор, которому платят за прибыль, получает прямой стимул произвести лишнего. Прямая себестоимость этот стимул убирает.
Наше решение. Фактический Баланс строится по полной себестоимости. ОПиУ по умолчанию тоже, но продукт обязан уметь показать маржинальный разрез (выручка минус переменные затраты) и стыковочную строку.
Стыковка занимает ровно одну строку, и это её главное достоинство: полная и прямая себестоимость дают одинаковую прибыль тогда и только тогда, когда объём производства равен объёму продаж. Вся разница сидит в изменении запаса:
прибыль (полная) − прибыль (прямая) = постоянные производственные накладные,
                                       осевшие в запасе за период
                                     − высвободившиеся из запаса
24. Распределение затрат
Распределяем только там, где есть реальный драйвер: причинно-следственная связь, а не корреляция и не желание, чтобы всё разнеслось без остатка. Затрата, которую не к чему привязать, остаётся нераспределённой и показывается как нераспределённая.
Это прямо противоположно бухгалтерской привычке разносить общепроизводственные расходы по базе ради того, чтобы счёт закрылся в ноль. Управленчески такое разнесение создаёт видимость точности: прибыльность направления начинает зависеть от выбора базы, а не от экономики.
Каждое распределение хранит пул затрат, получателей, драйвер, источник драйвера, периодичность, правило округления, нераспределённый остаток и версию. Для запасов нормальная мощность является допустимой базой постоянных производственных накладных; это не отменяет запрет разносить весь остаток только ради нуля. Смена драйвера проходит как смена политики с «до → после».
Часть VII. Как факты распознаются в источниках
Всё, что ниже, это свойства источников данных, а не методологии. Ядро частей I–VI от этой части не зависит; то же относится к правилам частей VIII–XIII. Появится клиент на другой учётной системе или без неё вовсе: меняется профиль адаптера, а не экономическая норма.
25. Приоритет источников
Когда один факт описывают два источника, они не суммируются. Назначается ведущий источник по виду операций: себестоимость из одной системы, расчёты и начисления из другой, деньги из третьей. Остальные по этому виду исключаются.
Ведущий источник назначается по домену данных, а не по системе целиком: себестоимость и складская аналитика могут идти из торговой системы, расчёты и начисления из бухгалтерской, деньги из банка. Взять «всё из одной» значит потерять то, чего в ней нет.
26. Признаки, по которым выводится политика
Уровень признания предлагается системой по данным: есть ли остаток на производственных счетах, закрываются ли они помесячно, есть ли документы выпуска готовой продукции, каков лаг между затратой и реализацией.
Признак «производство или торговля» по составу счетов ненадёжен. Он ошибается не из-за небрежности бухгалтеров, а системно: у производства работ и услуг счёта готовой продукции не бывает вовсе; товарный счёт у производственника это норма; при давальческой схеме сырьё у переработчика на забалансовом счёте, а у давальца готовая продукция без единого станка; в общепите продукты лежат на товарном счёте при реальном производстве. Нестандартное использование счёта источником также не меняет экономическую природу операции.
Поэтому ярлык «производство или торговля» остаётся языком объяснения человеку, а не переменной конфигурации. Уровень признания выводится из потоков напрямую: документы выпуска, наличие счёта плановой себестоимости, полуфабрикаты, направление закрытия затратных счетов.
Документ выпуска не всегда несёт сумму. В одних конфигурациях выпуск проводится по плановой цене, а без неё только в количестве; в тяжёлых конфигурациях выпуск даёт только количественное движение всегда, а стоимость появляется после регламентного расчёта. Отсюда три ветки, и путать их нельзя:
| Что в данных | Что это значит |
|---|---|
| выпуск с ненулевой суммой | производство на склад, признак сработал |
| выпуск без суммы либо тяжёлая конфигурация | производство есть, себестоимость приходит регламентом, нужен уровень C |
| выпуска нет, затратный счёт закрывается на себестоимость продаж | услуги или работы, событие признания: реализация |
27. Регламентные операции: контейнер, а не признак
В 1С «Регламентная операция» работает контейнером: внутри и техника закрытия, и настоящие расходы периода. Резать по типу документа нельзя: амортизация, резервы и налоги внутри неё являются реальными событиями и при грубой отсечке исчезнут молча.
Разбор содержимого:
| Что внутри | Чем является |
|---|---|
| амортизация и износ | расход периода |
| начисление резервов | расход периода |
| налоги и взносы с фонда оплаты труда | расход периода |
| налог на прибыль | расход периода |
| корректировка стоимости номенклатуры | расход периода |
| закрытие затратных счетов | расход периода, но см. ниже |
| закрытие счетов продаж и прочих доходов | техническое движение |
| реформация баланса | техническое движение |
Техническим оказывается только последняя пара. Закрытие затратных счетов расход несёт, но признан он мог быть раньше: первичной записью; что взять источником, решает уровень признания (§10), а не тип документа. Прочитать обе стороны значит посчитать расход дважды.
28. Счета-накопители: у затраты две ноги, иногда три
Накопитель (расходы будущих периодов, резервы) движется в обе стороны, и обратное движение опаснее прямого:
| Движение | Смысл | Решение |
|---|---|---|
| актив создан из обязательства | капитализация | вне ОПиУ |
| списание части накопителя на затраты | признание | расход периода |
| перенос уже признанной затраты обратно в актив | декапитализация | вычитаем ранее признанный расход |
Третий случай самый коварный: затрата уже прошла через затратный счёт и была признана расходом, а потом ушла в актив. Не вычесть значит завысить расход на всю сумму переноса.
Зеркально работают резервы: начисление резерва даёт расход, использование резерва расходом уже не является, потому что расход признан при начислении. Принять использование за расход значит посчитать одно и то же дважды.
Знак обратной ноги зависит от уровня признания счёта-корреспондента: вычитаем только там, где первичная запись в отчёт попадала.
29. Доступность аналитики зависит от адаптера
Ось существует в отчёте тогда, когда её отдаёт источник либо когда она создана утверждённым правилом или ручной разметкой. Для каждой оси показывается доля покрытия.
Отсюда правило: отсутствие оси это факт, который сообщается, а не скрывается. Отчёт по недоступному разрезу не строится приблизительно и не заполняется «прочим».
Второй эффект того же рода: у разных конфигураций управленческая статья лежит в разном разряде аналитики документа. Настройка порядка разрядов это свойство версии адаптера и конфигурации источника, а не универсальный дефолт: массовое включение может переразметить чужие данные.
Часть VIII. Частные правила
Шесть тем, где ошибка встречается чаще всего, а цена её велика. Все правила выведены из §2–4 и ничего нового к принципам не добавляют: они лишь закрывают места, где интуиция подводит.
30. Косвенные налоги
Доходы и расходы показываются без возмещаемого налога: он не является ни доходом продавца, ни расходом покупателя, а представляет собой расчёты с бюджетом. Соответственно:
- выручка берётся за вычетом налога с продаж;
- закупки берутся по стоимости без входного налога, сам налог попадает в расчёты (актив до зачёта);
- невозмещаемый налог входит в стоимость актива или расхода, потому что возместить его нельзя;
- обязанность налогового агента порождает обязательство, а не расход.
Самое частое искажение это не сама ставка, а асимметрия. Выручку показали без налога, а закупки с налогом, и маржа падает на величину ставки без единой ошибочной проводки. Проверка простая и обязана быть в сверке: обе стороны отчёта в одной базе.
31. Валюта
До операций задаются три понятия:
- валюта операции это валюта договора или платежа;
- функциональная валюта юрлица это валюта основной экономической среды организации;
- валюта представления это валюта отчёта отдельной компании или группы.
Функциональная валюта определяется по экономике организации, а не выбирается ради удобного результата. Одна валюта системы не заменяет этот атрибут у каждого юрлица.
Три величины, которые нельзя смешивать:
| Величина | Что это |
|---|---|
| сумма в валюте операции | факт как он произошёл |
| сумма в валюте отчёта | тот же факт по курсу признания |
| курсовая разница | результат изменения курса, а не операционный результат |
Правила:
- операция несёт обе суммы и курс, применённый при признании;
- если сумма пришла уже в валюте отчёта, это третье состояние, а не «валютная операция без курса»: требовать одновременно валюту и курс значит отбросить такие операции целиком;
- курсовые разницы показываются отдельной строкой и не смешиваются с операционным результатом, иначе прибыль от работы неотличима от движения курса;
- переоценку валютных остатков порождает выбранный источник расчёта: учётная система или наш движок, но не оба одновременно;
- при консолидации активы и обязательства переводятся по курсу отчётной даты, доходы и расходы по курсам операций либо обоснованному среднему, капитал по историческим курсам; разница трансляции показывается отдельно в капитале;
- курс сделки, курс признания и курс закрытия хранятся раздельно и не перезаписывают друг друга.
32. Амортизация управленческая, а не налоговая
Срок полезного использования в управленческом учёте определяется экономикой актива, а не классификатором. Расхождение с бухгалтерским сроком это норма, а не дефект, и оно попадает в §19 как объяснённая строка сверки.
Из этого следуют два практических требования: амортизация в отчёте порождается выбранным источником расчёта там, где управленческий срок отличается от учётного; и малоценные активы, списанные источником сразу, могут в управленческой модели жить как актив, если экономически они служат годами.
33. Резервы и оценочные обязательства
Резерв это обязательство с неопределённой суммой или сроком. Признаётся, когда обязанность уже возникла, а платёж ещё не наступил: отпуска, гарантии, бонусы, спорные суммы.
Правило одного признания (§4) здесь работает буквально:
| Событие | Что происходит |
|---|---|
| начисление резерва | расход периода |
| использование резерва | не расход, обязательство погашается |
| восстановление неиспользованного | уменьшение расхода |
Принять использование за расход значит удвоить его. Это ровно тот дефект, который §28 ловит на стороне источника, но он возникает и в наших собственных начислениях.
34. Внутренние перемещения
Перемещение не является операцией результата: ни дохода, ни расхода. Это касается денег между счетами одного юрлица и товаров между его складами. Между юрлицами юридическая природа сохраняется: платёж по поставке, заём, вклад или дивиденд отражаются у каждой компании как соответствующая операция и элиминируются только в группе.
Опасность в другом: перемещение приходит в систему двумя записями из двух источников: списание из одной выписки, зачисление из другой. Не связав их, получаем и «расход», и «доход» на пустом месте.
Признак пары: совпадение суммы, встречное направление и близость дат при том, что оба счёта наши. Найденная пара сворачивается в одно перемещение; не найденная не выбрасывается, а показывается как незакрытое перемещение (частный случай лестницы §7: строка видна, потому что деньги реальны).
Отдельный случай это перемещение между юрлицами группы. Для каждого юрлица это расчёт с контрагентом, для группы это перемещение. Свернуть его на уровне юрлица значит потерять внутригрупповой долг, который потом нечем элиминировать (§20).
35. Связанные стороны
Операции с собственниками и аффилированными компаниями часто идут не по рыночным условиям: беспроцентный заём, аренда у собственника, услуги «своей» компании. Правила три:
- операции со связанными сторонами помечаются, а не прячутся;
- в отчёт они входят по фактическим условиям: переоценивать «как если бы по рынку» мы не вправе;
- в сверке (§19) они выделяются отдельно: именно здесь чаще всего расходятся управленческий и налоговый взгляд, и объяснение расхождения должно быть под рукой.
Изъятия собственника расходом не являются (§17): это движение капитала, даже когда проходит через расчётный счёт как обычный платёж.
Часть IX. Границы
36. Существенность
Единого порога не бывает. У нас три разных по природе порога, и путать их нельзя:
| Порог | К чему применяется | Кто задаёт |
|---|---|---|
| порог показа | когда строка «не классифицировано» становится предупреждением | клиент |
| порог сверки | какое расхождение с источником требует объяснения | клиент |
| порог элиминации | когда нереализованная наценка считается точно (§22) | клиент |
Значения по умолчанию продуктовые, но каждое видно и изменяемо, потому что скрытый порог превращается в скрытое искажение: сумма ниже порога исчезает из виду, а не из отчёта.
Порог применяется и к отдельной сумме, и к совокупности однотипных ошибок. Качественно существенная статья (мошенничество, связанная сторона, нарушение ковенанта, отрицательный остаток, смена знака прибыли) раскрывается независимо от суммы. Существенность не разрешает нарушать двойную запись или скрывать необъяснённое расхождение.
37. Качество данных: часть отчёта, а не служебная информация
Отчёт всегда сопровождается ответом на три вопроса: на какую дату данные, какая часть периода закрыта источником, какая доля сумм осталась неклассифицированной. Без этого пользователь не может отличить «у компании так» от «у нас нет данных».
Тот же принцип запрещает молчаливую пустоту: ноль в ячейке и отсутствие данных это разные вещи, и показываться они обязаны по-разному (§13).
38. Чего эта методология не делает
Границы называются прямо, потому что необъявленная граница читается как обещание:
- Не заменяет бухгалтерский и налоговый учёт. Управленческий результат не является базой для налога и не подписывается в качестве отчётности.
- Не является аудитом. Мы показываем, как данные превращаются в отчёт, но не подтверждаем достоверность первички.
- Не строит бюджет и прогноз. Ядро описывает признание свершившихся фактов и оценок по ним; планирование опирается на эти данные, но живёт по своим правилам.
- Не переоценивает активы по справедливой стоимости без явного решения клиента: переоценка это отдельная утверждённая корректировка со своим основанием, а не автоматика.
- Не улучшает исходные данные. Если источник не различает направления бизнеса, отчёт в этом разрезе не появится (§29). Мы обязаны сказать об этом, а не заполнить разрез приблизительно.
- Не ведёт кассовый отчёт о прибыли и не переключает метод. Прибыль считается начислением, всегда. Кассовая картина у клиента уже есть и называется ДДС; второй движок ОПиУ, считающий прибыль по оплате, не появится. Клиенту, который мыслит кассой, мы даём мост между двумя отчётами, а не третий отчёт.
- Не делает acquisition-консолидацию. Гудвилл и его обесценение, переоценка чистых активов на дату приобретения, ступенчатое получение контроля и потеря контроля, метод долевого участия для ассоциированных компаний остаются за границей. Владение долями и доля неконтролирующих собственников поддерживаются в упрощённом виде (§20, средний режим); группа, которой нужен полный, получает отказ, а не приближение.
- Не ведёт параллельные книги РСБУ и МСФО и не занимается трансфертным ценообразованием для налоговых целей.
- Не строит отчёт о деньгах из журнала проводок. ДДС читает денежный реестр операций: первичную запись движения, у которой есть собственные оси разметки (статья, ЦФО, проект, направление) и сверка с остатками счетов. Требование §5 «один журнал» существует ради сходимости результата и состояния между собой; денежный отчёт в это тождество не входит, и второй источник его не ломает. Контроль полноты у него свой и он строже, чем сходимость остатка: тождество «начало + поток = конец» выполняется по построению и ничего не доказывает, поэтому проверяется разложение потока на непересекающиеся классы: деньги, не показанные ни в одном разделе, обязаны быть названы, а не растворены в невязке. Граница перестаёт действовать в одном случае: если у клиента движение денег приходит только проводками, без операций, тогда ДДС обязан читать журнал.
Последние три границы это решения о сегменте, а не признание слабости. Необъявленная граница читается как обещание, поэтому она названа здесь, а не выясняется на внедрении.
Часть X. На что опирается
Ядро выведено не из плана счетов. Опоры это рамки управленческого учёта и требования к непубличным показателям.
| Что берём | Откуда |
|---|---|
| принцип причинности: затрата относится туда, где вызвана, распределение без драйвера не улучшает отчёт | IMA, Conceptual Framework for Managerial Costing |
| принцип аналогии: управленческая модель отражает экономику, а не форму документа | IMA, там же |
| отчёт существует ради решения, а не ради формы; релевантность определяет представление, но не отменяет полноту признания | CGMA Global Management Accounting Principles |
| управленческий подход: сегменты и разрезы это те, по которым руководство реально принимает решения | IFRS 8, management approach |
| промежуточная отчётность предполагает больше оценок, чем годовая | IAS 34 §23, §41 |
| элементы отчётности: актив, обязательство, капитал, доход, расход | Conceptual Framework for Financial Reporting |
| выручка следует за исполнением обещания и переходом контроля; principal/agent определяет gross/net | IFRS 15 |
| состав себестоимости запасов, нормальная мощность и списание при продаже | IAS 2 |
| контроль определяет периметр; внутригрупповые статьи и прибыль в активах элиминируются | IFRS 10 |
| функциональная валюта отличается от валюты представления | IAS 21 |
| деньги и денежные эквиваленты, сверка ДДС и остатков | IAS 7 |
| текущий и отложенный налог, включая временные разницы консолидации | IAS 12 |
| показатель, отличающийся от учётного, обязан иметь определение, сверку с учётным и постоянство от периода к периоду | ESMA Guidelines on Alternative Performance Measures §26–30, §41 |
| нельзя подавать нестандартный показатель заметнее сопоставимого учётного и менять правило между периодами | SEC Regulation G, C&DI 100.01–100.05 |
Стандарты используются как проверенные ориентиры для экономической логики, а не потому, что управленческий контур обязан выпускать отчётность по МСФО. Специфические проводки РСБУ и 1С в части VII описывают источник и не превращают его план счетов в метод.
Практическая ценность рамок ESMA и SEC здесь не в формальной применимости: мы никому не обязаны им следовать. Ценность в том, что они описывают ровно нашу ситуацию: показатель, который отличается от учётного и при этом претендует на доверие. Их требования, то есть определение, сверка, постоянство и непреувеличение, и есть §19 и §37.
Часть XI. Полнота управленческой модели
Части I–X описывают контур, который продукт строит сегодня: журнал, признание расхода, два отчёта и их сходимость. Части XI–XIII закрывают остальную половину управленческой модели: выручку, показатели, оценку баланса, группу и управление самой политикой. Нормы здесь приняты полностью, но горизонт реализации у них длиннее: продукт обязан либо соответствовать, либо назвать ограничение вслух. Молчаливое приближение запрещено и тут: считать по-своему и не сказать об этом хуже, чем не считать вовсе.
Отдельно про имена. Показатель, определённый в §40, и показатель с тем же названием на экране обязаны совпадать формулой. Расхождение здесь опаснее отсутствия: «рабочий капитал», который у нас считается иначе, чем у финансового директора клиента, читается им как ошибка данных, а не как разница определений.
39. Признание выручки
Выручка признаётся, когда компания исполнила обещание клиенту и передала ему контроль над товаром или получила подтверждаемый результат услуги. Платёж, счёт, акт и запись в источнике служат доказательствами события, но ни один из них сам по себе не определяет дату признания.
Для каждого типа договора политика фиксирует: что обещано, когда обещание исполнено, как измеряется прогресс, цена сделки, переменная часть, возвраты и роль компании в сделке.
| Ситуация | Правило |
|---|---|
| аванс клиента | обязательство до исполнения, не выручка |
| товар | выручка при переходе контроля; себестоимость признаётся тем же событием |
| услуга одного периода | по факту оказания и приёмки либо иному доказуемому событию |
| длительный проект | по степени готовности, только если результат и прогресс надёжно измеримы; иначе при завершении |
| скидка, бонус, возврат | уменьшение выручки того договора, к которому относится; оценка обновляется со следом |
| маркетплейс или агент | gross, если компания контролирует товар/услугу до передачи; net-комиссия, если она агент |
| подписка, лицензия, доступ | по периоду предоставления либо отдельным обязательствам договора |
| консигнация | передача посреднику не создаёт выручку до продажи конечному клиенту или иного перехода контроля |
Дата признания, документ и платёж хранятся раздельно (§6). Возврат или ретробонус после закрытия обрабатывается по матрице §13. Неразрешённый вопрос gross/net, перехода контроля или степени готовности блокирует утверждение соответствующей выручки, а не закрывается дефолтом.
40. Управленческие показатели и слои представления
Каждый показатель живёт в реестре определений: формула, строки-источники, периметр, валюта, фактический или нормализованный слой, порядок налогов, периодичность, владелец и версия. Два показателя с разными формулами не носят одно имя.
Минимальный канон:
| Показатель | Определение |
|---|---|
| выручка | признанная выручка §39 за вычетом возмещаемых косвенных налогов |
| валовая прибыль | выручка минус себестоимость проданного по полной себестоимости |
| маржинальный доход | выручка минус переменные затраты; мост к валовой прибыли обязателен |
| операционная прибыль | валовая прибыль минус операционные расходы плюс/минус прочий операционный результат |
| EBITDA | операционная прибыль до амортизации ОС/НМА; все дополнительные исключения названы отдельно |
| EBIT | прибыль до финансового результата и налога, после амортизации |
| чистый долг | процентный долг минус деньги и утверждённые денежные эквиваленты; restricted cash раскрывается отдельно |
| рабочий капитал | операционные оборотные активы минус операционные краткосрочные обязательства |
| свободный денежный поток | операционный денежный поток минус капитальные платежи по утверждённому определению |
Факт, нормализация (§15), бюджет и прогноз это разные слои. Пользователь видит, какой слой выбран, а выгрузка несёт его название и версию. Нормализованный показатель не подменяет фактический.
41. Оценка активов, обязательств и налог на прибыль
Баланс не заканчивается классификацией сальдо. Для каждого существенного класса политика задаёт основу оценки и триггеры пересмотра:
- дебиторка: срок, спорность, ожидаемая собираемость и резерв потерь;
- запасы: себестоимость и снижение до ожидаемой чистой цены реализации, неликвид и порча;
- ОС и НМА: порог капитализации, срок, ликвидационная стоимость и признаки обесценения;
- аренда и лизинг: право пользования/обязательство либо иной выбранный управленческий подход с мостом к источнику;
- займы: тело, начисленные проценты, просрочка и связанная сторона раздельно;
- резервы: основание, диапазон оценки, использование и восстановление (§33).
Политика по налогу на прибыль выбирается явно:
- текущий налог это обязательный отдельный показатель фактического ОПиУ;
- отложенный налог включается, если управленческий Баланс ведётся с временными разницами;
- если отложенный налог не ведётся, он остаётся отдельной строкой сверки §19, а показатель подписывается так, чтобы его нельзя было принять за бухгалтерскую чистую прибыль;
- налоговый эффект элиминаций и нормализаций не предполагается нулевым: он считается либо явно раскрывается как непосчитанный.
Для ДДС депозит является денежным эквивалентом только при коротком сроке (обычно не более трёх месяцев от даты приобретения), высокой ликвидности, незначительном риске стоимости и цели покрытия краткосрочных платежей. Остальной депозит это финансовое вложение, а его размещение и возврат являются инвестиционным потоком. Ограниченные деньги входят в сверку остатков, но показываются отдельно от доступной ликвидности.
Часть XII. Intercompany-контроль
42. Сверка и элиминация внутригрупповых операций
Периметр строится по реестру юридических лиц и устойчивому внутреннему идентификатору, а не только по похожему названию или ИНН. Для каждой пары организаций сверяются отдельно:
- торговые обороты и услуги;
- дебиторка, кредиторка и авансы;
- займы: тело, проценты и начисления;
- дивиденды и операции с капиталом;
- деньги в пути;
- запасы, ОС, НМА и капитализированные услуги с внутригрупповой прибылью.
Кандидат пары ищется по организациям, договору/заказу, документу, сумме, валюте и близости дат. Допуски утверждаются политикой. Поддерживаются одна-к-одной, одна-ко-многим и многие-ко-многим связи; совпадение суммы не является достаточным доказательством.
У пары есть состояния: matched, timing difference, amount difference, one-sided, disputed, not enough data. Автоматически элиминируются только подтверждённые пары. Остальные остаются поимённым реестром с суммой, возрастом, ответственным и сроком решения. Разница не прячется в mismatch или «прочее» и не распределяется пропорционально.
Элиминация выполняется симметрично во всех трёх отчётах и сохраняет внешнюю прибыль, внешний денежный поток и капитал группы. После неё отдельно выполняется §22. Критерий закрытия группы: ноль необъяснённых существенных intercompany-разниц, а не ноль всех временных разниц.
Часть XIII. Управление методологией
43. Регистр политики и изменение правил
Каждая настройка, влияющая на цифру, является версией учётной политики. Обязательные поля: организация/группа, экономический объект, правило, дата действия, основание, автор, утверждающий, версия и связь с предыдущей версией.
Изменение проходит draft → preview → approved → effective → superseded. Preview показывает цифры «до → после», затронутые периоды, организации и инварианты. Создатель существенной ручной правки не утверждает её сам. Ретроспективное применение это отдельное решение с пересчётом сопоставимых периодов и раскрытием; молчаливая смена дефолта запрещена.
44. Роли и контроль доступа
Минимально разделяются права на загрузку данных, разметку, изменение политики, ручную проводку, утверждение, закрытие/переоткрытие периода, консолидацию и выгрузку наружу. Все действия журналируются. Удаление учётного следа недоступно: ошибочная запись сторнируется по правилам §13.
Существенные изменения требуют maker-checker. Аварийный доступ ограничен по времени, имеет основание и попадает в отдельный обзор. Права пересматриваются регулярно и при смене роли сотрудника.
45. Контроли источников и интеграций
Для каждой загрузки хранятся источник, организация, диапазон данных, время, схема, число строк, контрольные суммы, исходные ключи, отменённые версии и результат дедупликации. Повторный запуск с тем же входом идемпотентен. Изменение схемы, пропуск периода, уменьшение числа строк, новый счёт или неизвестная аналитика создают находку до построения окончательного отчёта.
Трассировка проходит весь путь: source fact → normalized fact → rule version → journal set → report line → snapshot. Ведущий источник (§25) назначается по домену и сроку действия; смена источника требует overlap-сверки, cut-off и доказательства отсутствия дублей и разрывов.
46. Приёмка методологии на данных
Методология считается реализованной не по наличию экранов, а когда машинно выполнены критерии:
- инвариант §17 равен нулю по каждому юрлицу и группе;
- начало денег плюс потоки и курсовой эффект равно конечному остатку;
- доля и сумма неклассифицированного названы;
- ненайденные балансовые роли отсутствуют;
- сверка §19 не содержит необъяснённого остатка;
- intercompany-реестр §42 не содержит необъяснённых существенных разниц;
- нереализованная прибыль §22 рассчитана либо доказанно несущественна;
- каждая цифра разворачивается до источника и версии правила;
- повторная загрузка того же набора не меняет результат;
- закрытый снимок меняется только через переоткрытие и переутверждение.
Вердикт по каждому критерию имеет ТРИ значения: выполнен, нарушен, не проверен. Критерий, у которого нет данных, чтобы его нарушить, отвечает «нарушений не найдено» и выглядит доказательством, не будучи им: у клиента без внутригрупповых пар пп. 6 и 7 зеленеют по построению. Зелёный по построению опаснее красного: красный зовут чинить, зелёный кладут в акт. Поэтому «не проверен» это самостоятельное состояние приёмки, а не отсутствие результата, и в акт как выполненный он не идёт.
Что закреплено
Изменение любого положения ниже требует новой версии ядра и миграционного описания:
- Управленческий учёт первичен; учётная система клиента это источник фактов (§1).
- Природа операции и строка отчёта это два независимых вопроса (§3).
- Из журнала не может выпасть ничего; неклассифицированное видно (§4, §7).
- Один факт признаётся один раз, кто бы его ни принёс (§4, §14).
- Фактические отчёты режут единый журнал; правка действует на факт, а не на отчёт, и односторонняя правка требует равной замены (§5, §14, §17).
- Уровень признания: политика «организация × вид затрат», а счёт лишь признак источника (§10, §11).
- Оценка показывается со статусом; закрытый снимок неизменяем без переоткрытия (§9, §13).
- Расхождение с учётом допустимо только с полным построчным объяснением (§19).
- Выручка определяется исполнением обязательства и переходом контроля, а не платёжной датой (§39).
- Группа имеет версионный периметр; intercompany элиминируется парами, а прибыль в активах снимается отдельно (§20, §22, §42).
- Функциональная валюта юрлица и валюта представления различаются (§31).
- Каждое правило имеет версию, preview и независимое утверждение (§43, §44).
Приложение: словарь
| Термин | Значение в этом документе |
|---|---|
| Журнал | реестр проводок двойной записи, единый источник отчётов о результате и о состоянии |
| Статья начисления | управленческая классификация проводки, ось ОПиУ |
| Статья ДДС | управленческая классификация операции, ось отчёта о движении денег |
| Уровень признания | на какой проводке возникает расход: первичной, порождённой или закрывающей |
| Порождённое признание | проводка, созданная нашим движком, а не пришедшая из источника |
| Опорная точка | остатки на дату начала учёта в системе, основание баланса |
| Правка журнала | исключение, переопределение или разбиение проводки поверх источника |
| Мост методологии | сверка управленческого финрезультата с бухгалтерским с разбором причин |
Частые вопросы
Почему прибыль за месяц не равна чистому денежному потоку?
ОПиУ признаёт доходы и расходы по экономическому событию, а ДДС показывает движение денег. Аванс, покупка запаса или погашение долга меняют деньги, но не обязаны менять прибыль в тот же месяц.
Покупка оборудования сразу уменьшает прибыль?
Нет. Деньги превращаются в актив баланса. В ОПиУ стоимость попадает постепенно через амортизацию или при выбытии, в зависимости от учётной политики.
Может ли сумма исчезнуть, если система не смогла её классифицировать?
Нет. Неклассифицированная сумма должна остаться видимой отдельной строкой или находкой. Полнота важнее красивого отчёта без хвоста.
Что означает ненулевой остаток в сверке «ОПиУ ↔ Баланс»?
Это не допустимая методологическая разница. ОПиУ и баланс должны быть двумя представлениями одного журнала, поэтому ненулевой остаток требует проверки правил и источников.
Ещё в рубрике «Методология»
Остались вопросы?
Напишите в поддержку: ответим письмом или созвонимся и настроим вместе.