Баланс: как читать и что означает каждая строка
Баланс показывает, чем компания владеет и на чьи деньги это куплено: актив равен пассиву, расхождение всегда означает дырку в данных. Разбираем каждую строку, четыре индикатора здоровья, денежный цикл, расшифровку до документов и порядок разбора, если баланс не сошёлся.
Баланс отвечает на вопрос, который не закрывают ни ДДС, ни ОПиУ: чем компания владеет и на чьи деньги это куплено. Прибыль может быть отличной, а денег нет — потому что вся прибыль ушла в склад и дебиторку. Баланс показывает это одной картинкой.
Это единственный отчёт в свóдно, который считается на дату, а не за период. ДДС и ОПиУ отвечают «что происходило с 1 по 31 июля», баланс — «как обстоят дела на 31 июля в 23:59».
Если по ходу что-то непонятно, напишите на support@svodno.ai или в чат кабинета свóдно.
Главное правило: актив равен пассиву
Слева — актив: во что вложены деньги (товар, техника, долги клиентов, остатки на счетах). Справа — пассив: откуда эти деньги взялись (свои, кредит, долг поставщику, аванс клиента). Это две стороны одного и того же, поэтому итоги обязаны совпасть до копейки.
Смысл в том, что расхождение — это не «некрасивая цифра», а сигнал о дырке в данных. Чаще всего не хватает какого-то куска: не подгрузились остатки по счёту, не разнесены операции, не закрыт год. Само по себе расхождение никогда не появляется.
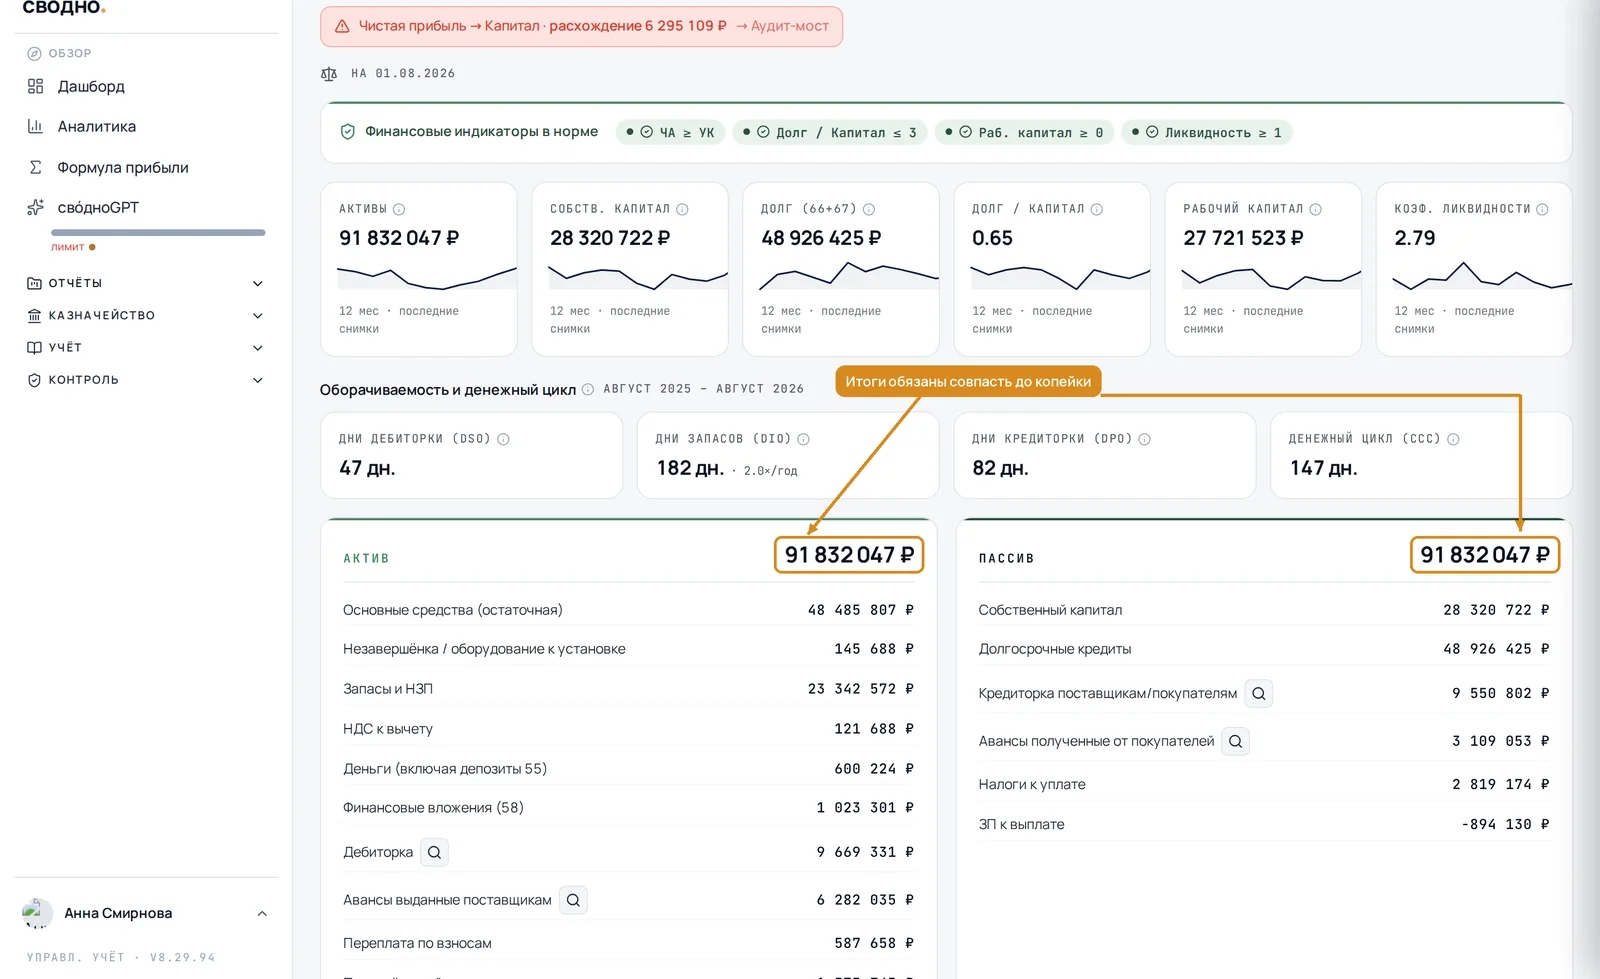
Важно: свóдно не «рисует» баланс — он собирается из остатков вашей 1С на выбранную дату. Поэтому баланс в свóдно и оборотно-сальдовая ведомость в 1С обязаны показывать одно и то же.
Шапка: что выбрано и на какую дату
Над отчётом — четыре вещи, которые полностью определяют показанные цифры.
- Дата. Пресеты выбирают конец месяца, квартала или года. Рядом подпись «на 31.07.2026» и, если включено сравнение, «vs 30.06.2026» — тогда у каждой строки появляется изменение за период.
- Организация. Если юрлиц несколько, фильтр в шапке кабинета отбирает нужные. По умолчанию — все, к которым у вас есть доступ.
- Консолидация. Переключатель появляется только у группы компаний. Про него отдельный раздел ниже.
- «Обновить из 1С». Тянет свежие остатки на выбранную дату прямо сейчас, не дожидаясь ночного обмена.
Если под шапкой мелким шрифтом появилась подпись про свёртку расчётов, это предупреждение: дебиторка и кредиторка показаны огрублённо. В норме там пусто, к этому мы вернёмся в разделе про дебиторку.
Четыре индикатора: быстрая проверка здоровья
Полоса под шапкой — светофор из четырёх проверок. Все зелёные — «Финансовые индикаторы в норме». Хотя бы одна красная — свóдно прямо пишет, сколько проблем и каких.
- ЧА ≥ УК. Чистые активы не ниже уставного капитала. Если ниже — это не только «плохо выглядит»: по статье 90 ГК компания обязана уменьшить уставный капитал или ликвидироваться. Налоговая это видит по отчётности сама.
- Долг / Капитал ≤ 3. Сколько заёмных рублей приходится на рубль собственных. Выше трёх — бизнес живёт в основном на чужие деньги, любой сбой в выручке бьёт по способности платить.
- Рабочий капитал ≥ 0. Оборотных активов хватает, чтобы покрыть краткосрочные долги. Минус означает, что текущие обязательства уже превышают всё, что можно быстро обратить в деньги.
- Ликвидность ≥ 1. То же самое коэффициентом: оборотные активы, делённые на краткосрочные обязательства.
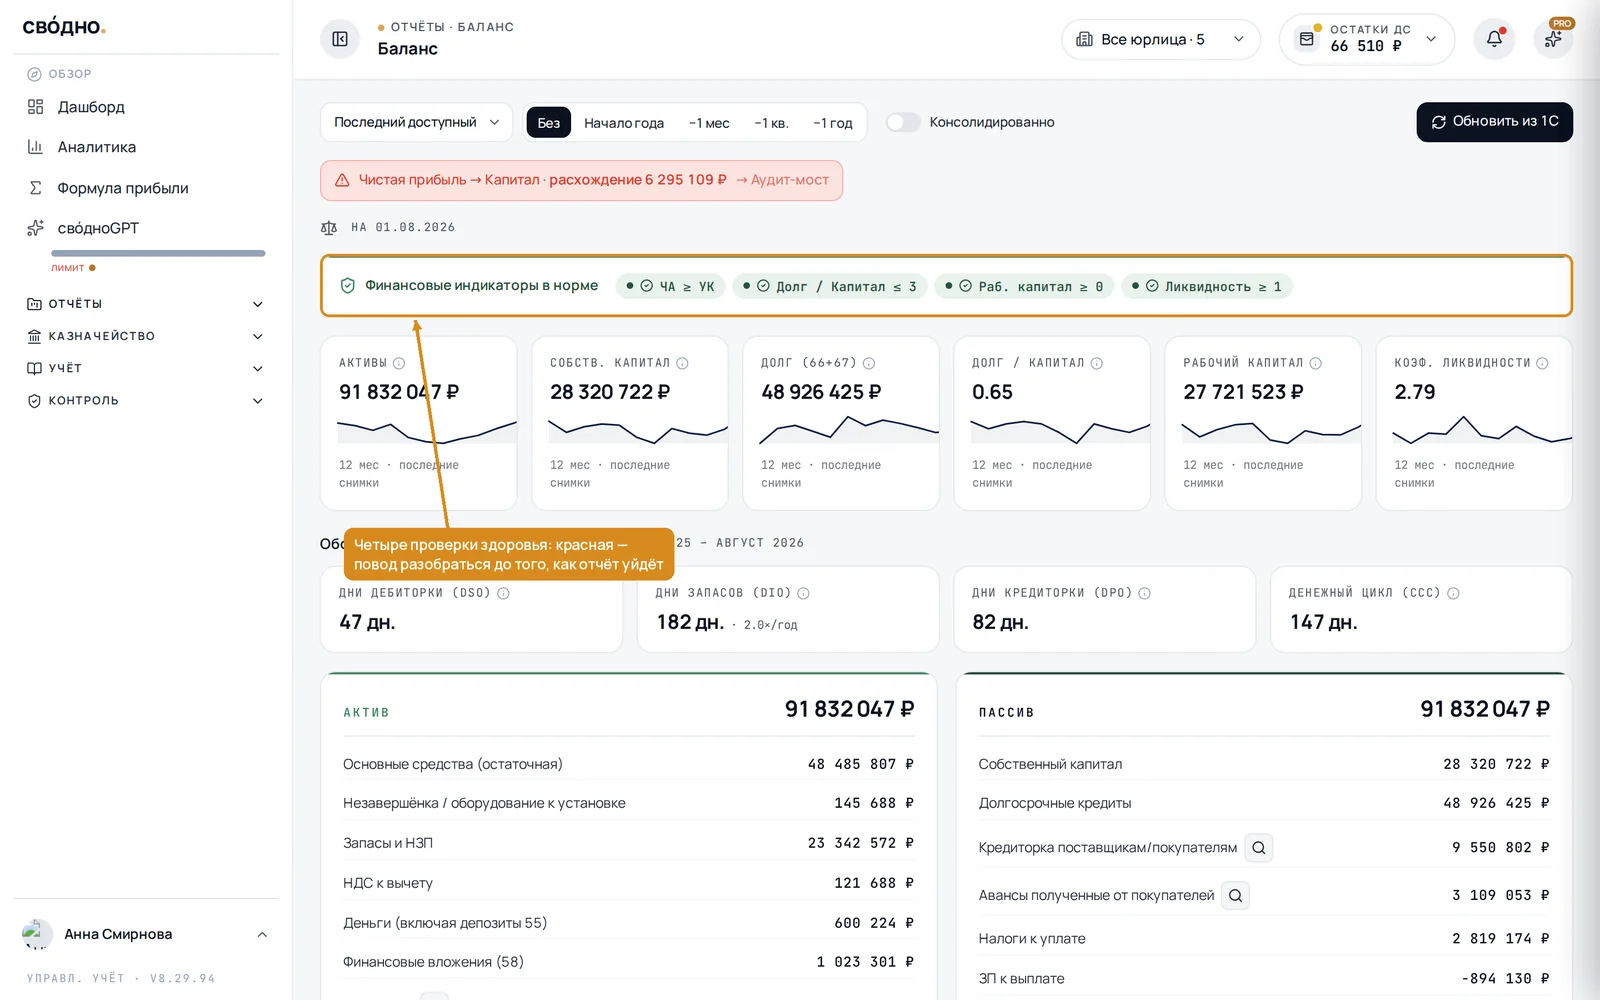
Ниже — плитки с ключевыми суммами и мини-графиком за прошлые даты: активы, собственный капитал, долг по кредитам, соотношение долга к капиталу, рабочий капитал, коэффициент ликвидности. График показывает тренд — падает капитал третий месяц подряд или это разовый провал.
Оборачиваемость и денежный цикл
Отдельный ряд плиток: DSO (сколько дней клиенты держат наши деньги после отгрузки), DIO (сколько дней товар лежит на складе), DPO (сколько дней мы сами не платим поставщикам) и денежный цикл = DSO + DIO − DPO.
Денежный цикл — это ответ на вопрос «на сколько дней бизнес кредитует сам себя». 60 дней означает, что между оплатой поставщику и деньгами от клиента проходит два месяца, и этот разрыв надо чем-то закрывать: своими деньгами или кредитом. Сокращение цикла на 10 дней высвобождает живые деньги без роста продаж.
Важно: этот ряд считается за период (по умолчанию скользящие 12 месяцев), а не на дату, как всё остальное на странице. Поэтому он не меняется при переключении даты так же, как строки баланса — это нормально.
Актив: во что вложены деньги
Строки идут сверху вниз от «долго превращается в деньги» к «уже деньги».
- Основные средства — техника, оборудование, транспорт по остаточной стоимости, то есть за вычетом накопленной амортизации.
- Доходные вложения в МЦ — имущество, купленное специально для сдачи в аренду или лизинг.
- Нематериальные активы — лицензии, ПО, товарные знаки, тоже за вычетом амортизации.
- Незавершёнка / оборудование к установке — вложения, которые ещё не стали основным средством: стройка, монтаж, техника на складе до ввода в эксплуатацию.
- Отложенные налоговые активы — переплата по налогу на прибыль будущих периодов, техническая строка из бухучёта.
- Запасы и НЗП — товары, материалы, продукция, незавершённое производство и расходы будущих периодов. Обычно самая «тяжёлая» строка у торговли и производства.
- НДС к вычету — входящий НДС, который ещё не принят к вычету.
- Деньги — расчётные счета, касса, валюта, депозиты и переводы в пути.
- Финансовые вложения — выданные займы, вклады в другие компании, ценные бумаги.
- Дебиторка — сколько нам должны покупатели и поставщики. Подробно ниже.
- Авансы выданные поставщикам — деньги, которые мы заплатили вперёд, товар ещё не получили.
- Переплата по налогам и переплата по взносам — бюджет и фонды должны нам.
- Подотчёт и займы сотрудникам — деньги на руках у сотрудников: выданные под отчёт и займы персоналу.
- Долг учредителей — невнесённые вклады в уставный капитал или переплата по выплатам собственникам.
- Недостачи — выявленные потери, по которым ещё не принято решение.
Почему переплата по налогам не лежит в дебиторке. Это разные по природе долги. Долг покупателя можно взыскать через суд, продать коллектору, заложить в факторинг. Переплату бюджету — нет: она возвращается заявлением в налоговую или зачитывается в счёт будущих платежей. Смешивать их в одной строке значит завышать дебиторку и портить все метрики, которые от неё считаются, включая DSO. По той же причине отдельно вынесены подотчёт и займы сотрудникам: заём директору — это не то же самое, что долг клиента за отгрузку.
Пассив: откуда эти деньги
- Собственный капитал — уставный капитал, добавочный, резервный, нераспределённая прибыль и результат текущего года. По сути — сколько бизнеса принадлежит собственникам.
- Долгосрочные и краткосрочные кредиты — заёмные деньги со сроком больше и меньше года.
- Отложенные налоговые обязательства — налог, который придётся заплатить позже.
- Кредиторка — сколько должны мы: поставщикам за товар, подрядчикам за услуги.
- Авансы полученные от покупателей — клиент заплатил, мы ещё не отгрузили. Это обязательство: либо отгрузить, либо вернуть.
- Налоги к уплате и страховые взносы — начислено, срок платежа не наступил или просрочен.
- ЗП к выплате — начисленная, но не выплаченная зарплата.
- Расчёты с учредителями — начисленные дивиденды и прочие обязательства перед собственниками.
- Внутрихозяйственные расчёты — расчёты с обособленными подразделениями.
- Прочая кредиторка — обязательства перед сотрудниками по прочим операциям.
- Резервы и ДБП — резервы предстоящих расходов и доходы будущих периодов.
Строки актива и пассива намеренно зеркальны: у «переплаты по налогам» слева есть пара «налоги к уплате» справа, у «долга учредителей» — «расчёты с учредителями». Один и тот же счёт может дать и то и другое одновременно: по одному налогу переплата, по другому долг. Свернуть их в одну цифру нельзя — зачёт между разными налогами не делается автоматически.
Дебиторка и кредиторка: почему «развёрнуто по договорам»
Это самое частое место, где баланс расходится с ожиданиями. Допустим, с одним контрагентом у вас два договора: по первому он должен 500 тысяч, по второму мы заплатили ему аванс 300 тысяч.
Свернуть в «должен 200 тысяч» нельзя. Это разные обязательства по разным договорам: зачесть их друг против друга можно только заявлением о зачёте по статье 410 ГК, а до этого момента у нас одновременно есть и актив 500 тысяч, и аванс 300 тысяч. Поэтому свóдно показывает обе суммы: 500 в дебиторке, 300 в авансах выданных.
Отсюда же правило: авансы — отдельные строки, а не часть дебиторки и кредиторки. Аванс поставщику — это не долг деньгами, а предоплата за товар. Если считать «дебиторку» вместе с авансами, цифра завысится, и сверка с отчётом по контрагентам разъедется.
Развёрнутый показ по договорам считается обычным режимом, и отдельно свóдно об этом не сообщает. Но когда детализации на выбранную дату нет, под шапкой появляется подпись «свернули по счетам учёта» или «свернули по контрагенту». Это сигнал, что цифра огрублена и сверять её с бухгалтерией нужно с поправкой на свёртку.
Как смотреть глубже: три уровня расшифровки
Почти любая строка баланса кликабельна, и клик открывает разный разбор в зависимости от строки.
- Обычные строки (запасы, деньги, основные средства) раскрываются в оборотно-сальдовую ведомость: какие счета учёта дали эту сумму и сколько по каждому. Дальше — до конкретных проводок.
- Дебиторка, кредиторка и авансы раскрываются по контрагентам: кто именно должен, сколько, и какого возраста этот долг — суммы разложены по корзинам: до 30 дней, 30–59, 60–89, 90+ дней и «без даты». Корзина «90+ дней» красная не для красоты: чем дольше долг висит, тем меньше шансов его получить.
- Клик по контрагенту внутри расшифровки открывает список документов: накладные, акты, счета, из которых сложился его долг.
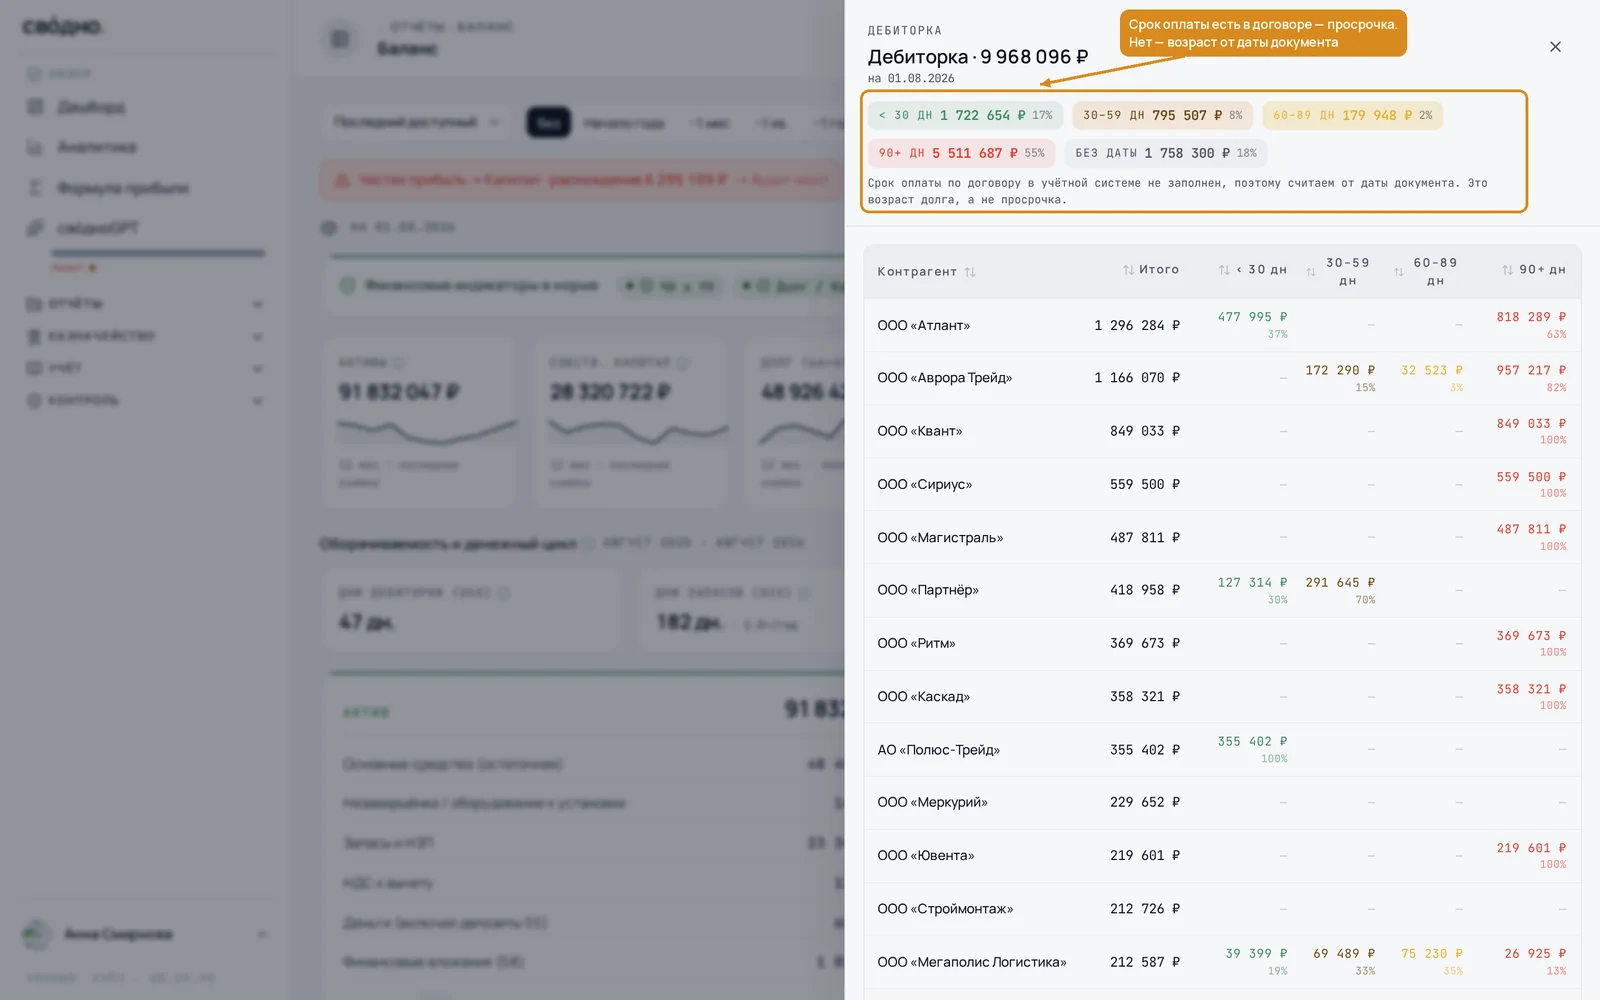
Возраст и просрочка — не одно и то же, и свóдно берёт то, что есть в учётной системе. Если по договору задан срок оплаты (постоплата 30 дней, график платежей) и он заполнен в 1С, возраст считается от этого срока: это настоящая просрочка. Если срок оплаты не заполнен, расчёт идёт от даты документа, и тогда 90 дней означают лишь, что накладная выписана три месяца назад. Долг с отсрочкой 120 дней в этом случае попадёт в корзину «90+», не будучи просроченным ни на день. Подпись под корзинами всегда говорит, какой вариант применён к этому контрагенту, а если по одним документам срок есть, а по другим нет, свóдно так и пишет.
Суммы, у которых даты документа нет вовсе, идут в отдельную корзину «без даты», а не в «до 30 дней». Иначе старый долг с потерянной датой выглядел бы свежим.
Консолидация группы компаний
Если юрлиц несколько и они торгуют между собой, простое сложение балансов завышает и активы, и пассивы: долг одной вашей компании перед другой попадает и в дебиторку, и в кредиторку группы, хотя для внешнего мира этих денег не существует.
Переключатель «Консолидация» убирает внутригрупповые обороты: взаимные долги, займы и вложения между своими компаниями. Рядом появляется бейдж с режимом и суммой того, что исключено.
Если после элиминации остаётся расхождение, свóдно покажет его отдельной плашкой и панелью «Внутригрупповые пары»: по каждой паре компаний видно, что одна отразила долг, а вторая — нет. Это классический рассинхрон между базами, и панель показывает, где именно искать.
Если баланс не сходится: порядок разбора
Раздел пригодится в первую очередь тем, кто настраивает свóдно клиенту. Расхождение актива и пассива — это всегда недостающие или задвоенные данные, и разбирается оно сверху вниз.
- Проверьте дату и то, что данные вообще загрузились. Нажмите «Обновить из 1С». Если баланс пуст или обрывочен, остатки на эту дату просто не приехали.
- Сравните с оборотно-сальдовой ведомостью в 1С на ту же дату. свóдно берёт остатки оттуда, поэтому расхождение почти всегда означает, что часть счетов не попала в обмен.
- Проверьте закрытие года. Самая частая причина у новых подключений: не закрыт счёт прибылей и убытков за прошлый год, из-за чего капитал не сходится с накопленным результатом.
- Посмотрите на строку с самым большим изменением. Включите сравнение с предыдущей датой: строка, скакнувшая необъяснимо, и есть источник.
- Раскройте подозрительную строку до счетов и проводок. Обычно на этом шаге видно конкретный документ или счёт, который выбивается.
- Для группы — проверьте внутригрупповые пары. Если консолидация включена, а расхождение осталось, панель пар покажет, какая компания не отразила встречную операцию.
Отдельно стоит знать: у страницы есть предупреждение о сверке чистой прибыли с капиталом. Оно появляется, когда прибыль из ОПиУ не сходится с изменением капитала в балансе — верный признак, что часть операций не разнесена или год закрыт не полностью.
Что нормально и не является ошибкой
- Строка есть в 1С, но нулевая в свóдно. Пустые строки не рисуются — это не потеря данных.
- Дебиторка в балансе и в отчёте по контрагентам не совпали. Проверьте, что сравниваете одно и то же: баланс показывает развёрнутое сальдо по договорам, а отчёт может быть свёрнут по контрагенту.
- Оборачиваемость не изменилась при смене даты. Она считается за период, а не на дату.
- Деньги в балансе и в ДДС на конец месяца различаются. Баланс берёт остаток снимком из 1С, а ДДС считает его математикой «начало плюс движения». Расхождение обычно означает, что не все движения размечены.
Что рядом
- Начальные остатки. Опорная точка, с которой свóдно начинает считать. Если баланс не сходится с первого дня, начинать надо отсюда: начальные остатки.
- Закрытие месяца. Фиксирует баланс на дату закрытия, чтобы поздние документы не переписывали уже показанные цифры: закрытие месяца.
- Разметка операций. Пока операции не разнесены, часть сумм висит без статей и баланс расходится: разметка операций.
Отвечаем заранее
Почему актив не сходится с пассивом?
Расхождение всегда означает недостающие или задвоенные данные, а не ошибку расчёта. Порядок разбора: обновить остатки из 1С, сравнить с оборотно-сальдовой ведомостью на ту же дату, проверить закрытие прошлого года, затем включить сравнение с предыдущей датой и раскрыть строку с самым большим изменением до счетов и проводок.
Чем баланс отличается от ДДС и ОПиУ?
ДДС и ОПиУ считаются за период и отвечают «что происходило с 1 по 31 июля». Баланс считается на дату и отвечает «как обстоят дела на 31 июля». Поэтому баланс показывает не движение, а состояние: чем компания владеет и на чьи деньги это куплено.
Почему дебиторка в балансе больше, чем я ожидал?
Скорее всего вы мысленно свернули долг с авансом. свóдно показывает расчёты развёрнуто по договорам: если по одному договору контрагент должен нам, а по другому мы заплатили ему аванс, обе суммы стоят отдельно. Зачесть их друг против друга можно только заявлением о зачёте по статье 410 ГК.
Почему переплата по налогам вынесена из дебиторки?
Это долг другой природы. Долг покупателя можно взыскать через суд или продать, переплату бюджету — только вернуть заявлением в налоговую или зачесть в счёт будущих платежей. В одной строке они завышали бы дебиторку и портили метрики, которые от неё считаются, включая дни дебиторки (DSO). По той же причине отдельно вынесены подотчёт и займы сотрудникам.
Что делать, если чистые активы меньше уставного капитала?
Это не косметическая проблема: по статье 90 ГК компания обязана либо уменьшить уставный капитал до величины чистых активов, либо принять решение о ликвидации. Налоговая видит это по годовой отчётности самостоятельно. Индикатор «ЧА ≥ УК» на странице загорается красным заранее, чтобы у вас было время отреагировать.
Почему остаток денег в балансе и в ДДС на конец месяца различается?
Это две разные механики, обе верные. Баланс берёт остаток снимком из 1С на дату, а ДДС считает его математикой: остаток на начало плюс поступления минус выплаты. Если они разошлись, обычно часть движений не размечена или не загружена, и разница показывает объём неразобранного.
Что показывает денежный цикл?
На сколько дней бизнес кредитует сам себя. Складывается как дни дебиторки плюс дни склада минус дни отсрочки поставщиков. Шестьдесят дней означают, что между оплатой поставщику и деньгами от клиента проходит два месяца, и этот разрыв надо закрывать своими деньгами или кредитом. Сокращение цикла высвобождает деньги без роста продаж.
Когда включать консолидацию?
Когда юрлиц несколько и они торгуют между собой. Без консолидации внутренний долг одной вашей компании перед другой попадает и в дебиторку, и в кредиторку группы, завышая обе стороны баланса. Переключатель убирает взаимные долги, займы и вложения. Если после этого остаётся расхождение, панель «Внутригрупповые пары» покажет, какая компания не отразила встречную операцию.
Ещё в рубрике «Возможности»
Остались вопросы?
Напишите нам — подскажем следующий шаг или созвонимся и пройдём настройку вместе.