Чтобы увидеть возможное хищение сотрудников в управленческой отчётности, смотрят на аномалии: несходящийся баланс, разрывы между ДДС и ОПиУ, дебиторку без документов, ручные корректировки без объяснения и повторяющиеся исключения из регламента. Федеральный закон №402-ФЗ от 06.12.2011, статья 19 обязывает экономический субъект организовать внутренний контроль фактов хозяйственной жизни, поэтому разбор ведут по правилам, без обвинений в адрес конкретного человека. Для масштаба: ACFE Occupational Fraud 2026 зафиксировал 2402 случая в 143 странах и территориях с медианным ущербом $104 000.
Что считать сигналом риска, а не доказательством
Прежде чем разбирать схемы, нужно развести понятия. Отчётная аномалия — это цифра, которая не бьётся с ожиданием: остаток не сходится, статья выросла без причины, платёж прошёл без заявки. Ошибка учёта — это аномалия с объяснением: не тот месяц, дубль записи, неполная выгрузка из 1С. Злоупотребление и хищение требуют умысла и ущерба; сама отчётность этого не доказывает, она только показывает, где искать подтверждения.
Это различие важно методологически и юридически. Федеральный закон №402-ФЗ от 06.12.2011, статья 19 требует, чтобы экономический субъект организовал внутренний контроль фактов хозяйственной жизни. Значит, разбор несостыковок должен идти по регламенту: кто смотрит данные, какие признаки проверяет, как фиксирует результат. Без такого порядка любая находка остаётся частным мнением, а не основанием для решений.
Уголовный кодекс Российской Федерации от 13.06.1996 №63-ФЗ, статьи 159 (мошенничество) и 160 (присвоение или растрата) задают юридическую рамку для случаев, когда аномалия подтвердилась документами. Квалификацию по одному управленческому отчёту не делают; нужны первичка, объяснения сотрудников и участие юриста.
Где искать несостыковки в управленческой отчётности
Внутренний контроль в компании обычно держится на пяти группах сигналов. Первая касается денег: остаток на счетах не совпадает с банковской выпиской, платежи проходят без заявки на оплату. Вторая связана с выручкой: отгрузки есть, оплаты тянутся без объяснения, скидки скачут от сделки к сделке. Третья относится к себестоимости: списания растут быстрее продаж, а обоснование меняется каждый месяц.
Четвёртая группа показывает проблемы в дебиторке и кредиторке: долг контрагента растёт без договора, акты не подписываются месяцами, один и тот же партнёр появляется под разными реквизитами. Пятая связана с ручными правками. Чем чаще в учёте появляются изменения «руками» без ссылки на основание, тем выше риск, что часть событий скрывает реальную картину. Именно эта группа часто стоит за вопросами «почему баланс не сходится» и «баланс активы не равны пассивам»: нарушение в балансе обычно означает, что где-то в цепочке ДДС-ОПиУ-баланс операция учтена один раз, а показана дважды или пропущена.
Не смешивайте три уровня объяснений. Техническая ошибка возникает из-за неправильной статьи или месяца, её устраняют правкой. Методологическое различие появляется, когда РСБУ и управленческий учёт по-разному признают доход или расход, и оба варианта корректны в своей логике. Подозрительная операция остаётся после того, как техническое и методологическое объяснение не подтвердились документами; тогда нужна отдельная проверка.
Пошаговая проверка отчётности
Минимальный порядок действий для проверки подозрительных операций строится вокруг конкретного регистра, а не общей интуиции.
- Зафиксируйте период проверки. Определите месяц или квартал, выгрузите отчёты на фиксированную дату и договоритесь не менять их задним числом, иначе следы правок потеряются раньше, чем вы их найдёте.
- Выгрузите ДДС, ОПиУ и баланс за один и тот же период. Эти формы описывают одну и ту же деятельность с разных сторон; разрыв между ними даёт первый и самый дешёвый ориентир для дальнейшего разбора.
- Сверьте остатки денег и движение по счетам. Сравните остаток на начало и конец периода с банковской выпиской и кассовой книгой, отдельно выпишите платежи без заявки на оплату или с расхождением по сумме.
- Проверьте дебиторку и кредиторку по контрагентам. Найдите долги без договора, задвоенные счета и контрагентов, которые не подтверждают акты сверки в разумный срок.
- Поднимите первичные документы и права доступа. Посмотрите, кто создавал и утверждал операции в системе, и убедитесь, что для каждой крупной суммы есть первичный документ, а не только запись в учёте.
Такой порядок закрывает основные запросы про сверку отчётов и кросс-проверку: сначала фиксируется период, потом сопоставляются три ключевые формы, после чего разбор спускается к контрагентам и первичке.
Какие схемы чаще всего видны через сверки
Несколько типовых паттернов всплывают именно на стыке отчётов. Платежи без заявки: сумма проходит по банку, но в реестре заявок на оплату её нет; это видно при сравнении ДДС с банковской выпиской. Раздутые расходы: статья растёт быстрее объёма операций без внятной причины; здесь помогают ОПиУ, первичка и договоры.
Дубли счетов: один и тот же контрагент или один и тот же счёт оплачивается дважды под разными основаниями; это ищут через реестр платежей и договорную базу. Фиктивная дебиторка: долг контрагента числится в учёте, но реального обязательства за ним нет; подтверждение ищут в актах и фактических остатках. Списания на себестоимость: расходы, которые по смыслу не относятся к производству, попадают в себестоимость и размывают маржинальность; помогает разбор статей ОПиУ. Переносы между периодами: запись «переезжает» из месяца в месяц, чтобы сгладить показатели; её находят при построчном сравнении ДДС, ОПиУ и баланса за несколько периодов подряд.
Здесь стоит вернуться к 5 управленческим отчётам для контроля бизнеса: без связки всех пяти форм часть схем просто не видна. Платёж может быть корректен в ДДС, но не объяснён ни статьёй расхода, ни договором. Совпадение сигнала по одной схеме ещё не доказывает хищение; это повод для расследования по регламенту внутреннего контроля, а не для немедленных кадровых решений.
Как свóдно. решает это
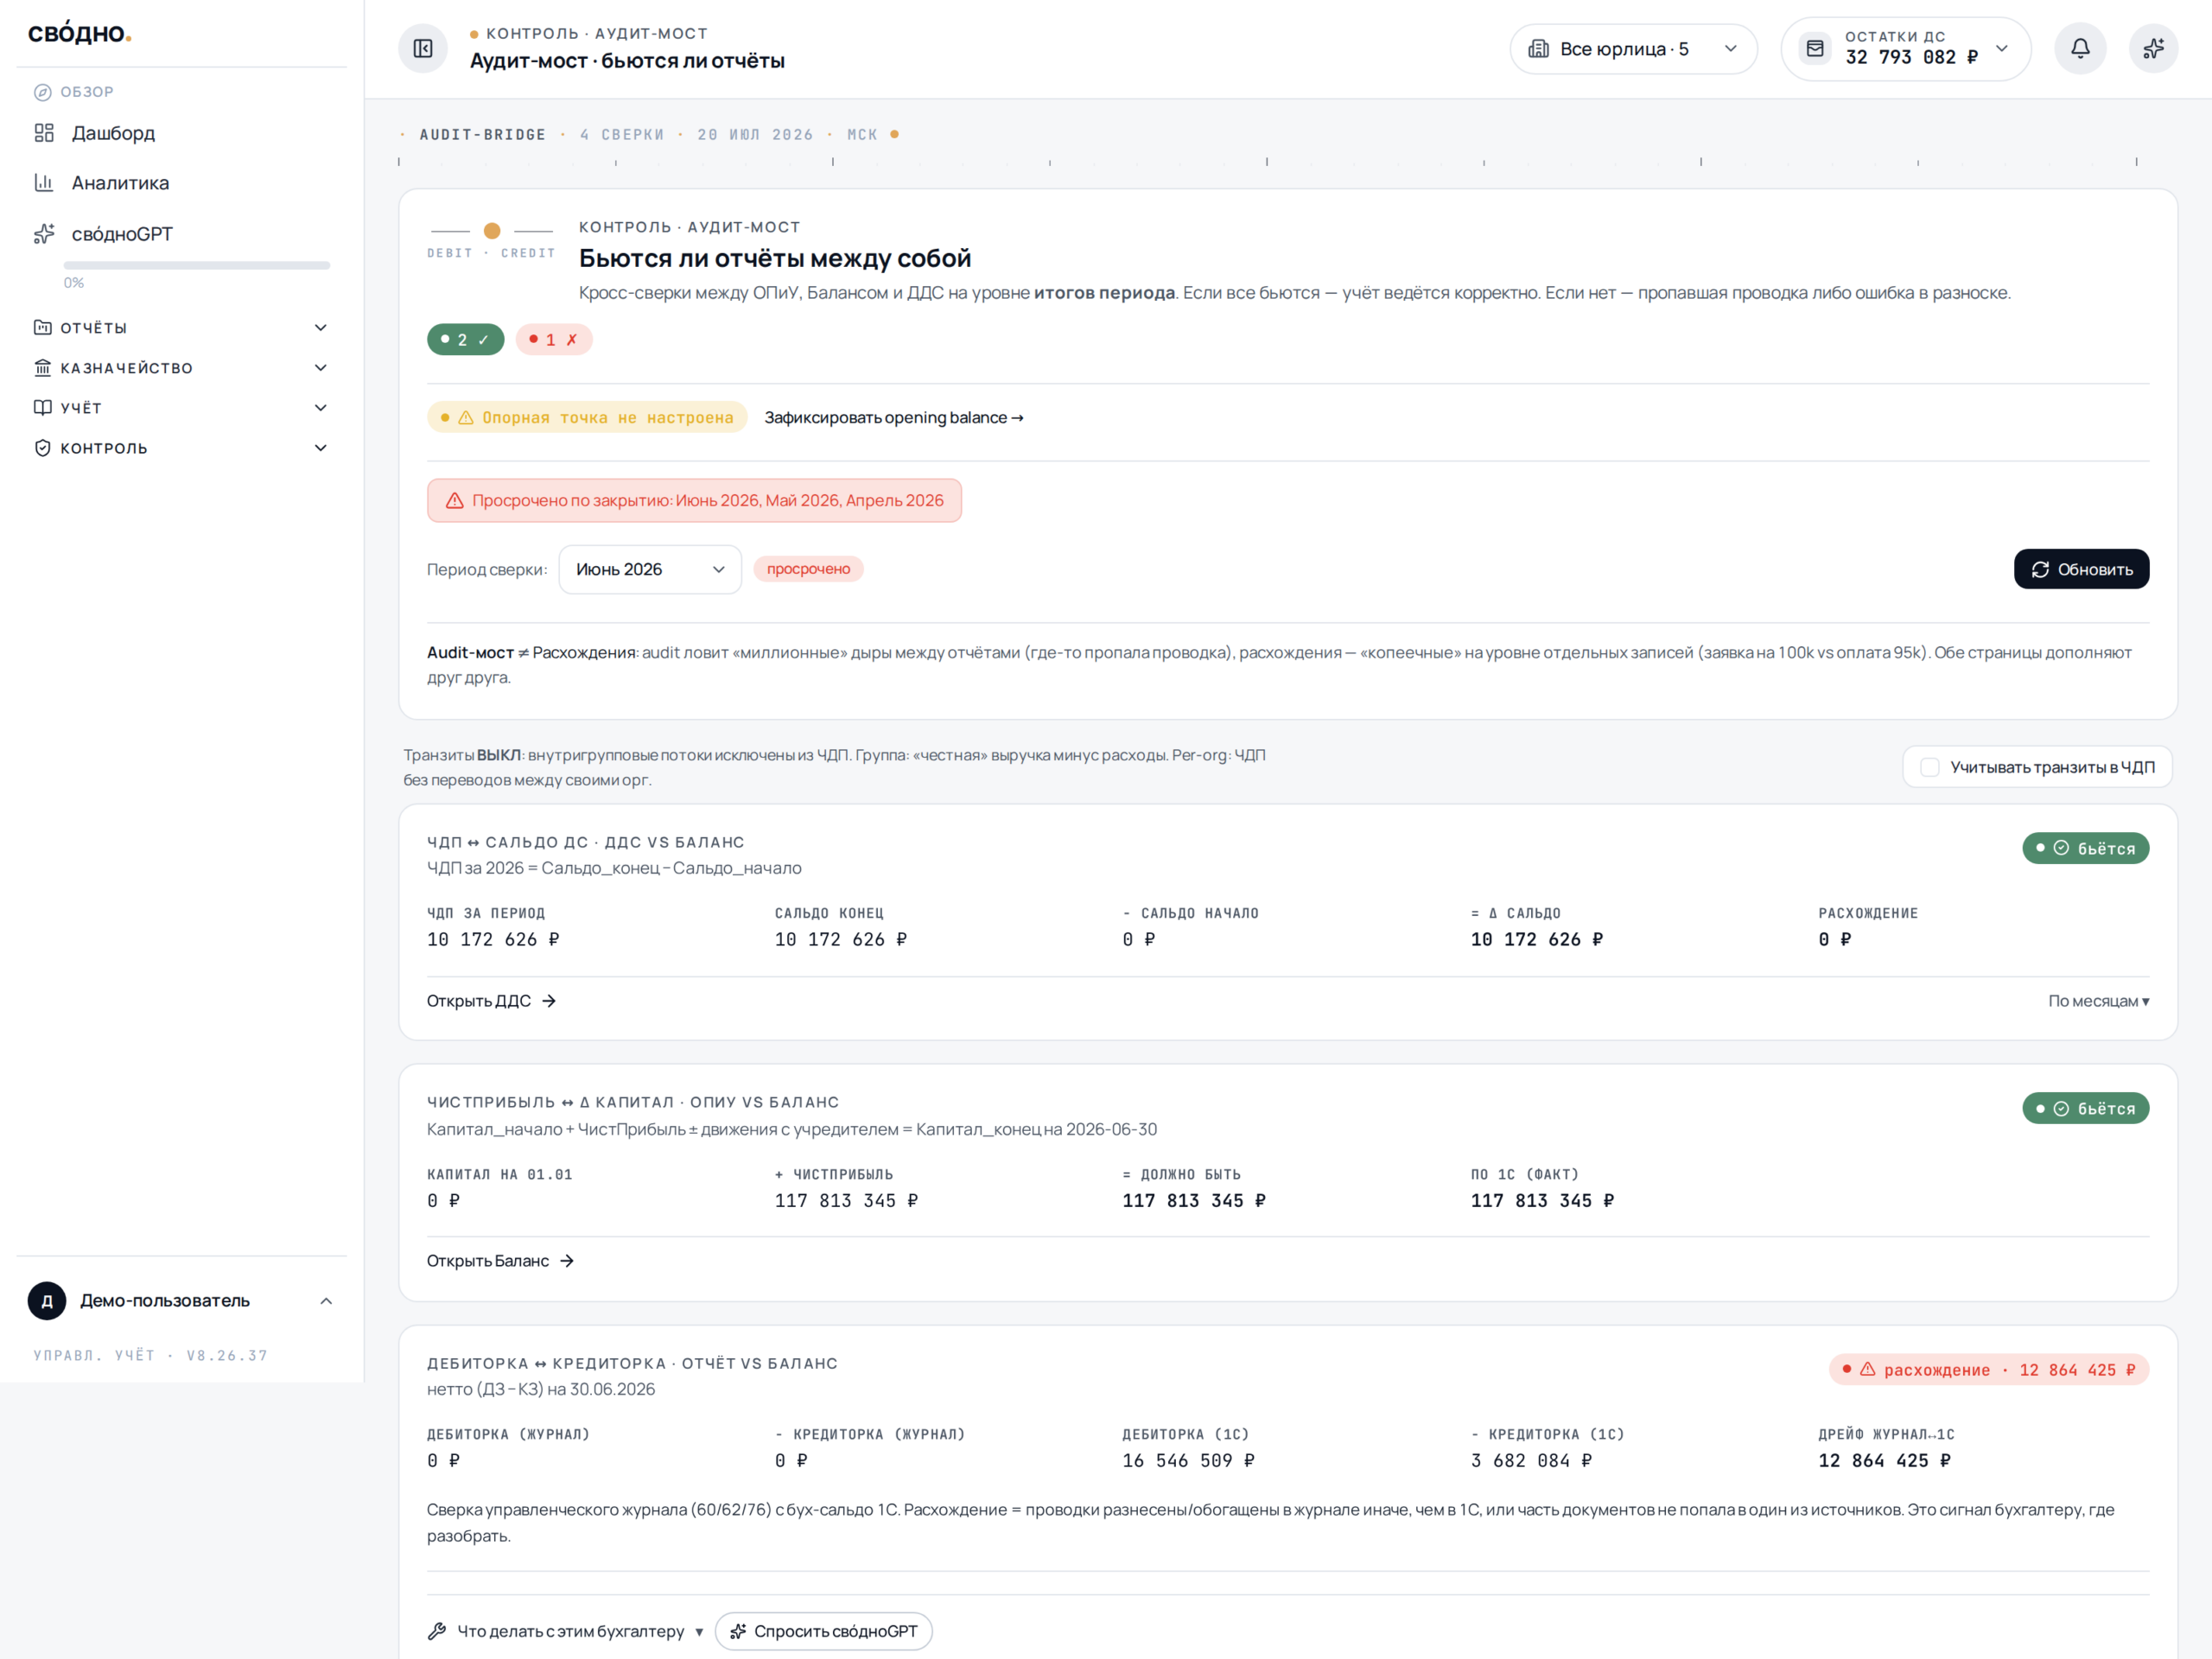
В свóдно. РСБУ-сверка входит в готовые сценарии, но продукт этим не ограничивается: то же ядро работает с управленческой методологией и сравнением с МСФО. Ключевой инструмент называется audit-bridge. Он сопоставляет ОПиУ, баланс и ДДС друг с другом и доводит результат до статуса 0 DIFF (0 необъяснённых расхождений): технические ошибки устранены, а каждое отличие между РСБУ, МСФО и внутренней методологией объяснено через трансформационные правки и документы.
В таком сценарии аномалия из §2 не тонет в общей массе операций: audit-bridge показывает конкретный разрыв между отчётами и ссылается на операции, которые его формируют. Финансовой команде не приходится вручную сопоставлять три выгрузки в Excel.
Что делать после обнаружения расхождения
Первое правило: не исправлять находку задним числом без следа. Сохраните исходные выгрузки, первичные документы, историю согласований и версии отчётов до правки. Если расхождение окажется значимым, эти материалы понадобятся финансовой команде и, возможно, юристам.
Второй шаг: назначьте владельца проверки и отделите финансовую часть от кадровых и юридических решений. Финансист фиксирует факт расхождения и его сумму; вопрос об ответственности конкретного сотрудника решается отдельно и на основании документов, а не одного отчёта.
Информация Минфина России №ПЗ-11/2013 описывает элементы внутреннего контроля: контрольную среду, оценку рисков, процедуры контроля, информационное обеспечение и оценку самого контроля. На этот документ удобно опираться, когда компания описывает, кто проверяет отчётность, как документируется результат и кто распределяет полномочия. Так разовая находка превращается в постоянно работающую процедуру. Подробнее о том, как устроена сверка учётов между собой, читайте в материале про что такое audit-bridge и как работает автоматическая сверка учётов, а базовые принципы чтения отчётов собственником разобраны в статье как читать финансовую отчётность собственнику.
Источники
- Федеральный закон от 06.12.2011 №402-ФЗ, статья 19 «Внутренний контроль»: consultant.ru
- Информация Минфина России №ПЗ-11/2013 о внутреннем контроле: consultant.ru
- Уголовный кодекс Российской Федерации от 13.06.1996 №63-ФЗ: consultant.ru
- ACFE Occupational Fraud 2026: A Report to the Nations: acfe.com
- COSO Internal Control — Integrated Framework guidance: coso.org