Чтобы пройти спад без кассового разрыва, соберите график оплат на ближайший горизонт: средства на счетах, обязательные платежи и реальные сроки прихода выручки. Период спада разнесите по фактическим оплатам, затем считайте план по формуле «начальная сумма плюс входящие оплаты минус выплаты». Учитывайте требования к внутреннему контролю фактов хозяйственной жизни из Федерального закона №402-ФЗ от 06.12.2011 «О бухгалтерском учёте». Покрытие лучше согласовать заранее: резерв, отсрочку у поставщика или кредитную линию.
Почему сезонный бизнес попадает в кассовый разрыв
Провал возникает, когда обязательные платежи наступают раньше выручки. Подробнее об этом механизме можно почитать в отдельном разборе. Для такой модели важнее другое: прибыль за год и средства на счёте в конкретную неделю часто расходятся. Компания способна показать положительный финансовый результат, но в спаде не закрыть зарплату, потому что доходы приходят позже расходов.
Причины обычно складываются в цепочку. Закупки и подготовку к пику оплачивают заранее, продажи стартуют позже. Аренда, фонд оплаты труда и часть налогов остаются постоянными даже в просадке, когда спрос падает в несколько раз. Клиенты и маркетплейсы перечисляют выручку с отсрочкой, а расчёты с поставщиками и бюджетом идут по фиксированному графику. По отдельности каждый фактор терпим, вместе они дают дефицит ликвидности в слабый период.
Что собрать перед планированием низкого сезона
Перед прогнозом соберите базу: сумму на счетах, график оплат от клиентов, обязательства по аренде, зарплате, налогам и кредитам, сроки погашения займов, состояние дебиторской задолженности и объём запасов, которые ещё предстоит продать. Без этого набора расчёт остаётся приблизительным.
Бухгалтерский учёт и учётная политика регулируются Федеральным законом №402-ФЗ от 06.12.2011 «О бухгалтерском учёте» и ПБУ 1/2008, утверждённым приказом Минфина России от 06.10.2008 №106н. Эти документы задают правила отражения фактов хозяйственной жизни и формирования учётной политики, но не описывают управленческий график оплат. Такие правила бизнес выбирает по движению средств, а не по моменту продажи. Управленческий разрез удобно вести рядом с БДДС: БДДС даёт план по периодам, график оплат показывает конкретные сроки.
Как избежать кассового разрыва в низкий сезон: шаги
Эти шаги помогают подготовиться к запросу «как избежать провала ликвидности» на уже собранных данных.
- Посчитайте. Соберите сумму постоянных обязательных расходов на весь период спада: аренда, зарплата, налоги, минимальные платежи по кредитам.
- Постройте. Составьте график оплат на ближайший период и отметьте срок каждого крупного обязательства.
- Разнесите. Внесите ожидаемую выручку по реальным срокам оплаты клиентами и маркетплейсами вместо отгрузки или продажи.
- Введите. Установите лимиты на необязательные и переносимые платежи, чтобы они не уходили автоматически при снижении суммы на счёте.
- Согласуйте. Заранее договоритесь об источнике покрытия провала: резерве, отсрочке у поставщика или кредитной линии, до момента, когда расчёт уйдёт в минус.
Контрольная формула остаётся той же: начальная сумма плюс входящие оплаты минус выплаты. Если прогноз уходит ниже нуля хотя бы к одному сроку, у команды ещё есть время перенести платёж или включить согласованное финансирование.
Платёжный календарь и лимиты: как управлять выплатами по дням
Не все платежи равнозначны. Аренду, зарплату и налоги обычно нельзя сдвинуть без последствий: просрочка ведёт к штрафам, пеням или потере персонала. Часть расчётов с поставщиками можно перенести по договорённости, часть закупок и необязательных расходов отложить до улучшения платёжной позиции. Разделение выплат на три группы помогает управлять очередью: неподвижные, переносимые по согласованию и отменяемые.
Лимиты бюджета в казначействе не обязаны автоматически останавливать платёж; их задача показать конфликт до списания. Если платёж превышает лимит статьи или ведёт счёт ниже безопасной границы, его согласуют отдельно. Для такой модели это критично: расходы в пик и в спад различаются, поэтому жёсткий годовой лимит без привязки к циклу может помешать закупкам перед пиком или пропустить риск в просадке.
Автоматизация такого графика полезна именно компании с неровной выручкой: вручную трудно удержать несколько сценариев продаж, статусы согласования оплат и фактические сроки прихода средств от разных каналов. Таблица быстро расходится с фактом, а решение нужно принять заранее.
Где брать деньги на провал между сезонами
Источники покрытия слабого периода стоит сравнивать без иллюзий об их цене и скорости. Собственный резерв срабатывает быстрее всего и стоит дешевле долга, но ограничен накопленной суммой. Авансы от постоянных клиентов на будущий пик дают средства раньше срока, зато снижают маржу следующего периода продаж. Рассрочка у поставщиков переносит нагрузку во времени, если переговоры начались заранее. Факторинг ускоряет оплату уже выставленных счетов, овердрафт и кредитная линия закрывают краткосрочный провал, а перенос части инвестиций на следующий цикл снижает отток без привлечения долга.
Источник покрытия лучше согласовать до спада, а не в момент отрицательного счёта. Банку нужно время на овердрафт или кредитную линию, поставщик тоже редко принимает рассрочку под давлением сроков. Стоимость краткосрочного долга считайте вместе с маржинальностью следующего пика и сроком возврата. Дорогой овердрафт может закрыть дефицит ликвидности, но съесть всю маржу этого пика.
Как свóдно. решает это
Платёжный календарь свóдно. собирает заявки на оплату, плановые списания и ожидаемую выручку в одном месте и строит прогноз по выбранному горизонту; текущий момент остаётся одной из точек контроля. Это тот же принцип «начальная сумма плюс входящие оплаты минус выплаты», пересчитанный при любом изменении платежа, срока или суммы, с разбивкой по ДДС-отчёту.
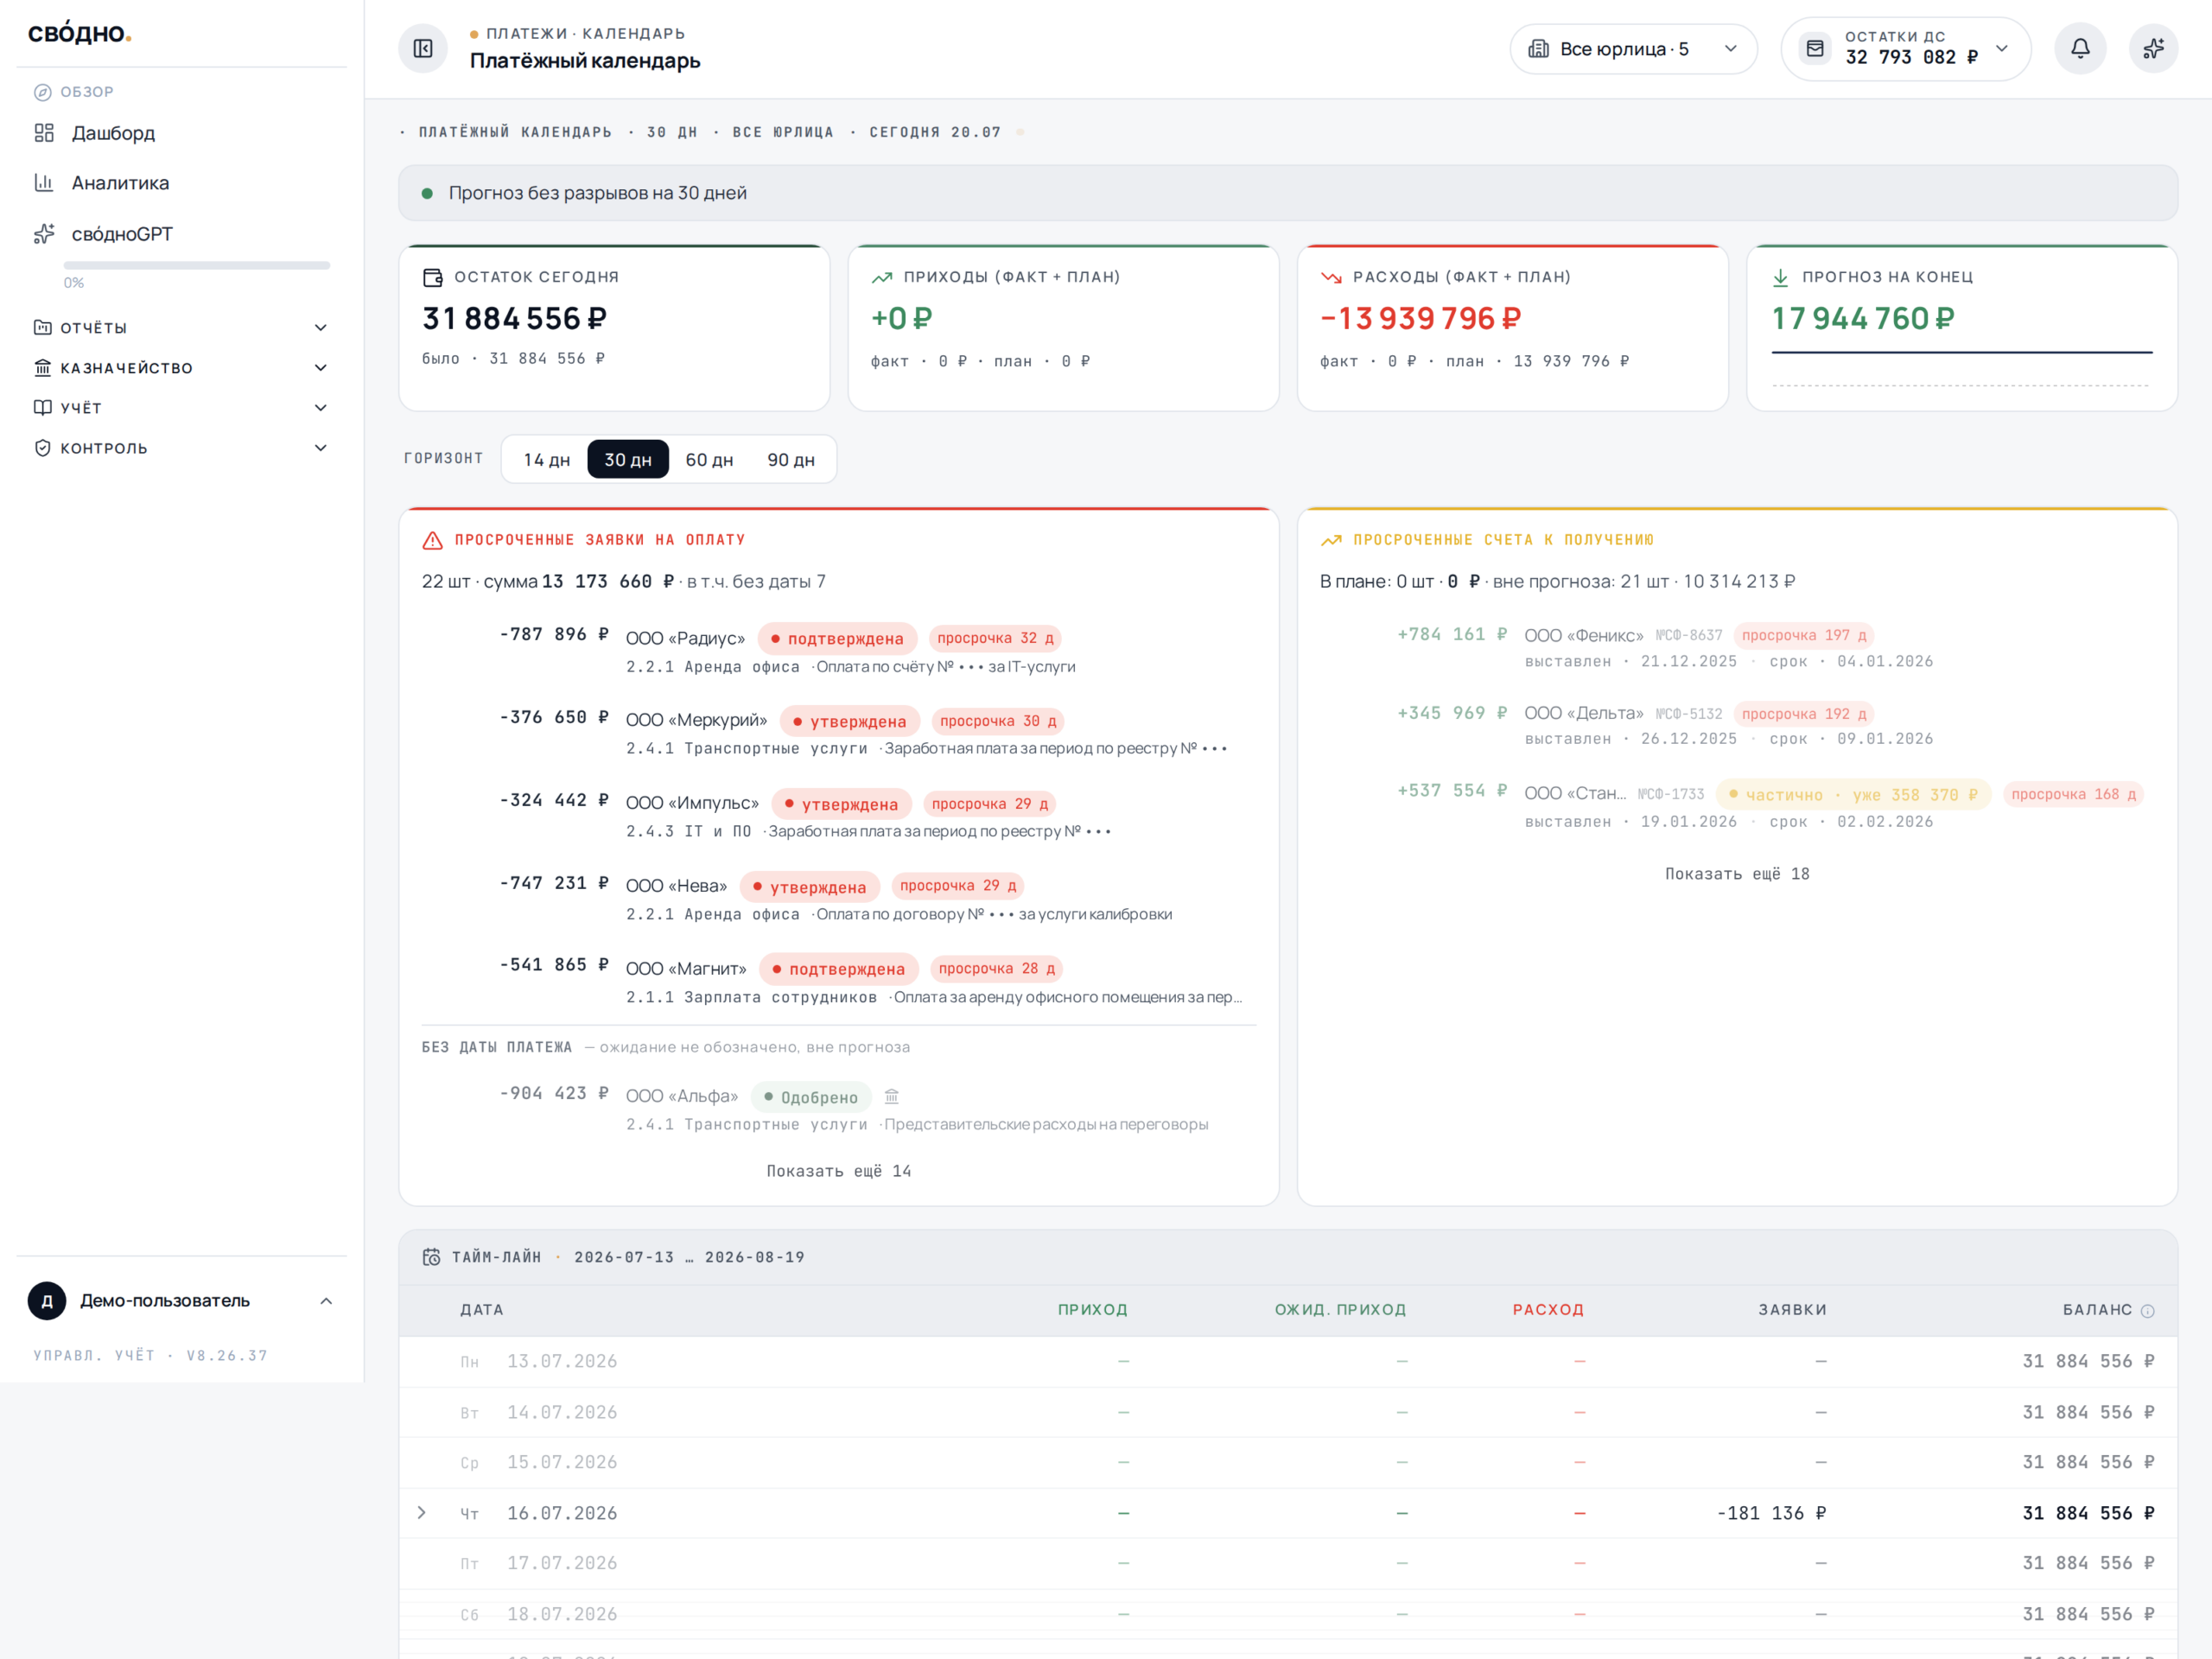
Для слабого периода важны сценарии выручки, плановые оплаты, лимиты и прогноз по каждому рабочему сроку. Если инструмент показывает будущий минус на счёте, команда успевает перенести согласуемые платежи, уточнить ожидаемые оплаты или включить заранее выбранный источник покрытия до списания.
Ошибки, из-за которых разрыв видно слишком поздно
Чаще всего проблему замечают поздно из-за повторяющихся ошибок: планируют по среднему месяцу вместо реальных сроков, забывают налоговые платежи в прогнозе, считают дебиторскую задолженность уже полученной выручкой, не фиксируют точные сроки оплат и ведут согласование вне единого инструмента. В итоге часть платежей не попадает в общую картину.
Если разрыв уже случился, порядок действий такой: зафиксируйте точный срок и сумму пика по формуле «остаток плюс поступления минус выплаты», разделите платежи на обязательные и переносимые, свяжитесь с ключевыми дебиторами и поставщиками и только после пересчёта графика выбирайте источник покрытия: резерв, отсрочку или краткосрочное финансирование. Такой порядок заменяет решение под давлением сжатых сроков.
Короткий чек-лист контроля: на неделю сверяйте плановые и фактические платежи; на месяц пересчитывайте счёт с учётом новых оплат и ожидаемой выручки; на цикл проверьте, что источник покрытия согласован заранее, а лимиты бюджета отражают структуру расходов в пике и спаде вместо среднегодовой.
Источники
- Федеральный закон от 06.12.2011 №402-ФЗ «О бухгалтерском учёте»: consultant.ru
- ПБУ 1/2008, утверждено приказом Минфина России от 06.10.2008 №106н: consultant.ru
- СберБизнес: кассовый разрыв и формула расчёта: developers.sber.ru
- Банк России: сезонное сглаживание данных финансовых потоков платежной системы: cbr.ru