
Финансовую SMART-цель ставят в шесть шагов: выбирают проблему, задают показатель, назначают владельца, фиксируют базу и целевое значение, ставят срок и указывают источник данных с частотой контроля. Классическая версия SMART 1981 года включает пять критериев: Specific, Measurable, Assignable, Realistic, Time-related. ГОСТ Р ИСО 9001-2015, пункт 6.2.1, требует измеримости, мониторинга и актуализации целей. Федеральный закон №402-ФЗ от 06.12.2011, статья 19, требует внутреннего контроля фактов хозяйственной жизни; без него KPI спорит с реальностью.
Что такое цели по SMART
SMART — не показатель, а способ записать управленческую цель без двойного прочтения. Аббревиатура даёт пять проверок: конкретность, измеримость, ответственный, реалистичность и срок. Фраза «улучшить финансовое положение» их не проходит. А вот «снизить просроченную дебиторскую задолженность с 18% до 10% к 30 июня» уже можно поставить в работу и проверить.
В финансовом управлении формулировка не живёт отдельно от источника факта. Цель может звучать правильно, но если число взято из головы или из файла без регулярного обновления, SMART быстро превращается в лозунг. Показатель должен читаться из ДДС, ОПиУ, баланса, CRM, склада, 1С или другого управленческого контура. Тогда его можно сверить, а не просто показать на слайде.
Формулировку предложил Джордж Доран в 1981 году как способ писать цели для менеджеров. В исходной версии A означало Assignable, то есть у цели есть конкретный владелец. В русскоязычных материалах A чаще расшифровывают как Achievable, «достижимая», и акцент уходит в реалистичность. Для управленческого учёта для собственника нужны обе проверки, но именно ответственный чаще первым пропадает из формулировки.
SMART, KPI и OKR: в чём разница
Путаница появляется из-за того, что термины отвечают за разные вещи. SMART проверяет, нормально ли поставлена цель. KPI показывает состояние или результат и живёт постоянно, даже без отдельного проекта. OKR работает как управленческая рамка: качественная Objective и 2-5 измеримых Key Results, обычно на квартал.
Один финансовый факт проходит через все три уровня по-разному. EBITDA работает как KPI: компания всё равно считает его, даже если под него не поставлена отдельная цель. Формулировка «увеличить EBITDA с 12% до 16% до конца квартала, ответственный — финансовый директор, источник — ОПиУ» уже проходит SMART-проверку. В OKR та же метрика станет одним из ключевых результатов внутри цели «повысить операционную эффективность».
Как поставить финансовую цель по SMART пошагово
Процедура подходит для любой финансовой метрики, от EBITDA до срока закрытия периода. Меняется только источник факта.
- Выбрать бизнес-проблему. Нужна не абстрактная «эффективность», а конкретная боль: кассовые разрывы, медленное закрытие месяца, рост просроченной дебиторки.
- Задать метрику. Показатель должен прямо отражать проблему: долю просроченной ДЗ, длительность цикла закрытия или остаток денег на конец месяца.
- Назначить владельца. У метрики должен быть один ответственный человек. Отдел «в целом» за отклонение не отвечает.
- Определить базу и целевое значение. Зафиксировать нужно оба числа: текущее значение показателя и то, к чему компания идёт.
- Поставить срок. Подходит конкретная дата или период: квартал, полугодие, конец месяца. «В ближайшее время» не даёт точки контроля.
- Закрепить источник данных и частоту контроля. Нужно указать, откуда берётся факт: ДДС, ОПиУ, платёжный календарь. Отдельно фиксируют, как часто цель сверяется с реальными цифрами.
Если один из шести шагов выпал, цель всё ещё может выглядеть как SMART на бумаге. Проверять её уже нечем. Обычно первым теряется источник данных.
Примеры SMART-целей, KPI и OKR для собственника
Собственнику не нужны десятки показателей. Обычно хватает пяти-десяти метрик, которые объясняют деньги и устойчивость бизнеса. Ниже видно, как KPI превращаются в SMART-цели.
- Прибыль. KPI: EBITDA. SMART-цель: увеличить EBITDA с 12% до 16% выручки за квартал, источник: ОПиУ, ответственный: финансовый директор.
- Денежный поток. KPI: остаток денег на конец месяца. SMART-цель: не допускать остатка ниже 2 млн ₽ на протяжении квартала, источник: платёжный календарь и ДДС.
- Дебиторка. KPI: доля просроченной ДЗ. SMART-цель: снизить долю просроченной дебиторки с 18% до 10% к концу полугодия, источник: реестр ДЗ/КЗ.
- Маржинальность. KPI: валовая маржа по направлению. SMART-цель: довести маржу проблемного направления до 30% за два квартала.
- Закрытие периода. KPI: срок формирования управленческой отчётности. SMART-цель: сократить закрытие месяца с 12 до 5 рабочих дней за квартал.
«Увеличить прибыль» без числа, срока и источника факта не считается SMART-целью. Это пожелание, не управленческая задача. Разница держится на пяти элементах: показатель, база, целевое значение, срок и источник. Набор из пяти базовых отчётов, откуда берутся такие факты, разобран в статье 5 отчётов управленческого учёта.
Какие ошибки ломают SMART-цели
Часто цель не работает не из-за слов, а из-за процесса вокруг неё. В компаниях повторяются одни и те же ошибки.
Первая ошибка: целей слишком много. Когда десять владельцев следят каждый за пятью показателями, внимание расползается, и ни один KPI не доводится до нужного значения. Вторая проблема возникает, когда метрика не зависит от действий ответственного: финансовому директору ставят цель по выручке, хотя выручкой управляет отдел продаж. Третья связана с базой. Компания пишет «снизить дебиторку», но стартовое значение никто не фиксирует, поэтому прогресс потом невозможно посчитать.
Для финансовых фактов важен не только вид показателя на экране. Нужен внутренний контроль данных, из которых он считается. Федеральный закон №402-ФЗ от 06.12.2011, статья 19, прямо обязывает экономический субъект организовать внутренний контроль фактов хозяйственной жизни; иначе даже правильно сформулированная SMART-цель опирается на неконтролируемые цифры.
Как свóдно решает это
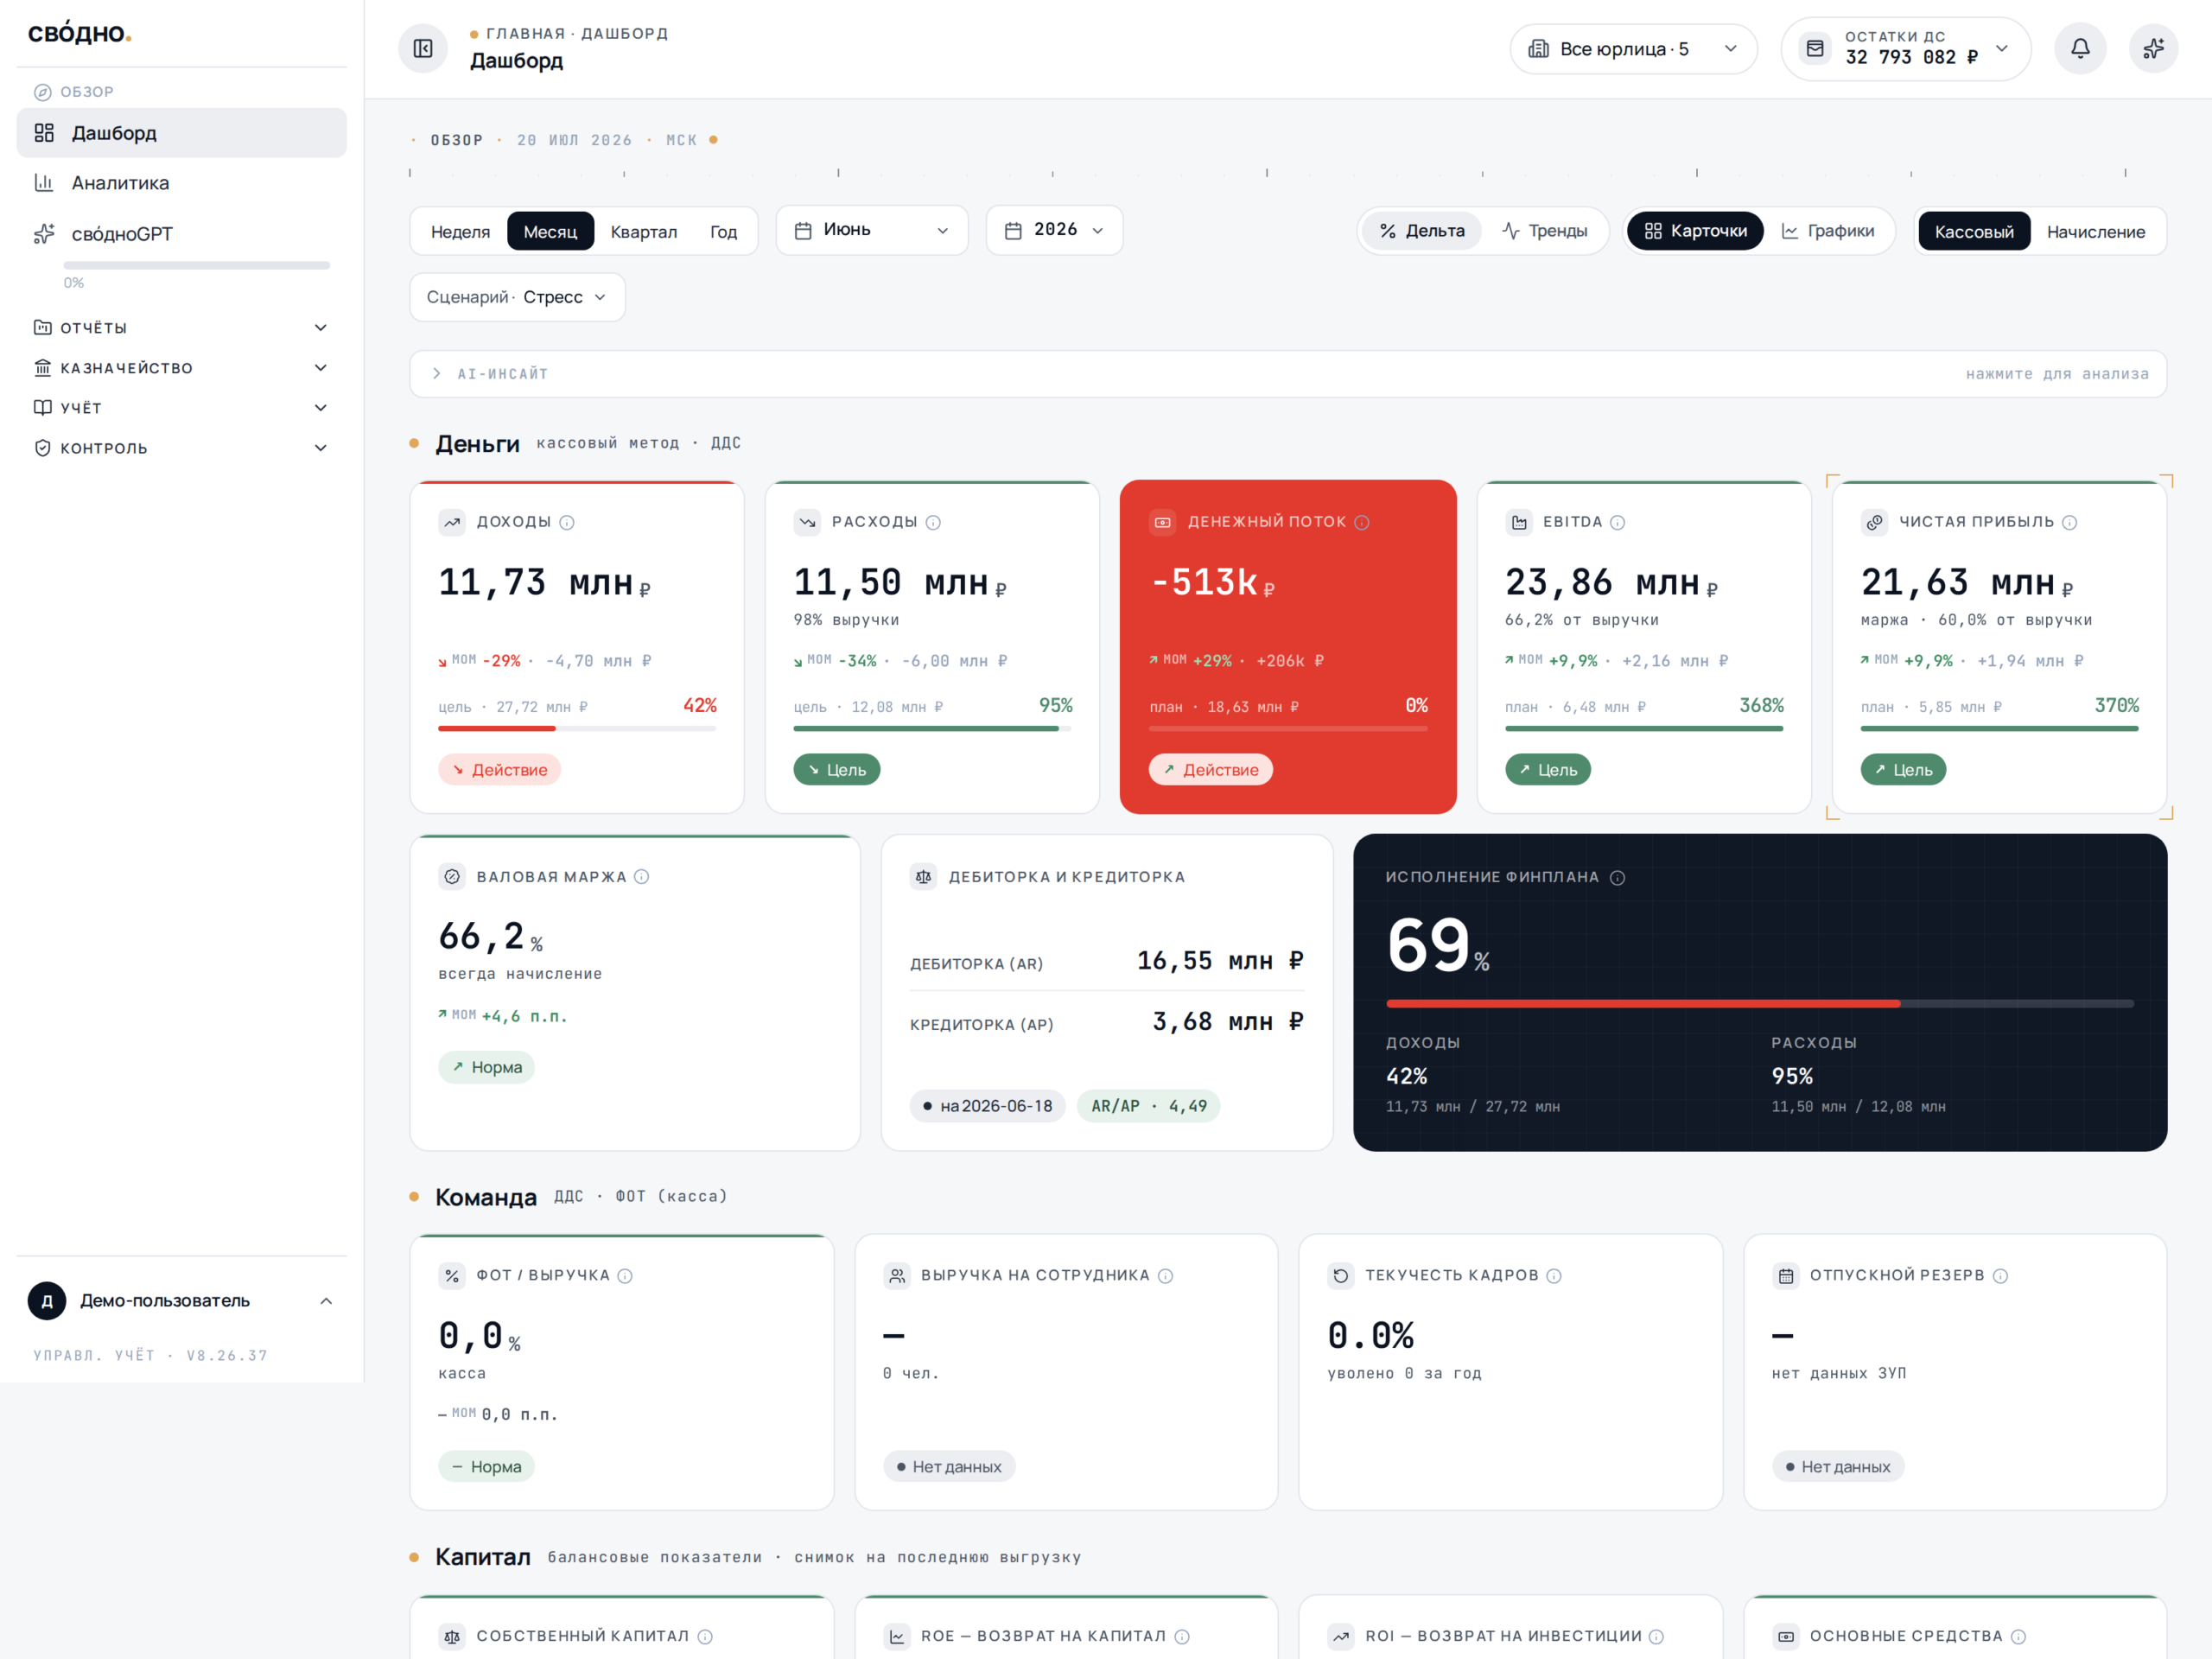
свóдно. собирает единую фактическую базу и формирует отчётность по правилам собственника, РСБУ, МСФО или корпоративной учётной политике. Для SMART-целей это означает простую вещь: показатель на дашборде не работает витриной. Он отражает ДДС, ОПиУ, баланс, дебиторку, кредиторку и план-факт без ручной пересборки перед каждой встречей.
Один готовый сценарий в свóдно. касается РСБУ-сверки. Он не задаёт границы продукта. Когда нужно сравнить управленческие цифры с бухгалтерскими, кросс-проверка управленческих отчётов через audit-bridge доводит сверку контуров до статуса 0 DIFF (0 необъяснённых расхождений), когда различия между методологиями объяснены и задокументированы. Отчётность может строиться по РСБУ, МСФО или внутренней методологии компании; правила признания, статьи и трансформационные корректировки настраиваются отдельно.
Источники
- ГОСТ Р ИСО 9001-2015 «Системы менеджмента качества. Требования»: protect.gost.ru
- Федеральный закон от 06.12.2011 №402-ФЗ «О бухгалтерском учете»: consultant.ru
- Doran G. T. There's a S.M.A.R.T. way to write management's goals and objectives, Management Review, 1981: openurl.ebsco.com
- OKR Institute: What Are OKRs: okrinstitute.org