Чтобы получить ОПиУ по направлениям и филиалам, распределите расходы минимум в 3 шага: прямые расходы сразу относите на конкретное направление, для каждой группы косвенных расходов выбирайте отдельный драйвер распределения, затем пересчитывайте прибыль каждого филиала. Расходы признаются по логике ПБУ 10/99 «Расходы организации» (Приказ Минфина России №33н от 06.05.1999), который действует для годовой бухгалтерской отчётности за 2026 год, а сегментный взгляд на данные закрепляет ПБУ 12/2010. Результат показывает, какой сегмент зарабатывает сам, а какой держится за счёт остальных.
Что показывает ОПиУ по направлениям и филиалам
ОПиУ — управленческий отчёт о прибылях и убытках: он фиксирует продажи, затраты и финансовый результат за период. В отличие от ДДС, он отвечает не на вопрос о месте денег, а на вопрос, заработал ли бизнес. Общий отчёт компании даёт итог целиком, а разбивка по филиалам, продуктам или ЦФО показывает отдельный результат по каждой точке.
Собственнику эта детализация нужна для решений: закрыть филиал, перераспределить бюджет маркетинга, изменить мотивацию руководителя направления. Общий итог компании может расти, пока одна точка тянет остальные вниз, и без разбивки это не видно.
Какие данные нужны до распределения
Перед расчётом статьи разводят по типам: выручка, прямые затраты, общие затраты, управленческий блок и прочие корректировки (курсовые разницы, разовые списания). Смешение этих групп часто приводит к тому, что отчёт по филиалам расходится с ожиданиями собственника.
Без двух справочников отчёт не построить: сегменты бизнеса (продукт, канал продаж, юрлицо) и ЦФО или филиалы как организационные единицы. Каждая операция должна иметь оба признака. Иначе расчёт делается вручную и по памяти, без проверяемого правила.
Данные обычно приходят из разных мест: 1С, банковских выписок, CRM, иногда из таблиц. Источник вторичен, важна единая управленческая классификация: если в одном месяце аренда считается общей статьёй, а в другом прямой, сравнение периодов теряет смысл.
Пошагово: как распределить косвенные расходы
Порядок распределения одинаков независимо от отрасли и держится на трёх шагах.
- Вынести прямые расходы. Всё, что однозначно относится к конкретному сегменту: зарплата продавцов филиала, закупка под проект, комиссия маркетплейса за продажи точки, сразу относится на неё, без дополнительного расчёта.
- Выбрать драйвер для косвенных расходов. Для каждой группы общих затрат нужен свой измеримый показатель: аренду офиса разумно делить по занимаемой площади, маркетинг по продажам или числу лидов, бухгалтерию и юр.отдел по фонду оплаты труда или числу операций. Один драйвер на все статьи почти всегда искажает картину.
- Пересчитать прибыль после распределения. После того как общие статьи легли на сегменты, нужно заново собрать отчёт по каждому и посмотреть на итоговую строку. Она часто отличается от оценки «на глаз» по выручке.
Затем выбранные драйверы фиксируют как правило, а не как разовое решение. Иначе через квартал никто не вспомнит, почему аренда в прошлый раз считалась по площади, а в этот по обороту.
Как найти убыточную точку после распределения
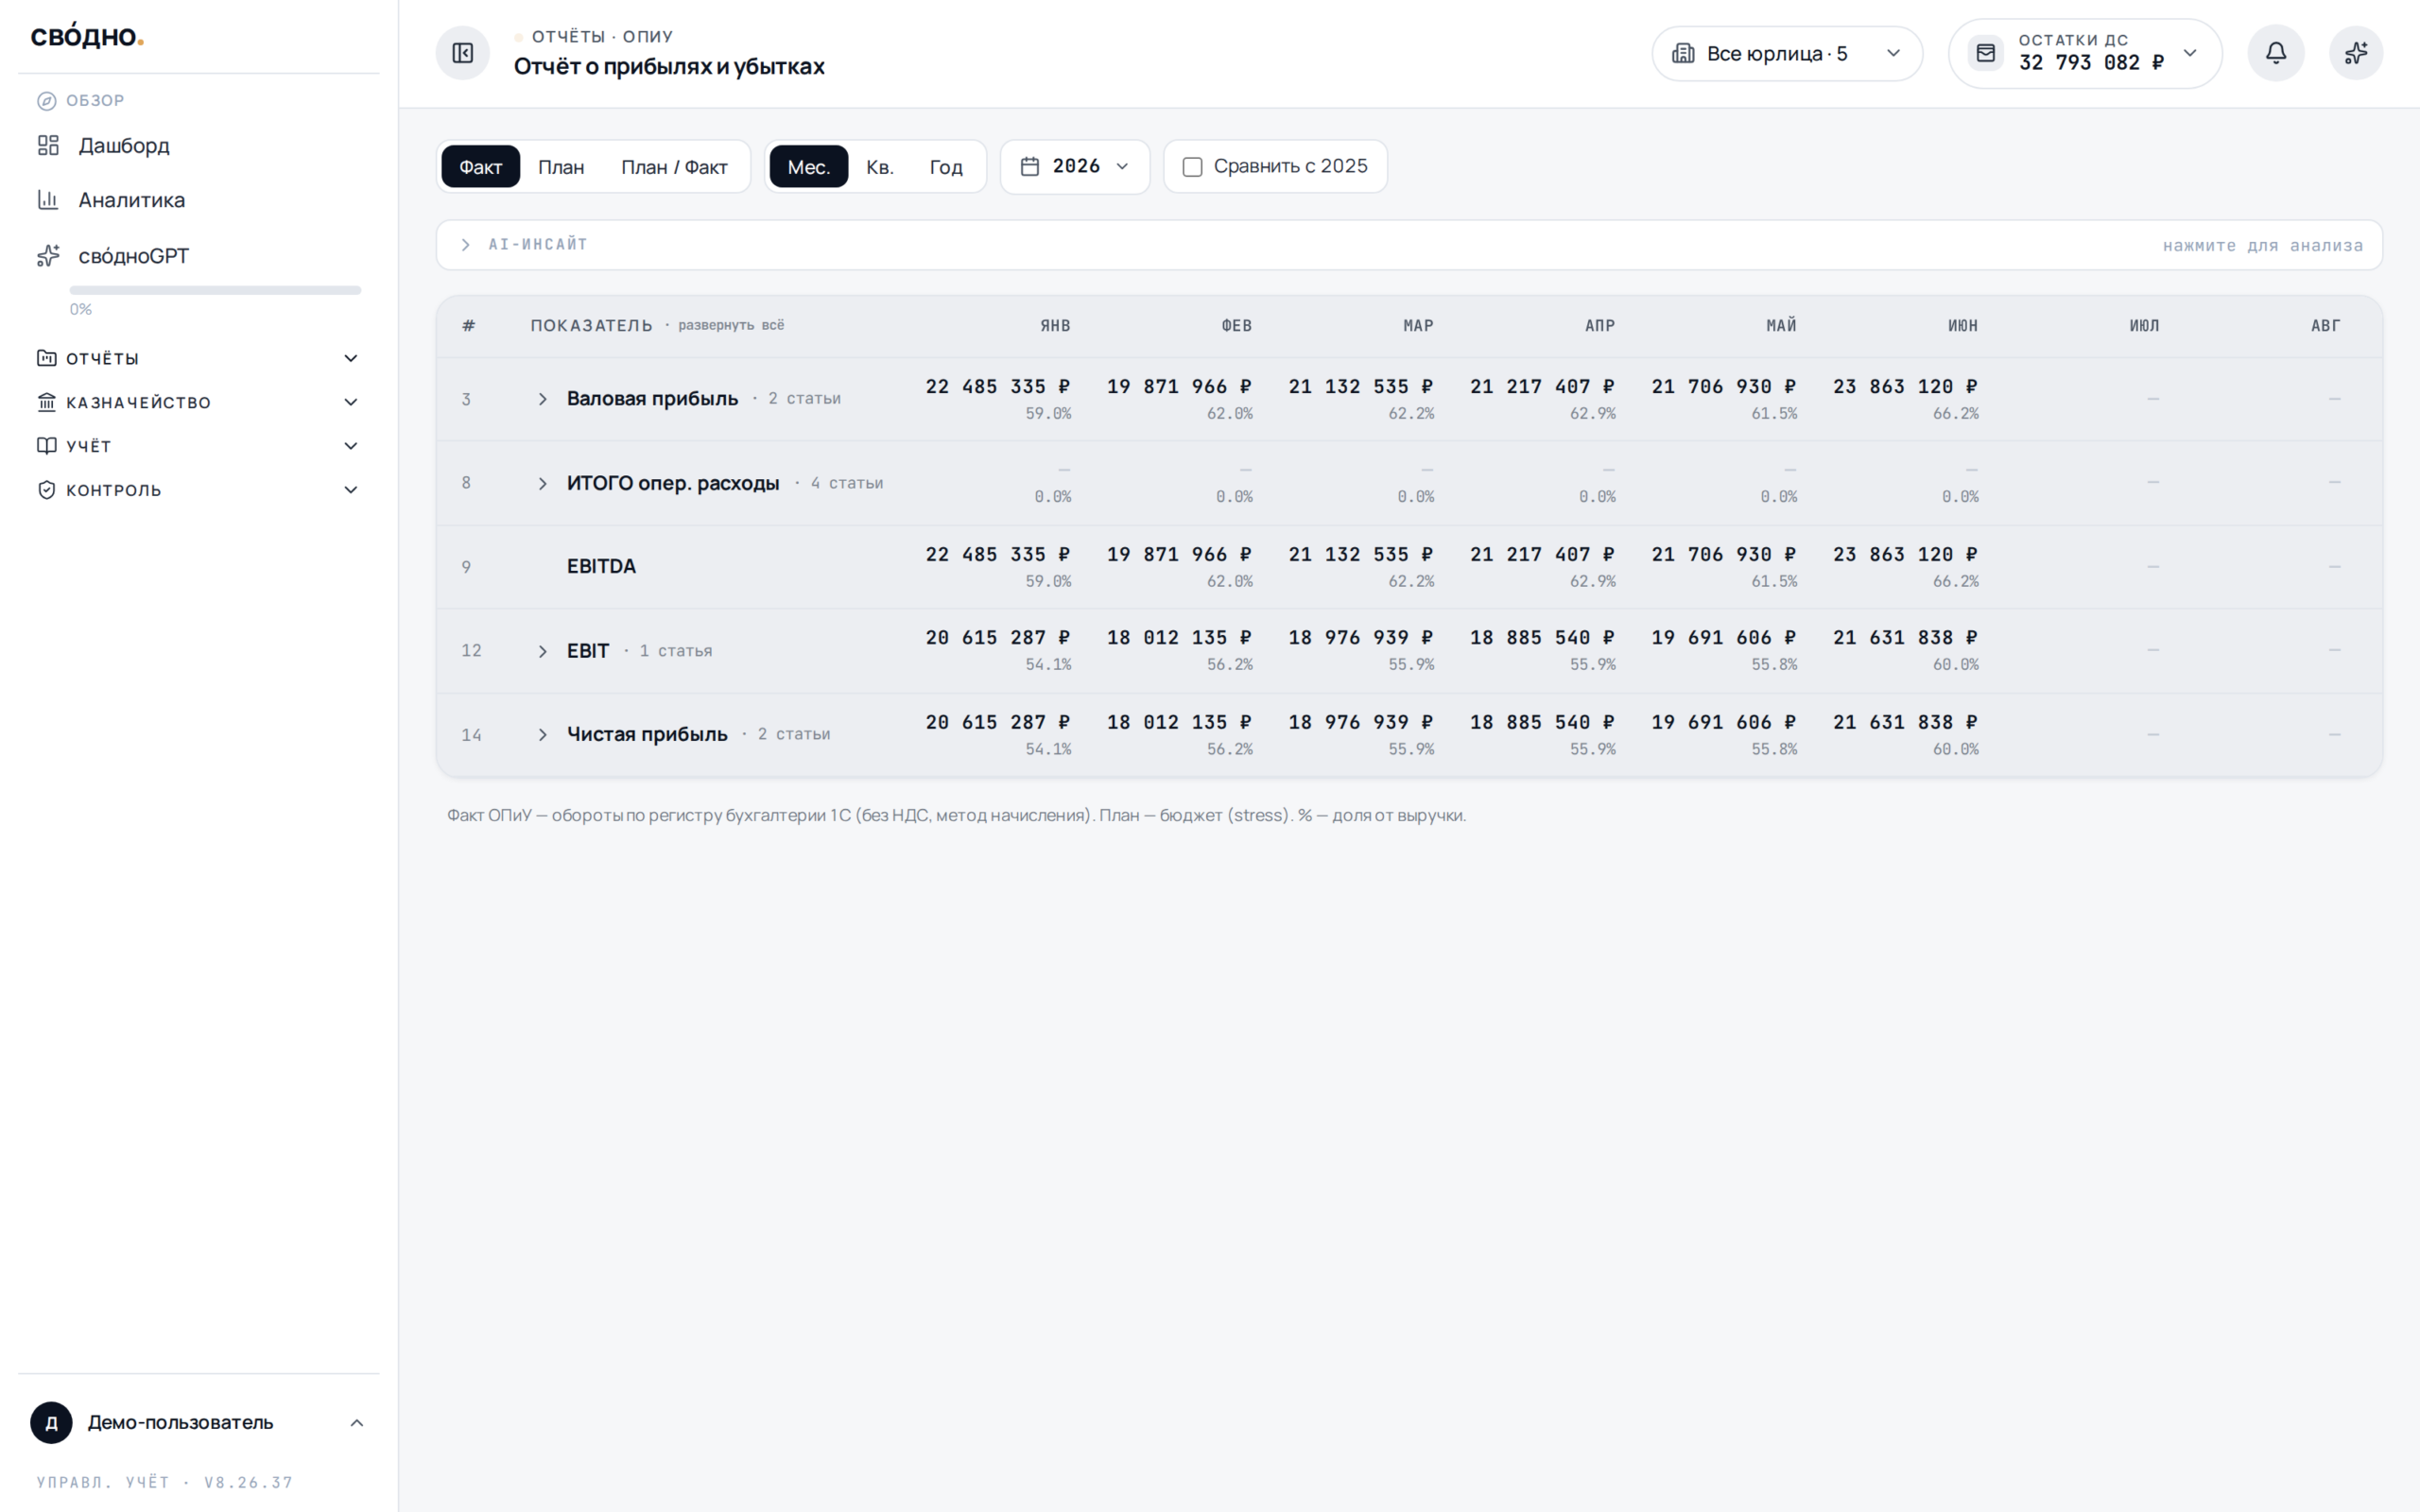
Логика анализа строится последовательно: валовая прибыль направления (выручка минус прямые расходы), вклад в покрытие общих расходов компании, операционная прибыль после распределения косвенных расходов и чистый результат с учётом прочих статей.
Обычно за этим стоят две причины: точка получает много продаж, но забирает непропорционально много общих ресурсов, например требует постоянного внимания бухгалтерии и юристов; либо часть затрат раньше оставалась «на головном офисе» и никогда не доходила до реального держателя.
Отдельно стоит помечать разовые расходы: судебные издержки, ремонт, единичный штраф. Если не выделить их явно, можно закрыть рабочее направление из-за одного нерегулярного события, которое исказило картину одного месяца.
Ошибки распределения, которые ломают выводы
Первая ошибка: смешивать ДДС и ОПиУ. Оплата поставщику и признание расхода по факту оказания услуги нередко попадают в разные периоды, и если сравнивать оплату с прибылью, отчёт покажет не то, что произошло на самом деле.
Вторая ошибка: оставлять существенную часть расходов в строке «нераспределено». Если собственник принимает решения по филиалам, а треть косвенных расходов болтается вне разреза, отчёт формально есть, но пользы от него мало.
- Не менять базу распределения каждый месяц без причины: динамика прибыли перестаёт быть сравнимой между периодами.
- Не забывать сверять итоговый ОПиУ с балансом и ДДС: прибыль не должна жить отдельно от денег и обязательств.
- Не путать управленческую и бухгалтерскую классификацию расходов: при разных правилах цифры по одному и тому же филиалу будут расходиться.
Как свóдно. решает это
свóдно. собирает единую фактическую базу и формирует отчётность по правилам собственника, РСБУ, МСФО или корпоративной учётной политике. Отчётность может строиться по РСБУ, МСФО или внутренней методологии компании; правила признания, статьи и трансформационные корректировки настраиваются отдельно.
В ОПиУ можно смотреть прибыль по направлениям, филиалам, проектам и ЦФО, а правила распределения косвенных расходов фиксируются в методологии один раз. Они не хранятся в памяти финдиректора и не меняются от отчёта к отчёту. РСБУ-сверка входит в готовые сценарии свóдно., но этот сценарий не задаёт границы продукта.
Когда технические расхождения между источниками устранены, а разница между управленческой отчётностью, РСБУ и МСФО объяснена и задокументирована, audit-bridge фиксирует статус 0 DIFF (0 необъяснённых расхождений). Речь идёт не об идентичности цифр, а о наличии объяснения для каждого отличия.
Разбор того, что такое ОПиУ, помогает разобраться в базовых терминах, а БДР как плановая пара к ОПиУ показывает, как распределение косвенных расходов планируется заранее, а не только фиксируется по факту. Если после распределения контуры расходятся, помогает сверка управленческих отчётов, а более широкий взгляд на выбор методологии дан в материале про систему управленческого учёта для бизнеса.
Источники
- ПБУ 10/99 «Расходы организации», Приказ Минфина России №33н от 06.05.1999: consultant.ru
- ПБУ 12/2010 «Информация по сегментам», Приказ Минфина России №143н от 08.11.2010: consultant.ru
- Федеральный закон №402-ФЗ «О бухгалтерском учете» от 06.12.2011: consultant.ru