
Управленческий учёт в digital-агентстве собирают в пять шагов: заводят клиентов как ЦФО, привязывают каждый платёж к нужному центру, относят прямые расходы на проекты при оплате, раз в месяц распределяют косвенные затраты и формируют ОПиУ по клиентам. ФЗ-402 «О бухгалтерском учёте» обязывает все юрлица вести бухгалтерский учёт, а управленческий является дополнительным аналитическим слоем поверх него. На практике 20% клиентов дают около 80% прибыли агентства, а ретейнеры от 300 000 ₽/мес признают равномерно, не в дату прихода денег.
Почему digital-агентству недостаточно бухгалтерии
ФЗ-402 «О бухгалтерском учёте» обязывает каждое юридическое лицо вести бухгалтерский учёт и сдавать отчётность. Бухгалтерия эту задачу закрывает: показывает общую выручку, затраты и прибыль компании. Для собственника агентства этого мало, потому что цифры идут общей суммой, без разреза по клиентам, командам и услугам.
Агентство живёт проектами. Один клиент занимает 40 часов команды в месяц и платит 150 000 ₽, другой занимает 60 часов и платит 200 000 ₽. На витрине второй выглядит выгоднее. Но если по нему постоянно подключают дорогих фрилансеров, закупают трафик и отдельные сервисы, маржа может быть ниже. В бухгалтерии это не видно: она сложит 350 000 ₽ выручки и вычтет все затраты разом.
Собственнику нужен ответ на простой вопрос: кто из клиентов зарабатывает деньги, а кто только забирает ресурс команды? Бухгалтерский отчёт так не отвечает. Нужен управленческий учёт с разбивкой по центрам финансовой ответственности (ЦФО). Клиент или крупный проект становится отдельным ЦФО со своей выручкой, прямыми расходами и маржинальной прибылью.
Что нужно подготовить: данные и структура ЦФО
Перед настройкой учёта соберите базовый комплект: договоры с клиентами и акты, табель часов штатных и внештатных исполнителей, данные по инструментам, подрядчикам и рекламному трафику. Без такой базы система построит отчёт, но точности в нём не будет.
Структуру ЦФО я бы собирал в три уровня. Первый уровень: клиент как центр прибыли, куда попадает вся выручка и прямые расходы по нему. Второй: тип услуги внутри клиентского ЦФО, например SEO, контекст, SMM или разработка. Так видно, какое направление тянет прибыль, а какое проседает. Третий уровень имеет смысл для крупных агентств: исполнитель или команда, когда уже нужно управлять загрузкой людей отдельно.
Косвенные расходы нельзя честно привязать к одному клиенту. Сюда попадают аренда офиса, ФОТ директора и операционного менеджера, общие корпоративные подписки. Их распределяют по ключу, чаще всего пропорционально выручке. Если клиент даёт 30% общей выручки агентства, на него ложится 30% накладных. Другой рабочий ключ: отработанные часы. Он лучше подходит, когда ставки по клиентам сильно различаются, а трудозатраты сравнимы.
На старте нужно выбрать метод признания выручки. Кассовый метод ставит доход в день поступления денег. Метод начисления относит доход к периоду, в котором агентство оказало услугу. Для разовых проектов кассовый метод проще. С ретейнерами он быстро ломает P&L: в месяц оплаты прибыль выглядит завышенной, в остальные месяцы заниженной.
Пошаговая настройка P&L по клиентам
Ниже рабочая последовательность. Идите по шагам подряд: каждый следующий шаг держится на предыдущем. Для агентства любого размера это минимальный маршрут, после которого отчёт уже можно читать и обсуждать.
- Завести справочник клиентов как ЦФО-центры прибыли. В системе учёта создайте отдельный проект или центр прибыли для каждого активного клиента. Название берите из договора, так проще сверяться с бухгалтерией. Новый клиент получает свой ЦФО при подписании договора, а не задним числом в конце месяца.
- Привязать каждый платёж к ЦФО-клиенту в момент проводки. Когда приходит оплата от клиента, сразу указывайте ЦФО в проводке. Формат «разберём потом» обычно заканчивается ручной сверкой и потерей доверия к отчёту. В платёжном шаблоне лучше сделать поле ЦФО обязательным.
- Назначить прямые расходы на конкретный проект при создании заявки на оплату. Фрилансер выставил счёт, значит, в заявке сразу нужен ЦФО клиента, для которого он работал. Подписку на сервис тоже привязывайте к клиенту, если она куплена под конкретный проект. Если один фрилансер ведёт несколько клиентов, сумму делят по часам или задачам.
- Распределить косвенные расходы по ключу в конце каждого месяца. Возьмите все косвенные затраты за месяц: аренду, ФОТ управления, общие сервисы. Затем разнесите их по клиентским ЦФО пропорционально выручке. Пример: накладные 200 000 ₽, выручка клиента А составляет 300 000 ₽ из 1 000 000 ₽ общей выручки, то есть 30%. На него приходится 60 000 ₽ накладных.
- Сформировать ОПиУ — отчёт о прибылях и убытках в разрезе клиентов и проверить маржинальность. После шагов 1–4 у каждого клиентского ЦФО есть выручка, прямые расходы и доля косвенных. ОПиУ по клиенту показывает маржинальную прибыль. Сравните клиентов между собой, и станет понятно, кто приносит деньги, а кто создаёт загрузку без нормальной отдачи.
Ретейнеры и нерегулярные доходы: особые правила учёта
Ретейнер как фиксированная ежемесячная оплата за пакет услуг является обычным форматом для агентств: клиент платит от 300 000 ₽ в месяц за постоянное ведение каналов, SEO или рекламу. В учёте важен момент: деньги приходят на счёт в одну дату, а услуга оказывается весь месяц. Если ставить доход в день поступления платежа, P&L начинает прыгать и плохо подходит для сравнения месяцев.
Рабочий подход здесь: метод начисления. Пример: клиент «Альфа» платит ретейнер 600 000 ₽ раз в два месяца, в январе и марте. По методу начисления январская оплата делится на два периода: в январе признаётся 300 000 ₽ дохода, ещё 300 000 ₽ попадает в февраль. Февральский P&L не обнуляется, хотя денег от клиента в этом месяце не было. Работа идёт равномерно, значит, и доход признаётся равномерно.
Переменную выручку признают по факту оказания услуги. Это разовые проекты, бонусы за перформанс, доплаты за срочность. Закрыли проект и подписали акт в феврале, значит, доход относится к февралю. Деньги могут прийти в марте, но это уже дебиторская задолженность, а не выручка другого месяца.
Незавершённые проекты на конец периода учитывают отдельно. Если агентство ведёт трёхмесячный проект, а акт будет только в финале, ежемесячно признавайте долю выполненной работы как НЗП, то есть незавершённое производство. Иначе два месяца P&L покажет затраты на команду без выручки, а третий месяц получит всю сумму сразу. Такой скачок портит картину по портфелю.
Фрилансеры и почасовые затраты: как разнести по проектам
Фрилансеры часто дают крупную часть прямых расходов агентства. При этом разнести их сложнее всего. Дизайнер может вести трёх клиентов и выставить один общий счёт, а агентству нужно понять, сколько реально ушло на каждого.
Тут помогает только дисциплина в момент заявки на оплату: сразу указывать ЦФО проекта. Если фрилансер не даёт разбивку по задачам, попросите вести простой табель: клиент, задача, часы. Это занимает несколько минут в неделю, зато даёт нормальную себестоимость, а не оценку «по памяти».
Штатных сотрудников, которые работают на нескольких клиентах, разносят по часовому табелю. Механика простая: фактические часы на клиента умножаются на внутреннюю ставку. В ставку входит зарплата плюс страховые взносы, делённые на рабочие часы в месяц. Разработчик с зарплатой 120 000 ₽ и 160 рабочими часами стоит 750 ₽/час. Если он потратил 40 часов на клиента «Бета», прямые расходы по этому клиенту составят 30 000 ₽.
Табель нужен не только для текущего месяца. Он показывает реальную себестоимость проекта и помогает пересчитать ставки на следующий период. Бывает, что клиент выглядит прибыльным в договоре, но регулярно съедает больше часов, чем заложено в смете. Тогда нужно повышать ставку или резать скоуп. Узнать это через три месяца по квартальному итогу поздно.
Как свóдно решает это
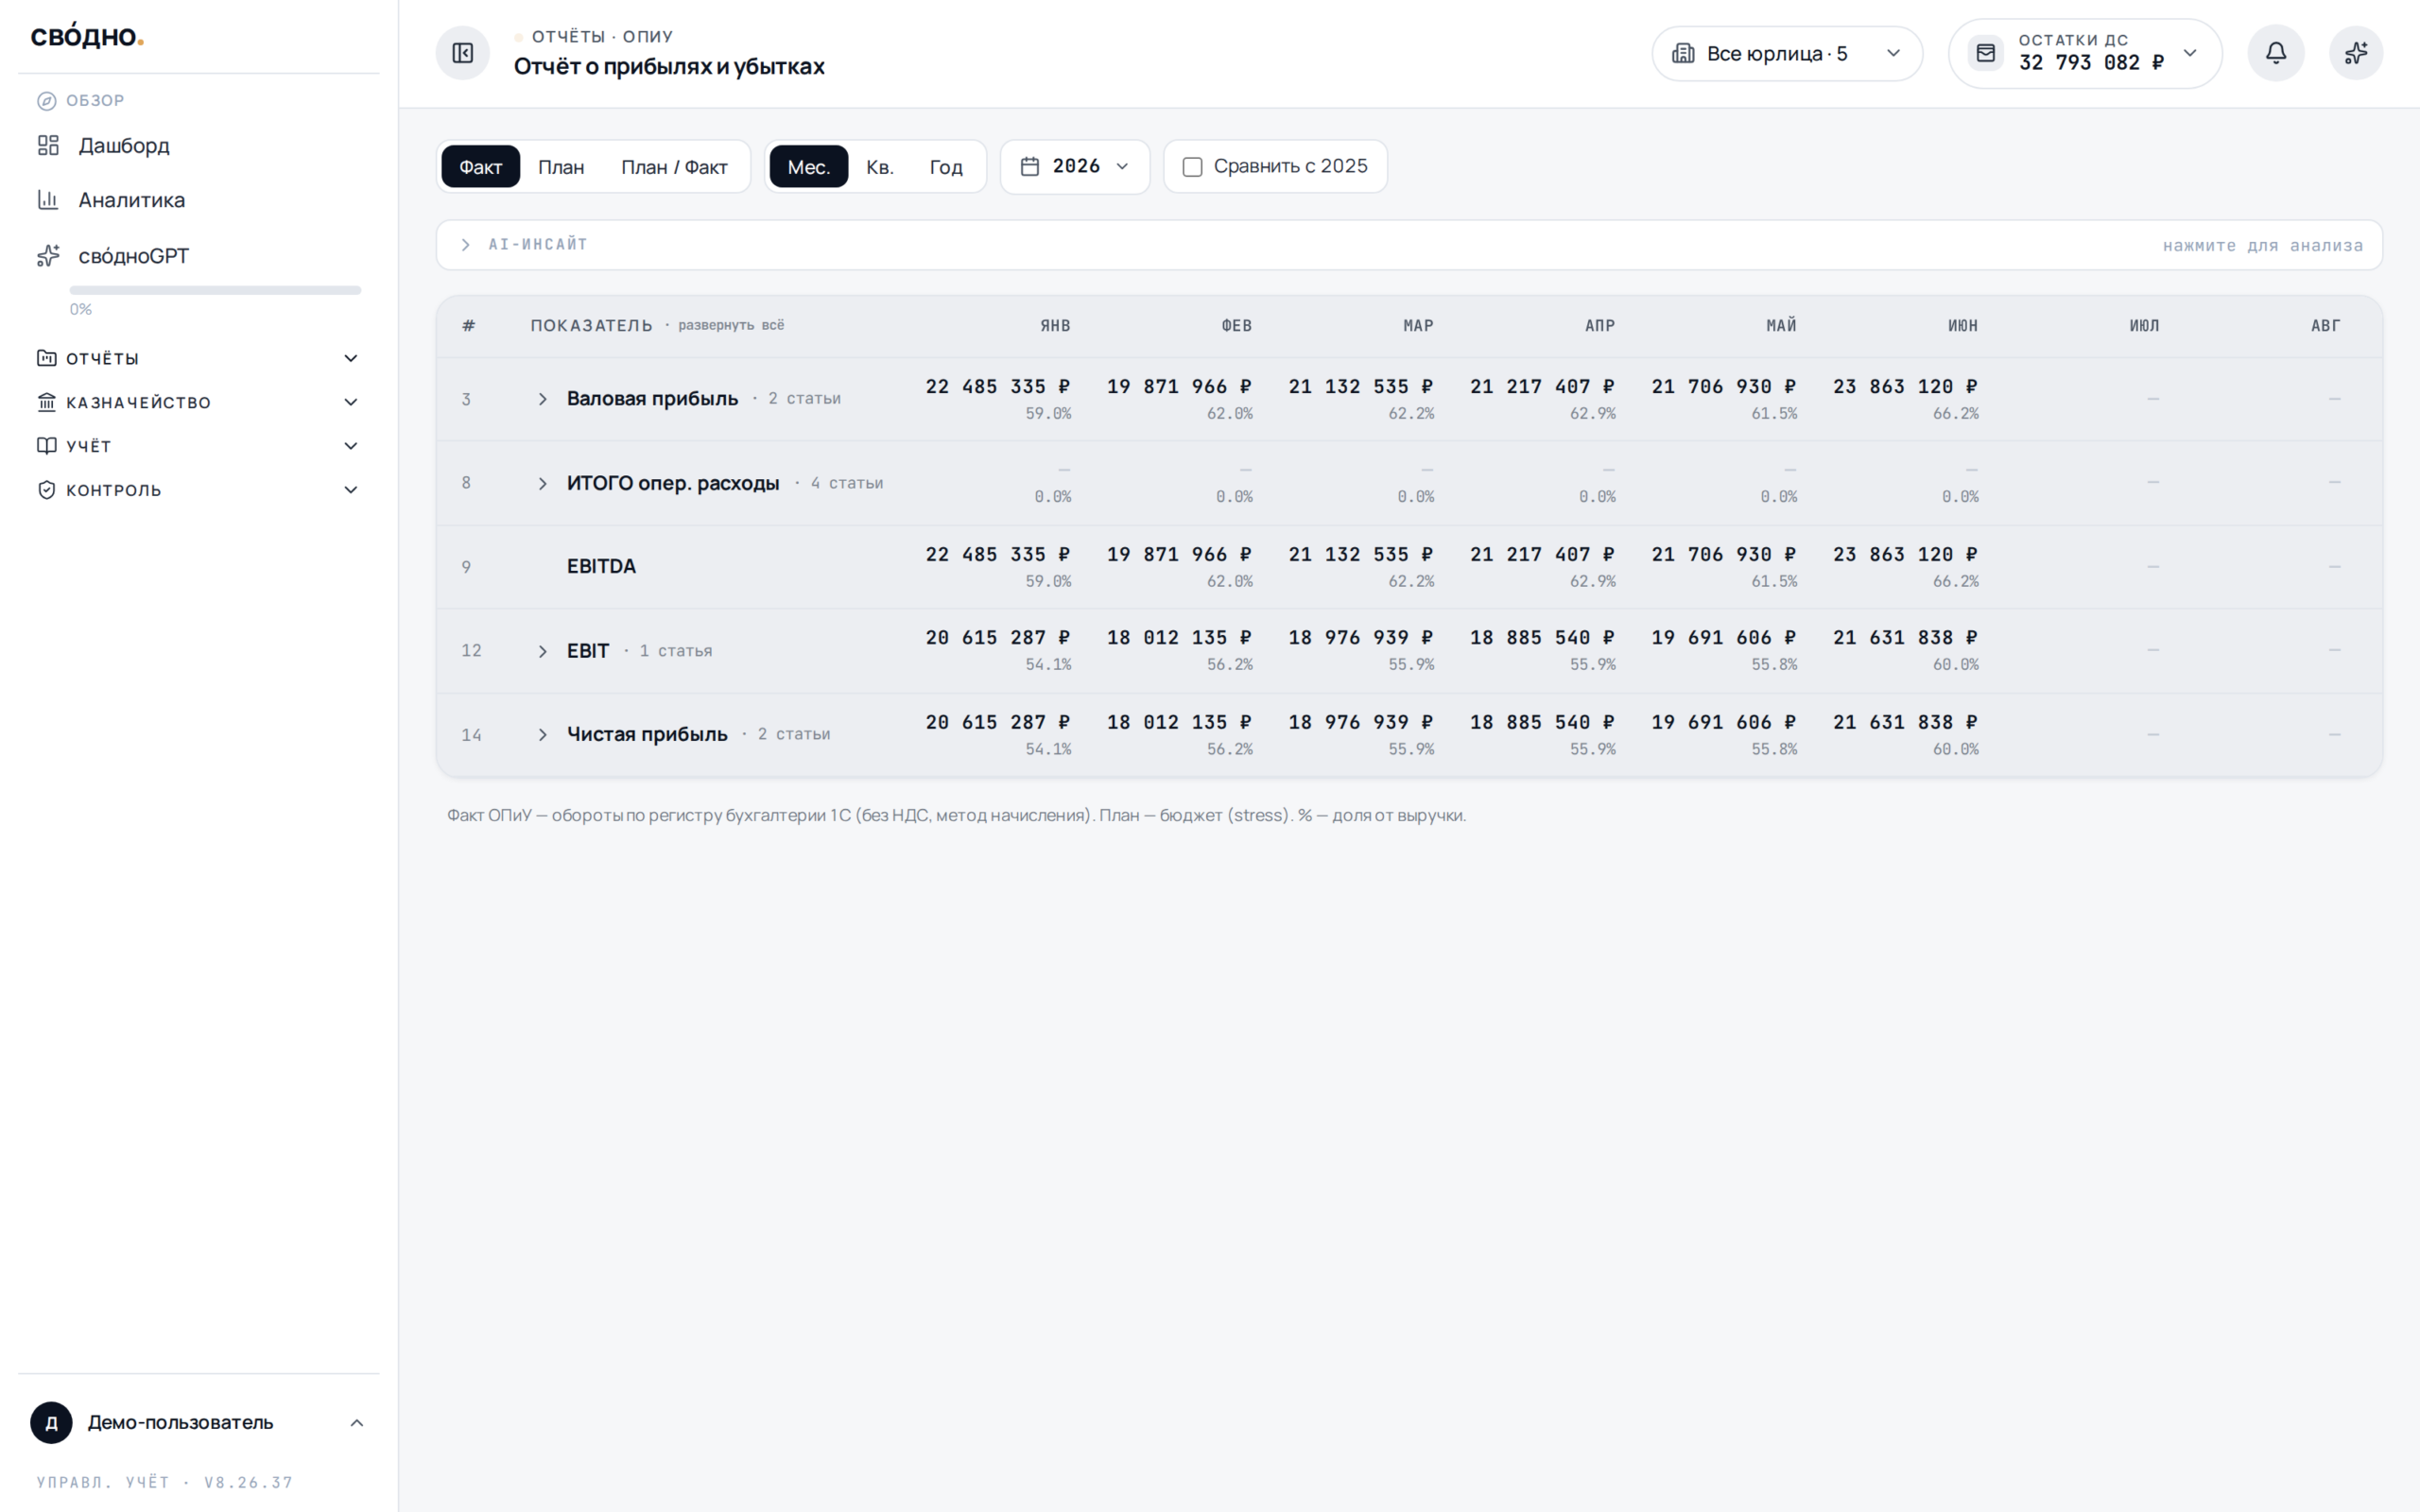
свóдно. показывает ОПиУ (отчёт о прибылях и убытках) по каждому ЦФО и проекту без ручного сбора данных. Интеграция с 1С работает напрямую: доходы и расходы подтягиваются автоматически, ЦФО назначаются при проводке. Расходы на фрилансеров и поступления по ретейнерам попадают в управленческие отчёты сразу после операции, а не через неделю после ручной выгрузки.
Для агентств с несколькими юридическими лицами или бухгалтерией на аутсорсе особенно важна сверка. Audit-bridge в свóдно. сверяет управленческие данные с РСБУ и даёт результат 0 DIFF: расхождений между отчётом руководителя и бухгалтерской базой не остаётся. Управленческий учёт для бизнеса и бухгалтерский учёт перестают жить отдельно друг от друга.
Руководитель агентства открывает один экран и видит рентабельность каждого клиента за текущий месяц. Без ожидания, сводных таблиц и ручной сверки с банком.
Источники
- ФЗ-402 «О бухгалтерском учёте» № 402-ФЗ от 06.12.2011 (в ред. от 15.12.2025 N 471-ФЗ) — consultant.ru
- Финтабло: Проектный бизнес — специфика управленческого учёта — fintablo.ru
- 101-app: Учёт по проектам для маркетингового агентства — 101-app.com